
月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


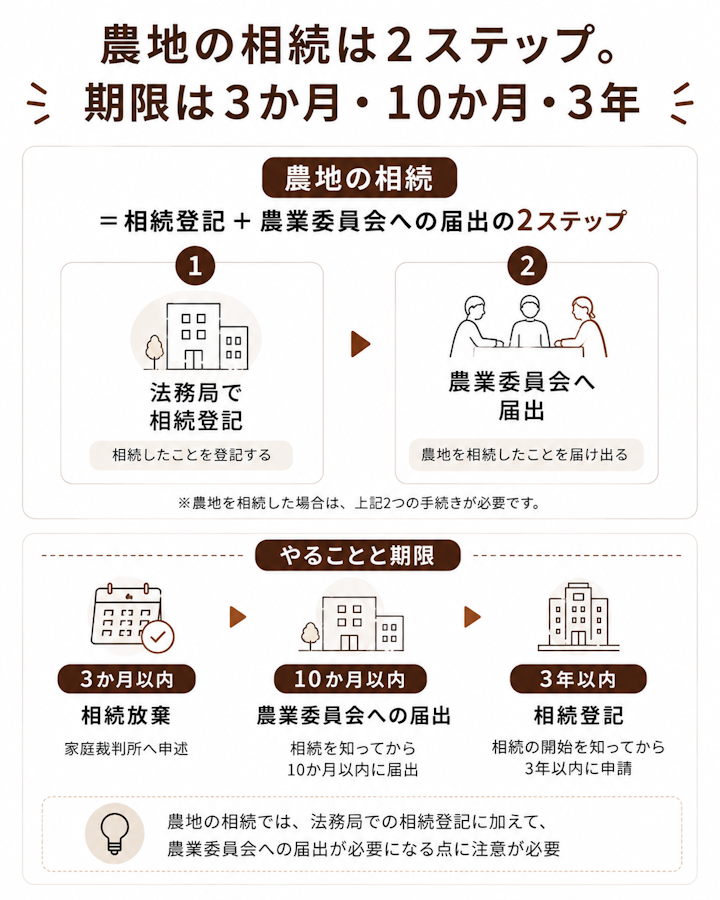
農地を相続したら、大きく分けて「相続登記(名義変更)」と「農業委員会への届出」の2つの手続きが必要です。まずは全体像をつかみましょう。
ふつうの宅地であれば、相続手続きは法務局での相続登記で完了します。
ところが農地の場合は、相続登記に加えて、その農地を管轄する農業委員会への届出が必要です。農業委員会は市区町村ごとに設置されており、農地が農地として適切に使われているかを管理しています。
農地を売買・贈与するときは、原則として農業委員会(または都道府県知事)の許可が必要です。許可がないと所有権の移転は認められません。
しかし、相続や包括遺贈で農地を取得する場合は、農地法の許可は不要です。相続は本人の意思で取得するものではないため、許可制になじまないからです。
ただし、許可が不要な代わりに、後述する農業委員会への「届出」が必要になります。なお、相続人以外への特定遺贈は許可が必要になる場合があるため注意しましょう。
農地を相続したあとの動きは、大きく3つに分かれます。
どちらを選ぶかで進め方が分かれるため、早めに方針を決めることが大切です。
農地の相続には、期限が決まっている手続きが複数あります。
まずは戸籍を集めて相続人を確定し、被相続人がどんな農地を持っていたかを調べます。農地は把握しきれていないことが多いため、市区町村役場で取得できる名寄帳(固定資産課税台帳)で被相続人名義の土地をまとめて確認すると漏れを防げます。
遺言がない場合は、相続人全員で遺産分割協議を行い、誰が農地を取得するかを決めます。
合意に至ったら遺産分割協議書を作成し、相続登記や届出に使います。農地は分けにくい財産のため、取得者を1人に決める・代償金で調整するなどして、誰が取得するかでもめないように進めましょう。
なお、決まらないからと法定相続分どおりの共有名義にするのは避けましょう。売る・貸す・転用のたびに共有者全員の同意が必要になり、次の代では人数がさらに増えます。
遺産分割協議書の書き方や文例は、次の記事にひな形つきでまとめています。
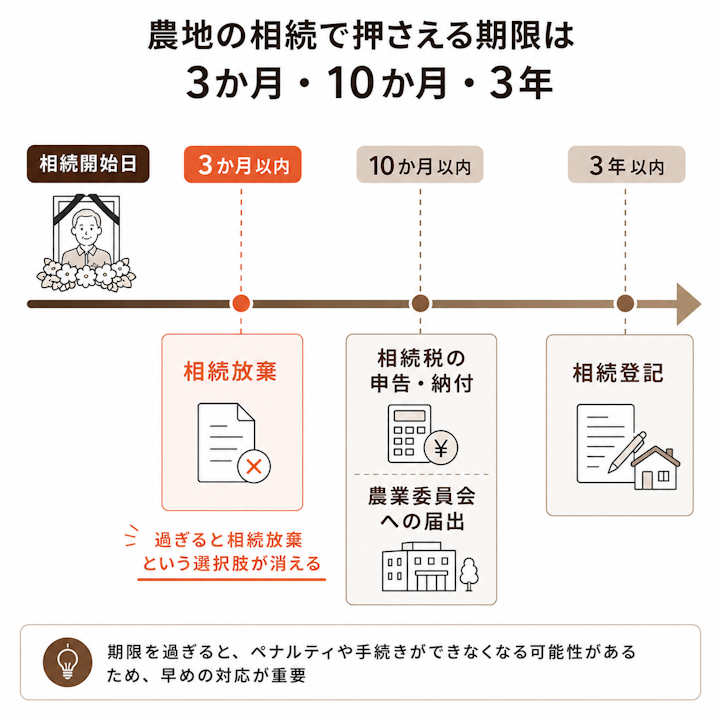
農地相続でとくに注意したい4つの期限は次のとおりです。
手続き | 期限 | 起算点 |
相続放棄 | 3か月以内 | 相続の開始を知った時 |
相続税の申告・納付 | 10か月以内 | 相続の開始を知った日の翌日 |
農業委員会への届出 | 10か月以内 | 農地の取得を知った時 |
相続登記 | 3年以内 | 取得を知った日(遺産分割は成立日) |
とくに相続放棄は3か月以内と短く、過ぎると原則として放棄できなくなります。手放すか迷っている場合は早めに判断しましょう。
農地の名義変更は、ふつうの不動産と同じく法務局で相続登記(所有権移転登記)を行います。
おもな必要書類は次のとおりです(ケースにより異なります)。
ケースによって必要な戸籍の範囲が変わるため、具体的な必要書類は提出先の法務局で事前に確認しましょう。
相続登記には登録免許税がかかります。税額は、課税標準額(固定資産税評価額)× 0.4%(1,000分の4)です。
たとえば課税標準額1,000万円の農地なら、登録免許税は4万円となります。
手続きを司法書士に依頼する場合は、別途司法書士報酬(数万円〜10万円程度が目安)がかかります。報酬は事務所や案件の難易度で変わるため、見積もりを取りましょう。
なお、土地の課税標準額が100万円以下のときは登録免許税がかかりません(租税特別措置法第84条の2の3第2項。2027年3月31日までの登記に適用)。農地は1筆あたりの価額が低く、この免税に当てはまる筆が出てくることがあります。
農地の名義変更は、司法書士に頼まず自身で申請できます。手続きの中身は宅地の相続登記と同じです。
進めやすいのは、相続人が少なく、農地が1つの市区町村に収まり、遺産分割がまとまっているケースです。申請書の様式と記載例は法務局のホームページにあり、登記手続案内(予約制)でも確認できます。一方、次は時間がかかります。
迷うときは、次の記事の判断基準と費用の目安が参考になります。
2024年4月1日から、相続登記が義務化されました。不動産を取得したことを知った日から3年以内に登記しなければなりません。
正当な理由なく登記をしないと、10万円以下の過料が科される可能性があります。2024年4月より前に発生した相続も対象で、その場合は2027年3月31日が期限です。
3年の期限までに遺産分割がまとまらないときは、相続人申告登記という簡易な手続きがあります。相続の開始と自身が相続人であることを法務局に申し出るもので、ほかの相続人の同意はいりません(不動産登記法第76条の3第1項)。
期限内に申し出れば申請義務を果たしたことになりますが(同条第2項)、遺産分割がまとまったら3年以内にあらためて相続登記が必要です(同条第4項)。
必要な書類や費用は、次の記事で確認できます。
農地では、祖父や曽祖父の名義のまま登記が止まっていることがめずらしくありません。この状態を数次相続(すうじそうぞく)といい、放置するほど相続人は増えます。
登記の回数は相続の回数分だけ必要とは限らず、中間の相続が単独相続なら中間の登記を省けます(昭和30年12月16日民甲第2670号通達)。
数次相続のしくみは次の記事が詳しいです。
農地を相続したら、相続登記とは別に農業委員会への届出(農地法第3条の3)が必要です。許可ではなく届出なので、要件を満たせば受理されます。
弁護士ドットコムの「みんなの法律相談」には、「農地を含む相続が発生したが遺産分割協議に時間がかかりそうで、10か月の起算点は取得者が決まった時なのか知りたい」という相談が寄せられています。
 相談者の疑問
届出の期限は、農地を相続で取得したことを知った時点から10か月以内とされています。相続税の申告期限と同じ10か月なので、あわせて準備すると進めやすいでしょう。
なお、条文上は「遅滞なく」届け出ることとされており(農地法第3条の3)、10か月は運用上の目安です。
遺産分割の成立を待つ必要はありません。法定相続が始まった段階と、協議で取得者が決まった段階のそれぞれで権利の取得が生じるため、両方の段階で届出が必要です。協議が長引きそうなら、まず一度届け出ておきましょう。
届出先は、その農地がある市区町村の農業委員会です。登記を終えてから届け出るのが基本です。
一般的には、農地法第3条の3の届出書と、土地の登記簿謄本などを提出します。様式は市区町村ごとに用意されているため、役場の窓口やホームページで確認しましょう。
届出をしなかったり、虚偽の届出をしたりすると、10万円以下の過料が科される可能性があります(農地法第69条)。
「許可はいらないから何もしなくてよい」と誤解されがちですが、届出は義務です。忘れずに行いましょう。
「相続したのは数年前で、届出も登記もしていない」という人も少なくありません。届出は農地法第3条の3の義務です。期限を過ぎていてもそのままにせず、農業委員会に連絡しましょう。
相続登記も2024年4月より前の相続なら2027年3月31日が期限です。届出と登記はセットで片づけると二度手間になりません。
農地も相続税の課税対象です。ただし、農業を続ける人には相続税の納税猶予という大きな優遇があります。
評価の計算方法は、農地の種類や場所によって変わります。
市街化区域の農地は宅地並みに評価され、税負担が重くなりやすい点に注意が必要です。
自身の農地がどの区分かは、市区町村の都市計画の担当課や農業委員会で確認できます。多くの自治体が都市計画情報を地図で公開しています。
評価額の調べ方と計算の考え方は、次の記事でくわしく解説しています。
一定の要件を満たすと、農地にかかる相続税の納税が猶予されます。おもな要件は次のとおりです。
猶予された相続税は、相続人が亡くなるまで農業を続けた場合などに免除されることがあります。適用の可否は税理士に確認しましょう。
納税猶予は、農業をやめたり農地を手放したりすると打ち切られます。
たとえば、猶予を受けた農地を売却・転用した、営農をやめたといった場合です。打ち切られると、猶予されていた相続税に加えて利子税を納める必要があります。
「とりあえず猶予を受ける」と安易に考えず、本当に農業を続けられるかを見極めて選ぶことが大切です。
「使わないからそのまま」と農地を放置するのは危険です。管理を怠ると、近隣トラブルだけでなく行政上のペナルティにつながることがあります。
名義が亡くなった人のままだと、その農地は売ることも担保に入れることもできません。買い手や金融機関は登記名義人としか取引できないためです。
耕作されていない農地は、農業委員会の利用状況調査・利用意向調査の対象になります(農地法第32条)。利用の意思がないまま放置すると、農地中間管理機構と協議すべきことを勧告されることもあります(同法第36条)。
放置のいちばん重い代償は、時間がたつほど手続きが難しくなることです。相続人のだれかが亡くなればその相続人が加わり、面識のない親戚や行方のわからない人が増えていきます。
使わない農地は、放置せず早めに手放すか活用方法を決めることが大切です。
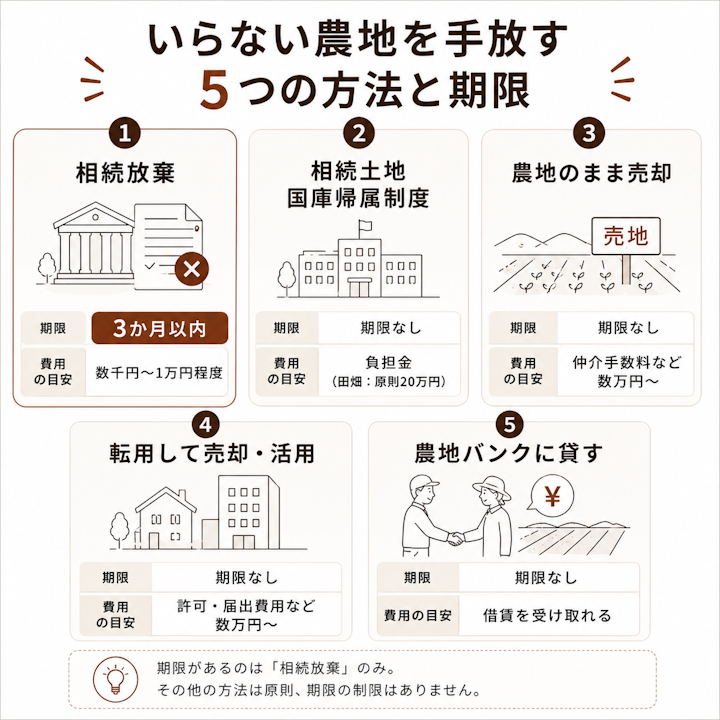
農業を続けないなら、農地を手放す選択肢もあります。おもな方法は5つです。期限があるのは相続放棄だけで、ほかの4つはあとからでも選べます。迷っているなら、この3か月で「放棄するかどうか」だけは決めましょう。
方法 | できる条件・向いているケース | 費用の目安と期限 |
相続放棄 | 農地以外の遺産もいらない | 印紙800円+切手/3か月以内 |
相続土地国庫帰属制度 | 境界が明確で担保権・土壌汚染がない | 手数料1筆1万4,000円+負担金 原則20万円〜/期限なし |
農地のまま売却 | 農家など買い手がいて許可が下りる | 許可申請と登記の費用/期限なし |
転用して売却・活用 | 宅地などの需要がある立地 | 許可・届出の費用と造成費/期限なし |
農地バンクに貸す | 手放したくないが自身では耕せない | 借賃を受け取る側/期限なし |
最初に押さえておきたいのは、「いらない農地だけを選んで相続放棄する」ことはできないという点です。相続放棄は、農地も預貯金も自宅も含めて一切の遺産を相続しない手続きだからです。
ほかに引き継ぎたい財産があるなら、相続放棄以外の方法を考えます。次に説明する国庫帰属制度や、売却・転用・貸付けがその選択肢です。
相続放棄をすれば、農地を含めて一切の遺産を相続しません。ただし注意点があります。
放棄後の影響やデメリットは、次の記事でまとめて確認できます。
保存義務とは、自身の財産におけるのと同じ注意をもって管理することです。放棄の時点でその農地を現に占有していた人が、次の管理者に引き渡すまで負います(民法第940条第1項)。
相続人全員が放棄すると引き渡す相手がいなくなり、家庭裁判所に相続財産清算人の選任を申し立てます。この申し立てでは、清算人の報酬などに充てる予納金を求められます。
相続土地国庫帰属制度は、相続した土地を国に引き取ってもらう制度です(2023年4月開始)。農地も対象になり得ます。
利用には、境界が明確、担保権がない、土壌汚染がないなど一定の要件を満たす必要があります。費用は、審査手数料が土地1筆あたり1万4,000円、負担金は田畑(農地)で原則20万円が目安です(場所により増えることがあります)。
相続放棄と違い、ほかの財産は相続したまま、いらない農地だけを手放せるのが特徴です。
一方で、建物がある、境界がはっきりしない、担保権がある、他人の利用が予定されている、土壌汚染がある土地は申請できません。竹木が生い茂るなど管理に過分な費用がかかる土地も、不承認になります。
使える見込みは次の記事で確認できます。
農地を農地のまま売るには、農業委員会の許可が必要です。買主は農家であることなど一定の条件を満たす必要があります。
買い手を見つけにくいこともあるため、自力で探せない場合は農業委員会や農地バンク(農地中間管理機構)に相談するとよいでしょう。
農地を宅地などに転用して活用・売却する方法もあります。立地に住宅などの需要があれば、農地のまま売るより買い手が広がります。
転用には市街化区域なら農業委員会への届出、それ以外は都道府県知事の許可が必要です。許可のハードルは地域によって高いため、事前に見込みを確認しましょう。
売れないけれど手放したくもない農地には、農地バンク(農地中間管理機構)に貸すという選択肢があります。所有者から借り受け、規模を広げたい農家へまとめて貸し出す公的な受け皿です。
借り手を自身で探さなくてよく、一定の要件を満たす貸付けなら納税猶予を続けられる場合もあります(可否は税理士に確認を)。
窓口は農地のある市町村または農業委員会です。ただし、長く耕作されず荒れた農地は借り受けてもらえないこともあります。
農地は分けにくく、「誰がいくらで引き取るか」でもめやすい財産です。取得する人が払う代償金は、相続税評価額と実際に売れる金額が離れているため折り合わないことがあります。
まとまらないときは、弁護士が交渉の窓口になります。それでも折り合わないときは、家庭裁判所の遺産分割調停で調停委員会(裁判官1名・調停委員2名)を交えて決めます。流れと準備は次の記事で確認できます。
調停が長引く例も珍しくなく、「みんなの法律相談」には、祖母が残した農地10筆をめぐって耕作している家と取得希望者の調停が1年続いている、という相談も届いています。
相談者の疑問農地相続は、登記・届出・税金・遺産分割と論点が多く、内容によって相談先が変わります。
まず相続全体の方針を整理したいときは弁護士に相談し、必要に応じて司法書士・税理士と連携してもらうとスムーズです。
弁護士ドットコムが保有する相続の相談30,302件のうち、農地・田んぼ・畑に触れる相談は592件でした。
最も多いのは相続放棄や国庫帰属など「手放したい」という相談で288件(48.6%)、次いで名義変更・登記161件(27.2%)、遺産分割58件(9.8%)でした。
(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=592)。
生産緑地は、営農を続けることを前提に税の優遇を受けている農地です。
相続後も原則として営農義務が続き、勝手に宅地化はできません。納税猶予や買取りの申出など扱いが複雑なため、税理士や自治体に早めに確認しましょう。
登記の地目が「田」「畑」でも、実際は宅地だったり荒れていたりします。農地かどうかは登記の地目ではなく現況で判断されます。
判断するのは農業委員会です。思い込みで手続きを省かず、まず現況を確認しましょう。
いちばん効くのは、誰が農地を継ぐかを決めて遺言に残しておくことです。相続人以外に譲る場合は農地法の許可が必要になります。
生前贈与という手もありますが、贈与には農業委員会の許可がいります。納税猶予には生前の一括贈与に対応する制度もありますので、税理士に確認しましょう。
農地の相続では、相続登記(3年以内)と農業委員会への届出(10か月以内)の2つが必要です。相続なら農地法の許可はいりませんが、届出を怠ると10万円以下の過料が科される可能性があります。
農業を続けるなら相続税の納税猶予、手放すなら相続放棄・国庫帰属・売却・転用・貸付けの5つから選びます。期限があるのは相続放棄の3か月だけです。
誰が継ぐかで話し合いが止まっている、連絡の取れない相続人がいる、祖父名義のまま止まっている——こうしたときは、相続人だけで進めると時間がかかります。
まずは弁護士への初回相談で、農地の取得者と代償金をどう決めるか、期限までに何を先に片づけるかを確認しておきましょう。
1999年京都大学法学部卒、郵政省・総務省などの勤務を経て、2008年弁護士登録、2024年1月、大阪市北区堂島に「田阪法律事務所」を設立。相続全般について豊富な経験を有し、特に財産の使い込みや遺言無効といった難しい案件に注力している。
 弁護士検索
 税理士検索


