月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

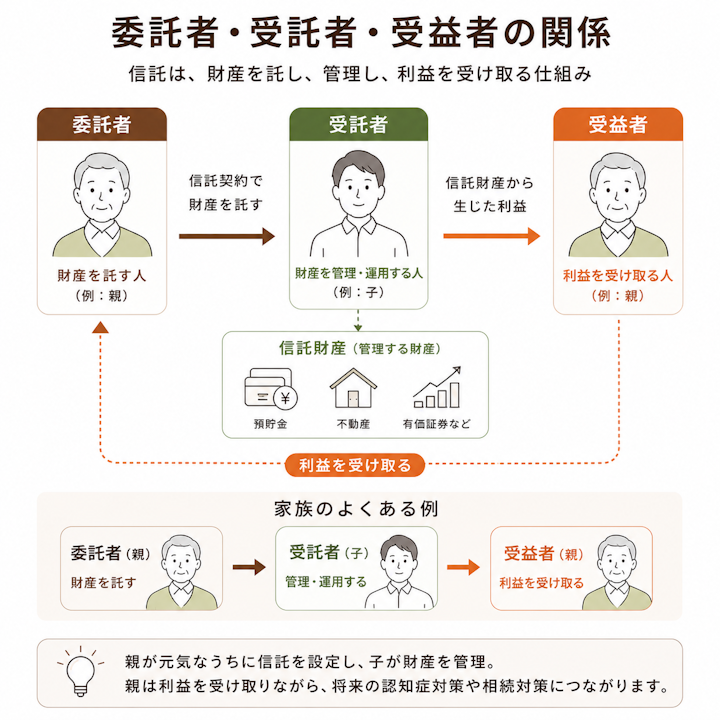
受益者とは、信託の利益を受ける権利を有する人のことです。
家族信託では、たとえば親が持つアパートを子が管理し、その家賃収入を親が受け取る、という形をとることがあります。このとき、家賃を受け取る親が受益者にあたります。
受益者は、その財産の名義人ではありませんが、実際に利益を受け取る「信託財産から実質的な持ち主」にあたる存在です。
まずは「財産を託す人」「管理する人」「利益を受け取る人」という3つの役割の関係から押さえましょう。
なお、家族信託は民事信託の一種で、家族に財産管理を任せる方法です。信託全体のしくみは、次の記事でも解説しています。
受益者は、信託財産から利益を受け取る権利(受益権)を持つ人です。
受益権とは、信託された財産から生じる利益の給付を受けたり、財産が正しく管理されるよう求めたりできる権利のことです。この受益権を持つことが、受益者であることの中心です。
言いかえると、財産の名義は受託者に移っても、そこから生まれる利益は受益者のもの、という関係になります。この関係が、信託のいちばん基本的なしくみです。
家族信託は、3つの役割で成り立ちます。
財産を託す人を委託者、託された財産を管理・運用する人を受託者、その財産から利益を受け取る人を受益者といいます。たとえば「親(委託者)が、子(受託者)に財産を託し、その利益は親自身(受益者)が受け取る」という組み合わせが典型です。
認知症などで親自身が財産を管理できなくなっても、受託者である子が代わりに管理を続けられるため、財産の凍結を防ぐ手段として使われます。
「受益者」という言葉は、生命保険でも使われるため混同しやすいところです。
生命保険の受取人が、保険会社から保険金を受け取る人であるのに対し、信託の受益者は、信託した財産そのものから生じる利益を継続的に受け取る人です。この記事で扱うのは、あくまで信託の受益者です。
保険金の受取が一度きりであるのに対し、信託の受益者は契約が続くあいだ、継続して利益を受けられる点も違います。
受益者の権利である受益権には、大きく2つの内容があります。
自分の利益を受け取る権利と、その利益を守るための権利です。受益者は、ただ利益をもらうだけでなく、それを守る手段もあわせて持っています。
ひとつは、信託財産から生じる利益の給付を受ける権利です。
たとえば、信託した不動産の家賃や、預けたお金からの支払いを受け取る権利がこれにあたります。受益者にとって、いちばん中心となる権利です。
受益者は、この給付を受託者に請求できます。生活費や施設費として、必要なときに受け取る、といった使い方が想定されています。定期的に一定額を渡す形にも、必要に応じて渡す形にもでき、契約で決められます。
もうひとつは、財産を管理する受託者を監督する権利です。
受益者は、受託者に対して財産の管理状況の報告を求めたり、不適切な管理があれば是正を求めたりできます。受託者が勝手に財産を処分できないよう、受益者がチェック役を担うわけです。
家族どうしの信託でも、受益者と受託者の間でトラブルが起きることはあります。
実際に、弁護士ドットコムの「みんなの法律相談」にも「父を委託者、自分を受託者とする家族信託を結んだが、その後、父から賃料を請求されるなど親子でもめている」という相談が寄せられています。
 相談者の疑問
家族信託で起こりやすいトラブルは、次の記事でくわしく解説しています。
受益者が亡くなったとき、その受益権は、原則として相続財産として相続人に引き継がれます。
ただし、後で説明する受益者連続信託のように、あらかじめ次の受益者を決めておくこともできます。
その場合は、受益権が相続の対象になるのではなく、契約で決めた次の受益者へ引き継がれます。つまり、遺産分割の話し合いを経ずに、あらかじめ決めた人へ渡せます。この点は、家族信託が相続対策として使われる大きな理由のひとつです。
受益者になれる人の範囲は、とても広く定められています。
信頼できる家族を受益者にするのはもちろん、次のような人もなれます。受益者に指定できる範囲が広いことは、家族の事情に合わせて柔軟に設計できることを意味します。
受益者には、未成年者や、まだ生まれていない胎児、会社などの法人もなれます。
判断能力や年齢による制限はなく、幅広く指定できます。将来生まれる孫を見据えて受益者に含める、といった設計もできます。
受益者は、その人が「なります」と意思表示をしなくても、受益者として指定できます。
そのため、認知症が進んで意思表示が難しくなった親を受益者にする、といったこともできます。これは、認知症対策として家族信託が選ばれる理由のひとつです。
受益者本人の判断能力が不十分な場合には、本人に代わって権利を行使する受益者代理人を置くことができます。
受益者代理人がいれば、受益者本人が受託者を監督できなくても、代わりにその役割を果たせます。認知症などで本人が権利を行使できなくなる場合に備えて、あらかじめ定めておくと安心です。
受益者は、一人に限らず、複数人を指定することもできます。
たとえば、親を受益者にしつつ、障害のある子も受益者に加える、といった設計も可能です。それぞれがどれだけの利益を受け取るかも、契約で定められます。
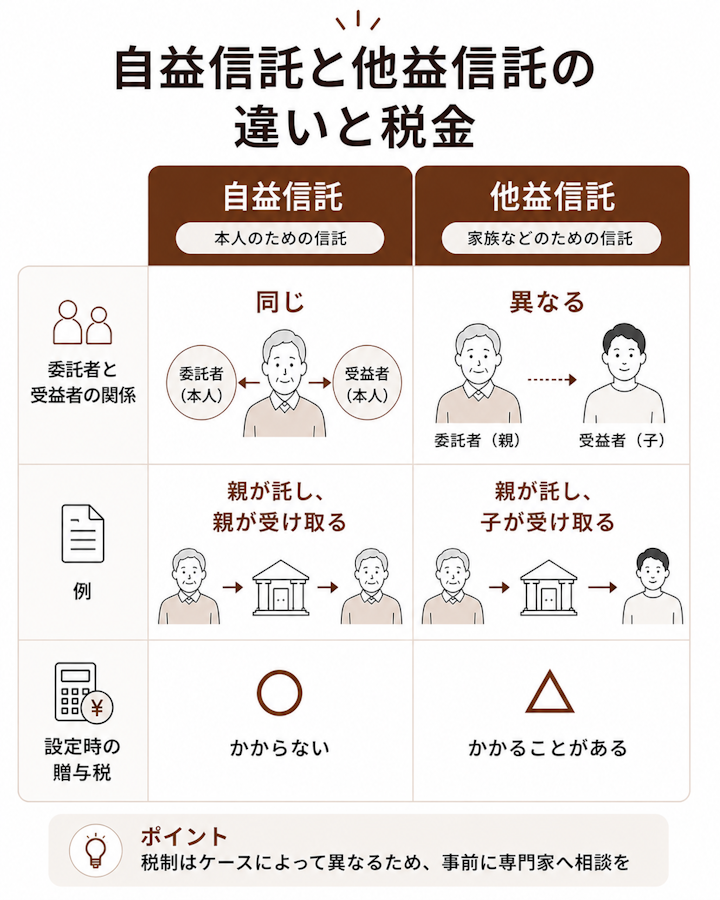
信託は、委託者と受益者が同じ人かどうかで、大きく2つに分けられます。
この違いは、後で説明する税金にも関わる大切なポイントです。
委託者と受益者が同じ人である信託を、自益信託といいます。
たとえば、親が自分の財産を子に託し、その利益は親自身が受け取るケースです。家族信託では、この自益信託がよく使われます。
財産の実質的な持ち主が変わらないため、税金の面でも始めやすいのが特徴です。認知症対策として親のために組む家族信託は、多くがこの自益信託の形です。
委託者と受益者が別の人である信託を、他益信託といいます。
たとえば、親が財産を託し、その利益を子が受け取るケースです。財産を実質的に子へ渡すことになるため、次章で説明する税金に注意が必要です。
生前に財産を移す効果があるぶん、生前贈与に近い性質を持つ、と考えるとわかりやすいでしょう。
注意したいのが、受託者と受益者が同じ人になってしまうケースです。
この状態が1年間続くと、その信託は終了すると定められています。財産を管理する人と利益を受け取る人が同じでは、信託として成り立たないためです。
たとえば、受益者だった親が亡くなり、受託者の子がそのまま受益者も兼ねる形になると、この問題が起こり得ます。設計の段階で注意しておきましょう。
信託では、財産の名義は受託者に移りますが、税金は利益を受け取る受益者にかかるのが原則です。
これを受益者課税といいます。名義ではなく「誰が実質的に得をするか」で課税される、と考えるとわかりやすいでしょう。
この考え方は、信託を使った相続対策を理解するうえでの土台になります。
信託財産から家賃などの利益が出た場合、その利益にかかる所得税などは、受益者が負担します。
財産を管理しているのが受託者であっても、税金の負担者は受益者になります。たとえば、信託した賃貸不動産の家賃収入は、受託者ではなく受益者の所得として扱われます。
委託者と受益者が同じ自益信託では、財産が実質的に移転しないため、信託を始めた時点では贈与税はかかりません。
親が自分のために財産を託すだけなので、この時点で税金は生じないのが原則です。ただし、信託した不動産の名義を受託者に変える登記には、登録免許税がかかります。
一方、委託者と受益者が異なる他益信託では、財産が実質的に受益者へ移るとみなされます。
そのため、適正な対価なく受益者になった場合は、設定時に受益者へ贈与税がかかることがあります。たとえば、親が財産を託して孫を受益者にすると、孫に贈与税がかかることがあります。金額や課税の有無は個別の事情で変わるため、税理士に確認するのが確実です。
受益者が亡くなり、受益権が次の人に移る場合、その受益権は相続税(または遺贈による取得)の対象になります。
信託にしたからといって相続税がなくなるわけではない、という点は押さえておきましょう。次に説明する受益者連続信託でも、受益権が移るたびに相続税の対象になります。具体的な税額は、税理士に相談すると安心です。
いったん決めた受益者を、あとから変更したい場合もあります。
変更のしかたと、その際の注意点を見ていきましょう。受益者を変えると財産の流れが変わるため、税金や家族関係に影響します。
受益者の変更は、原則として委託者・受託者・受益者の合意によって行います。受益者本人も関わるため、本人の同意なく勝手に変えることは、原則としてできません。
ただし、信託契約であらかじめ変更の方法を定めておけば、それに従って変更することもできます。たとえば「委託者の意思だけで受益者を変えられる」と定めておくこともできます。
受益者を変更して、新しい受益者が対価なく利益を得ることになると、贈与を受けたとみなして贈与税がかかることがあります。
たとえば、受益者を親から子へ変えると、子が贈与を受けたとみなされることがあります。受益者の変更は、税金に影響することが多いため、事前に税理士へ相談しておくと安心です。
こうしたトラブルや課税を避けるためにも、信託契約の段階で、受益者の変更方法を決めておくことが大切です。変更のルールがないと、いざというときに合意が得られず、身動きが取れなくなることもあります。
契約内容の設計は、家族信託にくわしい専門家に相談しながら進めるとよいでしょう。どんな家庭で家族信託が向くかは、次の記事も参考になります。
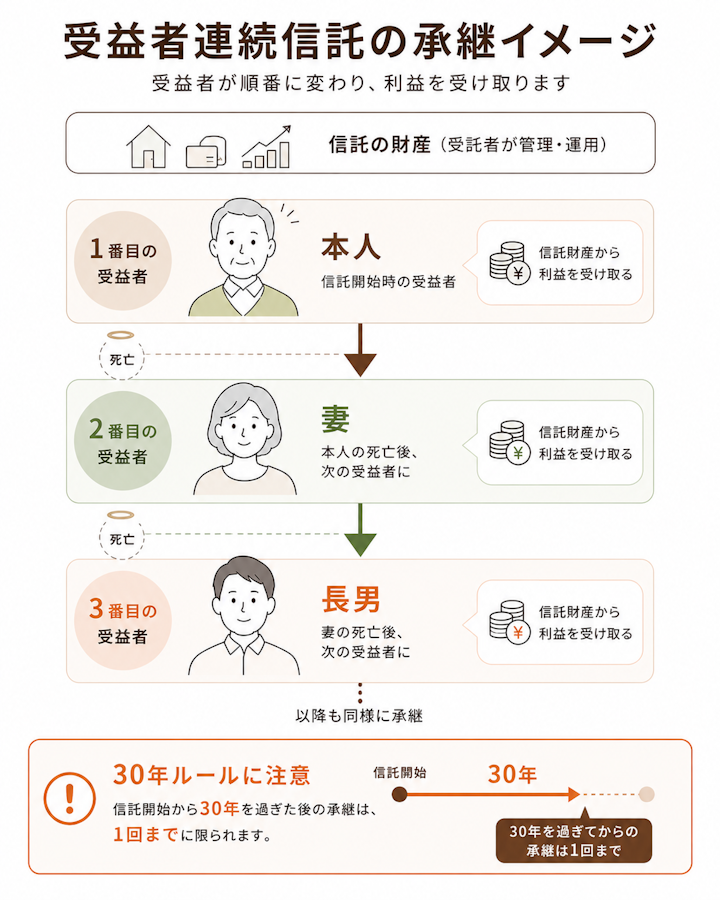
家族信託には、受益者が亡くなった後の受益者まで、あらかじめ決めておけるしくみがあります。遺言ではできない、二段階・三段階の承継を実現できるのが特徴です。
これを受益者連続信託といいます。
受益者連続信託を使うと、「最初は自分、自分が亡くなったら妻、妻が亡くなったら長男」というように、承継先を続けて指定できます。
遺言では自分の次までしか決められませんが、この信託では、その先の承継まで設計できます。たとえば、自分の死後は配偶者に、配偶者の死後は子に、と二段階で決めておけます。
たとえば、先妻との子と後妻がいる家庭で、財産の最終的な承継先を決めておきたいケースなどで活用されます。
自分の代だけでなく、その先の世代まで見据えて財産を残したいときに向いています。また、障害のある子の生活を、親の死後も長く支えたいケースでも使われます。
受益者連続信託には、信託が始まってから30年を過ぎると、その後に受益権を引き継げるのは1回まで、という制限があります。
これを30年ルールといいます。いつまでも際限なく承継を続けられるわけではないため、設計には専門家の関与が欠かせません。
この制限を知らずに長期の承継を組むと、想定どおりに財産が引き継がれないおそれがあります。
最後に、受益者についてよく寄せられる疑問に答えます。
受益者がいない状態が続くと、税務上、委託者などに課税されたり、信託の扱いが変わったりすることがあります。
受益者が不在にならないよう、次の受益者や受益者代理人をあらかじめ決めておくことが大切です。受益者が定まらないまま放置すると、信託の目的を果たせなくなることもあります。
どちらも受益者を支える役割ですが、立場が違います。
受益者代理人は受益者に代わって権利を行使する人で、信託監督人は受益者のために受託者を監督する人です。受益者本人が判断できるかどうかなどに応じて、置くかどうかを検討します。
たとえば、受益者が高齢で判断が難しいなら受益者代理人、受託者の管理が不安なら信託監督人、という選び方になります。
多くのケースでは、財産をもともと持っている本人(親など)を受益者にします。
これは自益信託にあたり、設定時に贈与税がかからないためです。誰を受益者にするかは税金にも直結するため、家族信託にくわしい専門家に相談して決めるのがおすすめです。
設計や登記には費用もかかるため、あわせて確認しておくとよいでしょう。かかる費用は、次の記事が参考になります。
受益者とは、信託した財産から生まれる利益を受け取る人で、信託は委託者・受託者・受益者の三者で成り立ちます。
認知症などで親が財産を管理できなくなっても、受託者が管理を続けられるのが家族信託の利点です。
受益者は利益を受け取る権利と受託者を監督する権利を持ち、税金は名義ではなく利益を受け取る受益者にかかるのが原則です。委託者と受益者が同じ自益信託なら設定時に贈与税はかかりませんが、他益信託や受益者の変更では贈与税に注意が必要です。また、財産の名義は受託者に移っても、税金は受益者が負担する点も忘れないようにしましょう。
受益者を誰にするか、受益者連続信託でどこまで承継先を決めるかは、税金や家族関係にも関わる大切な判断です。
特に、他益信託や受益者連続信託は、税金の計算が複雑になりやすい点に注意が必要です。
設計を誤ると、思わぬ課税が生じたり、家族間のトラブルにつながったりすることもあります。だからこそ、契約の内容は専門家と一緒に固めておくことが大切です。
そうしたときは、まずは弁護士への初回相談で、あなたの家庭に合った受益者の決め方や信託の設計を確認しておきましょう。早めに相談することで、安心して家族信託を始められます。
京都弁護士会所属。当事務所は東京本店を基軸に全国に30以上のオフィスを展開しており、それぞれが地域に密着した法サービスを提供しています。特に相続の不動産の扱いに幅広いノウハウがあり、最適なリーガルプランを提供します。
 弁護士検索
 税理士検索