
月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

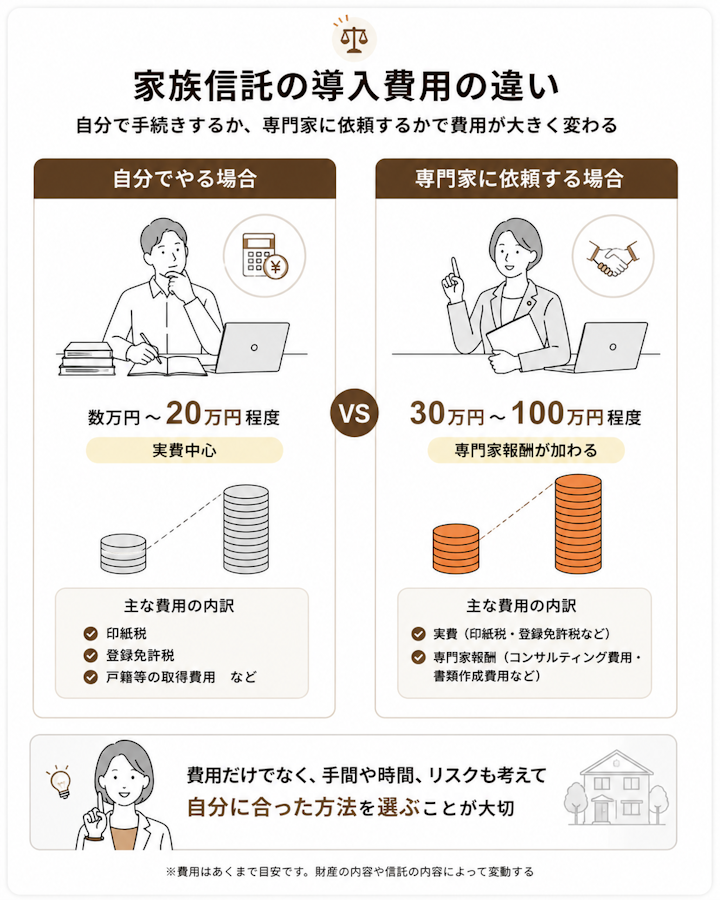
家族信託にかかる費用は、自分で手続きするか、専門家に依頼するかで大きく変わります。さらに、信託する財産の種類や額によっても上下するため、ひとことで「いくら」とは言いにくいのが実情です。まずは全体の目安をつかみましょう。
進め方 | 費用の目安 | 特徴 |
|---|---|---|
自分でやる | 数万円〜20万円程度 | 実費(公証人手数料・登録免許税)が中心 |
専門家に依頼 | 30万〜100万円程度 | 実費+専門家報酬(信託財産額に連動しやすい) |
専門家費用は信託財産の額に応じて決まる(目安は1%程度)ことが多く、財産が多いほど高くなります。
家族信託は、遺言書の作成や生前贈与といったほかの相続対策に比べて、初期費用が高くなりやすいのが特徴です。だからこそ、契約前に必ず見積もりを取り、内訳を確認することが大切です。
ここでの金額は導入時(設定時)の費用です。家族信託は開始後・終了時にも費用がかかります(後述)。
自分で手続きする場合、かかるのは主に実費です。公正証書の作成にかかる公証人手数料(数万円)と、不動産があれば信託登記の登録免許税が中心で、不動産を含めても20万円程度に収まることが多いです。
一方、専門家(弁護士・司法書士)に依頼すると、実費に加えて専門家報酬がかかります。信託契約書の作成報酬は、信託財産額の1%程度(または50万〜100万円程度)が目安です。
たとえば信託財産が3,000万円なら約30万円、1億円なら約100万円と、財産が多いほど報酬も大きくなります。
なお、財産額が小さくても、事務所ごとに最低報酬(30万円〜などの下限)が設定されていることがあります。そのため、財産が少ないからといって必ずしも安くなるとは限りません。
また、専門家報酬には信託の設計(コンサル)と契約書の作成がセットで含まれることが多く、別々に料金がかかるわけではない事務所もあります。料金体系は事務所によって異なるため、何が含まれるかを確認しましょう。
家族信託の費用は、次の4つの要素で大きく変わります。
「何を、どこまで、誰に頼むか」で総額が決まると考えると、見積もりも理解しやすくなります。
たとえば、現金だけを信託して契約書だけ専門家に頼むなら数十万円ですが、複数の不動産を含めて登記・口座開設まで一括で依頼すると、100万円を超えることもあります。自分のケースがどの要素に当てはまるかを意識して見積もりを比べましょう。
家族信託の費用は、発生するタイミングで「導入時・開始後・終了時」の3つに分かれます。まず全体像を確認しましょう。
フェーズ | いつ | 主な費用 |
|---|---|---|
導入時 | 信託の設定時(1回) | コンサル報酬・契約書作成・公正証書・信託登記・信託口口座 |
開始後 | 信託の運用中(継続) | 受託者・監督人の報酬、税務申告、契約変更 |
終了時 | 信託の終了時 | 終了手続き・不動産の登記費用 |
ここでは、まず導入時(設定時)の費用を項目ごとに見ていきます。開始後・終了時の費用は、次の章で解説します。
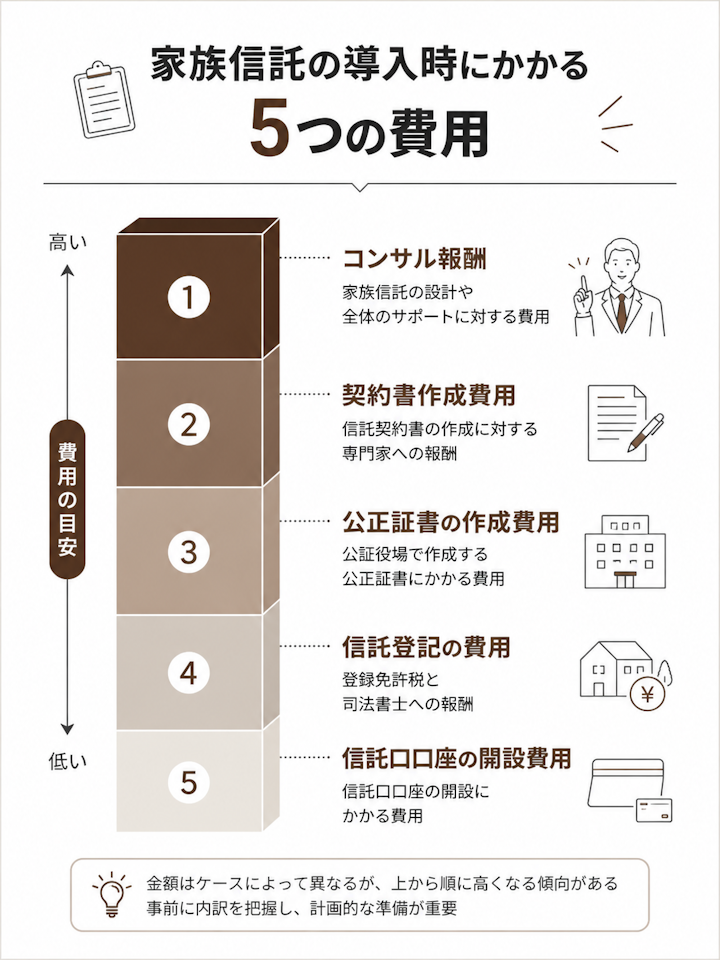
費用項目 | 自分でやる場合 | 専門家に依頼する場合 |
|---|---|---|
コンサルティング報酬 | ― | 信託財産額の1%程度 |
信託契約書の作成 | 0円(実費のみ) | 50万〜100万円程度 |
公正証書(公証人手数料) | 数万円程度 | 数万円程度(+代行費) |
信託登記の登録免許税 | 土地0.3%・建物0.4% | 土地0.3%・建物0.4% |
信託登記の司法書士報酬 | ― | 1件5万〜10万円程度 |
信託口口座の開設 | 数万〜10万円程度 | 数万〜10万円程度 |
家族信託の設計を専門家に相談・依頼する際の報酬です。信託財産の額の1%程度が目安とされることが多く、財産が多いほど高くなります。たとえば信託財産が5,000万円なら、コンサルティング報酬の目安は50万円前後です。
どの財産を誰に託し、どう管理・承継するかを決める重要な部分で、次の契約書作成報酬と一体で見積もられることもあります。
コンサルティングには、家族間の意向の調整や、信託口口座を作る金融機関との事前確認などが含まれることもあります。家族信託の“設計図”を作る工程にあたり、ここが不十分だと後々のトラブルにつながります。
逆にいえば、ここをていねいにやってもらえるかどうかが、専門家を選ぶときの大事なポイントです。料金の安さだけでなく、家族の事情をよく聞いて設計してくれるかも確認しましょう。
信託契約書を専門家に作成してもらう報酬です。50万〜100万円程度、または信託財産額の1%程度が目安です。家族信託の費用のなかで、もっとも大きな割合を占めることが多い項目です。
自分で作成すれば0円(実費のみ)ですが、契約書の内容に不備があると、信託が機能しない・トラブルになるおそれがあるため、専門家に依頼するのが一般的です。
依頼先は弁護士・司法書士・行政書士などですが、対応できる範囲が専門家によって違う点に注意しましょう。たとえば不動産の信託登記は司法書士、もめごとを見据えた契約設計は弁護士が得意とする分野です。インターネット上のひな形は、各家庭の事情に合わないことが多く、そのまま使うのは避けたほうが安全です。
信託契約書は、公正証書で作成するのが一般的です。公証人手数料は、信託財産の額に応じて決まります。
目安として、信託財産5,000万円で約2万9,000円、1億円で約4万3,000円です。専門家に作成代行を頼む場合は、別途代行費用がかかることがあります。
なぜ公正証書にするかというと、契約の証拠力が高く、改ざんや紛失のリスクがないからです。信託口口座の開設時に、金融機関から公正証書を求められることも多く、家族信託では公正証書での作成がほぼ前提と考えてよいでしょう。
公証人手数料は、信託する財産の額が大きいほど段階的に高くなります。財産額に応じて決まるため、いくらになるかは事前に公証役場や専門家に確認しておくと、見積もりの精度が上がります。
信託財産に不動産がある場合は、信託登記が必要です。登記にかかる登録免許税は次のとおりです。
司法書士に登記を依頼する場合は、1件あたり5万〜10万円程度の報酬が加わります。
家族信託で不動産の名義を委託者から受託者へ移す際、所有権の移転自体は非課税で、信託の登記にだけ登録免許税がかかるしくみです。たとえば評価額1,500万円の土地なら4万5,000円(1,500万円×0.3%)、同額の建物なら6万円(1,500万円×0.4%)が目安です。複数の不動産があると、件数のぶん費用も増えます。
受託者が信託財産の現金を管理するための専用口座を信託口口座といいます。金融機関によっては、開設に数万円〜10万円程度の費用がかかることがあります。
信託口口座を作れないと、現金の管理が実質的にスタートできないこともあるため、対応している金融機関かを事前に確認しましょう。戸籍などの書類取得費用も別途かかります。
信託口口座は、受託者個人の口座とは区別された、信託専用の口座です。受託者個人の口座で管理すると、受託者が亡くなったときに凍結されるなどのリスクがあります。信託口口座に対応している金融機関は限られているため、専門家に相談しながら金融機関を選ぶと確実です。
導入時だけでなく、信託の運用中(開始後)と終了時にも費用がかかることがあります。家族信託は10年・20年と長く続くこともあるため、最初の費用だけで判断せず、続けるあいだのコストや“終わり方”の費用まで見込んでおくことが大切です。
受託者を監督する信託監督人や、受益者の代わりに権利を行使する受益者代理人を置く場合、その人への報酬が発生することがあります。
家族が務めれば無報酬のこともありますが、専門家に依頼すると月額1万円程度〜(契約・財産額による)が目安です。受託者に報酬を払う場合も、月額0円〜6万円程度を契約で定めます。
信託監督人などは、受託者をチェックする人が身近にいない場合や、受益者が高齢・障害などで自分の権利を守りにくい場合に置かれることが多いです。必ず置くものではありませんが、置く場合は毎年の費用として見込んでおきましょう。
このほか、信託財産に不動産があると、毎年の固定資産税は受託者あてに請求が届き、信託財産のなかから支払うことになります。これも開始後にかかるコストの一つです。
これらのランニングコストは、家族だけで運用すればほとんどかからないこともあれば、専門家を関与させると毎年それなりの金額になることもあります。どこまで専門家に任せるかで、続けるあいだの負担が変わると考えておきましょう。
信託の開始後に契約内容を変更するときも、費用がかかることがあります。たとえば、受託者を交代する、信託する財産を追加する、管理のルールを見直す、といった場面です。
家族信託が終了すると、信託財産を受託者から帰属権利者(最終的に財産を受け取る人)へ引き継ぐ手続きが必要です。
不動産がある場合は、名義を戻す登記に登録免許税と司法書士報酬(1件5万〜10万円程度)がかかります。登録免許税の税率は、誰がどう引き継ぐかで変わるため、終了前に専門家へ確認すると安心です。終了対応を弁護士に依頼すると、20万〜50万円程度かかることもあります。
家族信託は、契約で定めた事由(受益者の死亡や目的の達成など)で終了します。終了時には、残った財産を帰属権利者へ引き継ぐ手続きが必要で、引き継ぎ方によっては相続税や譲渡所得税などの税金がかかることもあります。導入時だけでなく、“出口”の費用と税金まで見据えて設計することが大切です。
費用を抑えるために「自分でやりたい」という方も多いでしょう。法律上、自分で手続きすることは可能ですが、向き・不向きがあります。
自分で手続きすれば、専門家報酬がかからず、実費だけで済みます。
具体的には、公正証書の公証人手数料(数万円)と、不動産があれば信託登記の登録免許税です。シンプルな内容(現金のみ・家族が受託者)なら、自分で進められることもあります。
ただし、専門家報酬がかからない代わりに、契約内容を自分で考え、書類を自分で集める手間と時間がかかります。お金のコストは抑えられても、調べながら進める負担は小さくない点は理解しておきましょう。
一方で、自分でやると次の点でつまずきやすくなります。
たとえば、契約書を自分で作ったものの金融機関に信託口口座の開設を断られ、結局やり直しになる、というケースは少なくありません。
さらに、契約書の内容に不備があると、家族信託そのものが機能しなくなるおそれがあります。費用を抑えたい場合でも、契約書の設計だけは専門家に依頼するなど、部分的な活用がおすすめです。
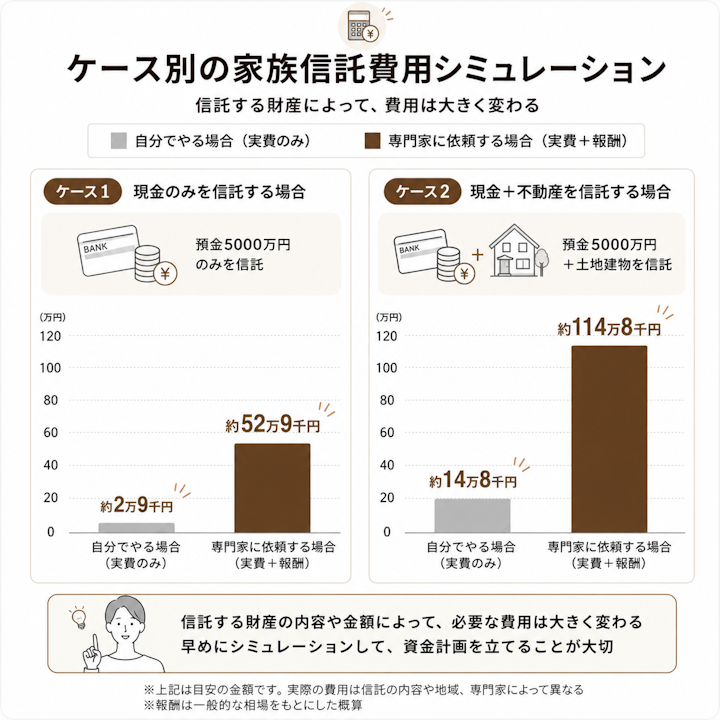
ここまでの費用を踏まえて、実際の金額イメージを2つのケースで見てみましょう。前提として、信託契約書は公正証書で作成し、専門家費用は信託財産額の1%、信託登記の司法書士費用は1件10万円と仮定します(その他の雑費は除く概算です)。
ケース | 自分でやる場合 | 専門家に依頼する場合 |
|---|---|---|
現金5,000万円のみ | 約2万9,000円 | 約52万9,000円 |
現金5,000万円+土地建物(各1,500万円) | 約14万8,000円 | 約114万8,000円 |
預金5,000万円のみを信託するケースです。
不動産がないため、信託登記の費用はかかりません。現金だけのシンプルなケースでは、自分でやれば数万円に収まります。
預金5,000万円と、土地(評価額1,500万円)・建物(評価額1,500万円)を信託するケースです。
登録免許税は、土地1,500万円×0.3%+建物1,500万円×0.4%=10万5,000円です。不動産が入ると、登記費用のぶん総額が上がります。
2つのケースを比べると、自分でやるか専門家に頼むかで50万〜100万円ほど差が出ることがわかります。一方で、専門家に頼めば契約設計や登記の不備を防げるため、単純に「安いほうがよい」とは言い切れません。金額と安心のバランスで判断しましょう。
家族信託の費用を誰が負担するかは、費用の種類によって考え方が分かれます。
導入時の費用(コンサル・契約書作成・登記など)は、委託者(財産を託す本人)が負担するのが一般的です。財産を託す本人のための手続きだからです。
一方、開始後のランニングコスト(受託者・監督人の報酬、税務申告費用など)は、信託財産のなかから支払うのが基本です。信託財産を管理するために必要な費用は、その財産から出すという考え方です。
導入時の専門家費用についても、委託者本人が払うのか、利益を受ける受益者や受託者が負担するのか、家庭によって考え方が分かれます。まとまった金額になるため、誰が出すかを事前に話し合っておくと安心です。
誰がどの費用を負担するかは、信託契約のなかで決めておくとトラブルを防げます。あいまいなまま進めると、後で家族間でもめる原因になります。
家族信託の費用を抑えるには、次のような工夫があります。
とくに効果が大きいのは、信託する財産を絞ることです。専門家報酬は財産額の1%程度が目安のため、信託する財産を必要な分だけにすれば、そのぶん報酬も抑えられます。すべての財産を信託に入れる必要はありません。
また、同じ内容でも事務所によって料金が大きく異なることがあります。最低でも2〜3か所から見積もりを取り、料金に含まれる範囲を比べると、適正な金額が見えてきます。
ただし、「安さ」だけで選ぶと、契約の不備で結局やり直しになることもあります。費用と安心のバランスで選びましょう。
導入時の費用は、基本的に1回だけです。ただし、契約内容によっては毎年かかるランニングコストがあります。
具体的には、受託者・信託監督人などへの報酬や、税務申告を税理士に依頼する費用(1回10万〜20万円程度)などです。家族が無報酬で受託者を務める場合は、毎年の負担は小さく済みます。
なお、信託財産から一定の収益(年間3万円超など)が生じる場合は、受託者に信託の計算書などの提出義務が生じることがあります。税務面が不安なときは、税理士に相談しておくと安心です。
まずは信託する財産を絞る、自分でできる部分は自分でやる、相見積もりを取るといった工夫が有効です。
そのうえで、本当に家族信託が最適かを、遺言や成年後見など他の制度と比較して検討しましょう。目的によっては、より安い方法で実現できることもあります。たとえば、財産を渡す相手を決めたいだけなら遺言、判断能力が低下したあとの財産管理だけなら成年後見のほうが、費用を抑えられる場合があります。
法律上は、自分で手続きすることも可能です。ただし、契約書の設計・信託口口座の開設・信託登記でつまずきやすく、不備があると信託が機能しない・家族間のトラブルにつながるおそれがあります。
費用を抑えたい場合でも、契約書の設計など重要な部分は専門家に依頼するのが安心です。家族信託は一度設定すると長く続くものなので、最初の段階でつまずかないようにすることが、結果的にコストを抑えることにつながります。
家族信託は便利な制度ですが、コストは決して安くありません。費用の全体像をつかんだうえで、本当に家族信託が必要かを他の制度とも比べ、迷うときは弁護士などの専門家に相談しながら進めましょう。専門家に相談すれば、費用の見積もりだけでなく、自分の家庭にとって家族信託が向いているかどうかのアドバイスも受けられます。
旭川弁護士会所属。相続の問題は、専門的な知識が必要なことも多くあります。こじれてしまうと、長い時間を要したり、親族関係がうまくいかなくなったりすることもあります。心配なことがあったら先延ばしにせず、まずはお気軽にご相談ください。
 弁護士検索
 税理士検索


