月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

「相続放棄をしたら、生命保険金ももらえなくなるのでは」と心配になるかもしれませんが、受取人に指定された生命保険金であれば、原則としてその心配はありません。
先に結論をまとめると、次のとおりです。
相続放棄とは、プラスの財産も借金も、いっさい引き継がない手続きをいいます。
受取人が指定された生命保険金は、保険会社から受取人へ直接支払われるお金です。亡くなった人(被相続人)の財産をいったん通るわけではないため、相続財産ではなく、受取人自身の固有の財産として扱われます。
相続放棄で手放すのは、あくまで被相続人の財産です。もともと受取人のものとされる生命保険金は、その対象になりません。
たとえば、夫が自身を被保険者として保険に入り、妻を受取人にしていたとします。夫が亡くなって妻が受け取る生命保険金は、妻自身の財産です。妻は相続放棄をしても、この保険金を受け取れます。
被相続人に多額の借金があるとき、相続放棄をすれば返済義務を引き継がずに済みます。そのうえで、受取人になっている生命保険金は手元に残せるのです。
たとえば、父が1,000万円の借金を残して亡くなり、母を受取人とする生命保険金500万円があったとします。母が相続放棄をすれば、1,000万円の借金を返す義務は負いません。それでいて、受取人である母は500万円の保険金を受け取れます。
ただし、自身が連帯保証人になっている借金は、相続放棄をしても返済義務が残ります。
相続放棄そのもののメリット・デメリットや、放棄した借金を最終的に誰が引き継ぐのかは、次の記事でくわしく解説しています。
自身が連帯保証人になっている場合の扱いは、こちらの記事で確認できます。
相続放棄をした後に、被相続人の債権者から「受け取った保険金で返してほしい」と言われることがあります。弁護士ドットコムの「みんなの法律相談」にも、「相続放棄をして生命保険金を受け取った場合、債権者に対して支払う義務を負うのか」という相談が寄せられています。
 相談者の疑問
相続放棄をした人は、初めから相続人とならなかったものとみなされるため(民法939条)、被相続人の借金を返す義務はありません。受取人として受け取った生命保険金も受取人自身の財産なので、これを借金の返済に充てる必要もありません。
請求を受けたら、家庭裁判所から届いた相続放棄申述受理通知書の写しなどを示して、相続放棄をしたことを伝えましょう。その場で保険金から一部でも支払うのは避けましょう。いったん支払ったお金を後から取り戻すのは難しくなります。しつこく請求される場合は、弁護士に相談しましょう。
亡くなった親の借金を誰が払うのか、請求が来たときにすぐ払ってはいけない理由は、次の記事で解説しています。
生命保険金を受け取れるかどうかは、保険契約で誰が受取人に指定されているかを基本に、約款(保険契約の細かなルールを定めた書面)の内容もふまえて判断します。「みんなの法律相談」に寄せられた相続放棄と保険の相談でも、「受け取れるか」「受取人は誰か」に触れたものが半数を超えます。
パターンごとに結論をまとめると、次のとおりです。
受取人の指定 | 相続放棄後に受け取れるか |
|---|---|
相続放棄した本人や特定の相続人 | 受け取れる |
「法定相続人」(人を特定せず) | 受け取れる |
被相続人本人 | 受け取れない(相続財産になる) |
多くの保険契約は、契約時に「死亡保険金の受取人:長男〇〇」のように、受取人を1人に指定しています。この場合、保険金はその人の固有の財産です。指定された人が相続放棄をしても、生命保険金は原則として受け取れます。
受取人が個人名ではなく、「法定相続人」とだけ指定されているケースもあります。「みんなの法律相談」でも、兄弟3人で相続放棄をする予定の人から、受取人が「法定相続人」となっている父の生命保険金を受け取れるのかという相談が寄せられています。
相談者の疑問この場合も、保険金は相続財産ではなく受取人(法定相続人)の固有の財産として扱われ、相続放棄をしても受け取れます。
受取人を単に「法定相続人」と指定した場合、特段の事情がない限り、各受取人は相続分の割合で保険金を取得するとした最高裁判例があります(最判平成6年7月18日)。ただし、契約によっては異なる扱いが定められていることもあるため、具体的な割合や請求の方法は、契約内容や約款で確認してください。
注意したいのは、受取人が被相続人本人に指定されているケースです。この場合の給付は、原則として被相続人の財産、つまり相続財産になります。相続放棄をした人は、この給付を相続によって受け取ることはできません。
また、受取人が指定されていない場合は、約款や法令に従って受取人・権利帰属を判断します。名称だけで決めず、契約内容を確認しましょう。
結論として、受取人に指定された生命保険金なら、受け取った後でも相続放棄はできます。ただし、何を受け取ったかによって結論が変わるため、ここは正確に押さえておきましょう。
相続放棄では、相続財産を処分すると、相続を単純承認したものとみなされ、相続放棄が認められなくなるおそれがあります。これを法定単純承認といいます。
たとえば「みんなの法律相談」には、受取人として受け取った保険金の一部を、葬儀代などを立て替えてくれた叔父への返済に充ててしまい、相続放棄ができるか心配になった人の相談もあります。
相談者の疑問しかし、受取人固有の財産である生命保険金は、被相続人の財産ではありません。そのため、保険金を受け取っても法定単純承認にはあたらないため、原則として相続放棄ができなくなることはありません。受け取った保険金を自身の生活費などに使うことも、原則として相続放棄には影響しません。
どんな行為が単純承認とみなされるのかは、次の記事でくわしく解説しています。
一方で、被相続人の財産を売却したり、自己のために使ったりすると、法定単純承認にあたり、相続放棄が認められなくなるおそれがあります。生命保険に関係するお金では、次のものに注意しましょう。
たとえば、父が保険契約者・保険料負担者で、子を被保険者とする生命保険契約を継続中に父が亡くなった場合、その契約に関する権利は相続財産となることがあります。相続放棄を検討している人が勝手に契約を解約し、解約返戻金を受け取ると、法定単純承認にあたるおそれがあります。
保険会社から受け取りの手続きを案内されても、相続放棄をするなら、被相続人のお金には手をつけないことが大切です。
「みんなの法律相談」にも、相続放棄が受理された後に保険会社から医療保険の払い戻しがあると言われ、受け取らなくてよいのか迷う相談が寄せられています。
相談者の疑問相続放棄の前後にやってしまうと、放棄が認められなくなる行為は、次の記事でまとめて確認できます。
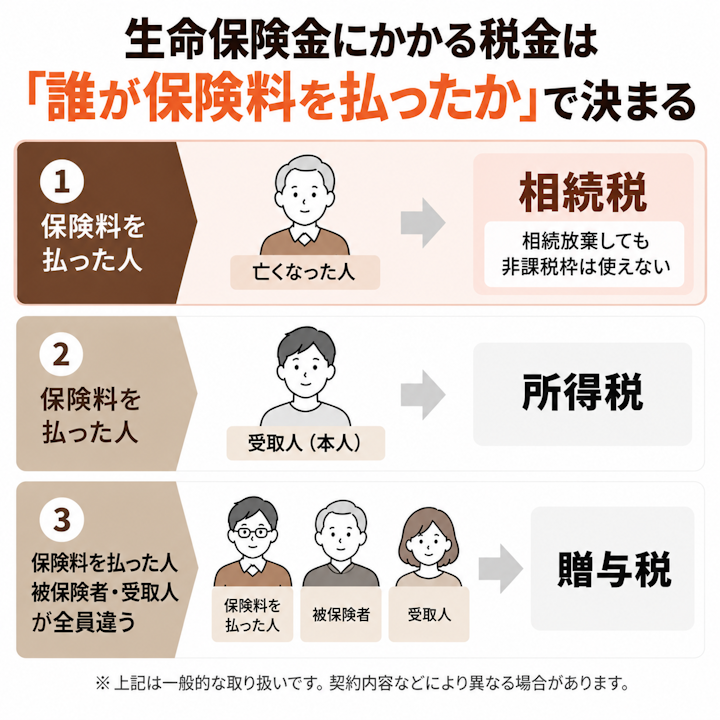
相続放棄をしても生命保険金を受け取れますが、「相続放棄したのだから税金もかからない」と考えるのは誤解です。民法と税法ではルールが別で、税法上は保険料を負担した人などに応じて、相続税・所得税・贈与税の対象になります。
どの税金がかかるかは、次の組み合わせで決まります。
保険料を負担した人 | 被保険者・受取人 | かかる税金 |
|---|---|---|
亡くなった人 | 被保険者も亡くなった人 | 相続税 |
受取人本人 | 被保険者が亡くなった人 | 所得税 |
被保険者・受取人以外の人 | 3者がそれぞれ異なる | 贈与税 |
被相続人の死亡によって取得する死亡保険金のうち、被相続人が負担した保険料に対応する部分は、税法上、みなし相続財産として相続税の対象になります。みなし相続財産とは、民法上は相続財産でなくても、相続税の計算では相続または遺贈により取得したものとみなされる財産をいいます。
そのため、相続放棄をして相続人でなくなった人でも、受け取った死亡保険金には相続税がかかることがあります。ただし、みなし相続財産を含む課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、原則として相続税はかかりません。
みなし相続財産の考え方や、相続税での非課税枠の扱いは、次の記事でくわしく解説しています。
生命保険金には、残された家族の生活を守るための非課税枠があります。金額は「500万円×法定相続人の数」で計算します。
ただし、非課税枠を使えるのは相続人が受け取った保険金だけで、相続放棄した人が受け取った保険金には適用されません。なお、枠の金額を計算するときの「法定相続人の数」には、相続放棄した人も含めます。
具体例で見てみましょう。法定相続人が子2人で、そのうち1人が相続放棄したとします。非課税枠は「500万円×2人=1,000万円」ですが、この枠を使えるのは相続人として保険金を受け取る残りの1人だけです。
相続人が受け取った保険金のうち非課税枠を超えた部分と、相続放棄した人が受け取った保険金の全額は相続税の課税対象に含めて計算します。相続税の申告が必要な場合の期限は、相続の開始があったことを知った日の翌日から10か月以内です。
申告期限の数え方や、過ぎたときのペナルティは、次の記事で確認できます。
たとえば、妻が自身で保険料を払い、夫を被保険者、受取人も妻にしていた場合は、妻が受け取る保険金は所得税の対象です(一時金で受け取る場合は一時所得、年金形式で受け取る場合は雑所得)。一方、父が保険料を払い、母を被保険者、子を受取人にしていた場合は、3者が異なるため贈与税の対象になります。
どの税金がいくらかかるかは、契約内容や金額によって変わります。判断に迷うときや税額を正確に知りたいときは、相続にくわしい税理士に相談することをおすすめします。
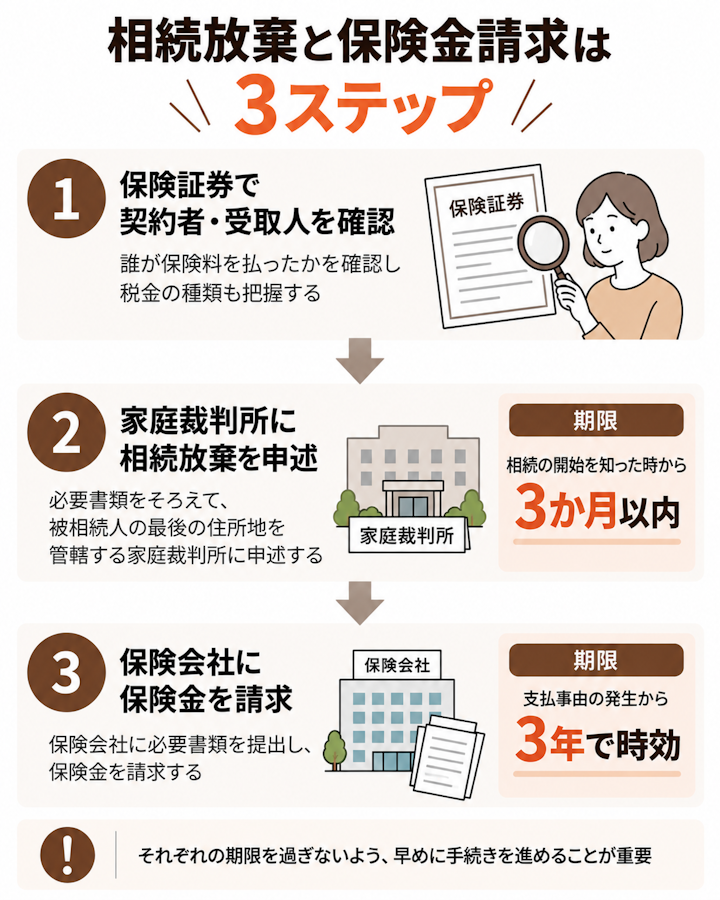
相続放棄と保険金の請求は、別々の手続きです。相続放棄には3か月、保険金の請求には3年の期限があるため、次の順番で進めると取りこぼしを防げます。
まず、保険証券で契約者(保険契約を結んだ人。通常は保険料を払う人)・被保険者(その人が亡くなると保険金が支払われる人)・受取人の3つを確認します。受取人が誰かで、受け取れるかどうかが決まり、保険料を負担した人・被保険者・受取人の組み合わせで、かかる税金が決まるためです。なお、税金は契約者の名義ではなく、実際に保険料を負担した人を基準に判断されます。
証券が見当たらないときは、契約していた保険会社に問い合わせて契約内容を確認しましょう。過去に受取人を変更していないかも、あわせて見ておくと安心です。
相続放棄は、原則として、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述(書面で申し出ること)しなければなりません。保険金を受け取るかどうかとは別に、この期限は過ぎないよう気をつけましょう。
期限の数え方や、調査が間に合わないときの延ばし方は、次の記事で解説しています。
家庭裁判所に出す申述書の書き方は、記入例つきの次の記事で確認できます。
生命保険金の請求には期限があります。保険金を請求する権利は、原則として支払事由が発生した日(被相続人の死亡など)から3年で時効により消滅します(保険法95条1項)。
「相続放棄の手続きで忙しく、保険金の請求をうっかり忘れていた」とならないよう、早めに保険会社へ連絡しましょう。
相続放棄をしても受け取れるのは、生命保険金だけではありません。受取人や受給者の固有の財産とされるものは、ほかにもあります。
相続放棄をすると何を失い、何が残るのかという全体像は、次の記事にまとめています。
勤務先の就業規則や退職金規程で「遺族に支払う」と定められている場合、死亡退職金は遺族固有の財産になります。そのため、受取人に指定された人なら、相続放棄をしても受け取れます。
一方で、受取人を定めた規程がない場合は、死亡退職金が被相続人の財産(相続財産)とされ、相続放棄をすると受け取れないことがあります。勤務先の規程を確認しておきましょう。
遺族年金(遺族基礎年金・遺族厚生年金)は、国の法律にもとづいて遺族の生活を守るために支給されるお金です。被相続人の財産ではないため、相続放棄をしても受給資格に影響はありません。
このほか、未支給年金や、健康保険から支給される葬祭費・埋葬料なども遺族固有の給付なので、相続放棄をしたかどうかに関係なく、要件を満たす遺族が受け取れます。
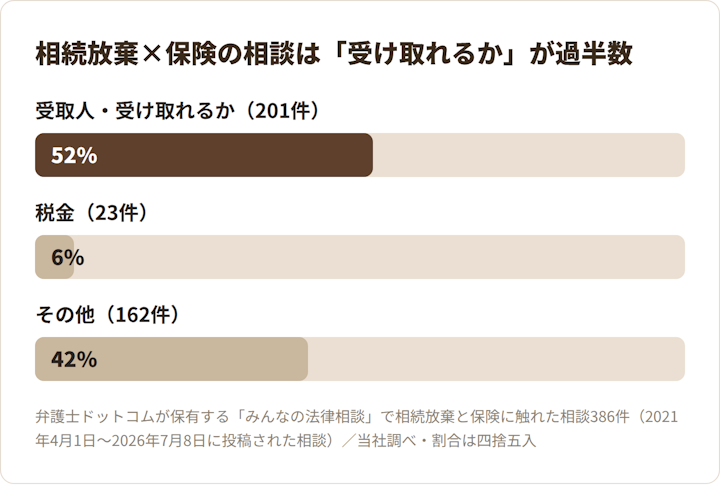
弁護士ドットコムが保有する「みんなの法律相談」に寄せられた相談のうち、相続放棄と保険の両方に触れた相談は386件ありました。このうち受取人や受け取れるかに触れた相談が201件(52%)と最も多く、税金に触れた相談は23件(6%)でした。
残る162件(42%)は、保険の解約や名義変更、請求の手続きなどに関する相談です。相続放棄を考える人の多くが、まず「保険金を受け取れるか」で悩んでいることがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=386。割合は四捨五入)。
受取人が指定されている契約なら、保険会社は受取人へ保険金を支払う義務があります。そのため、相続放棄の事実をわざわざ伝える必要は、基本的にありません。
ただし、受取人が「法定相続人」とだけ指定されているなど、取り扱いに迷うケースもあります。不安があるときは、保険会社の担当者や弁護士に確認してから手続きを進めると安心です。請求に必要な書類は契約内容によって異なるため、事前に保険会社に確認しておきましょう。
受取人として指定されていても、保険金を請求するかどうかは受取人自身が決められます。請求しなかったとしても、そのことで相続放棄に影響が出たり、被相続人の借金を負ったりすることは、原則としてありません。
ただし、保険金の請求権は原則3年で時効により消滅し、その後は受け取れなくなります。受け取らない判断は、保険会社に扱いを確認してから落ち着いて決めましょう。
指定されていた受取人が被保険者より先に亡くなり、その後に受取人の変更がされていない場合は、原則として、亡くなった受取人の相続人が新たな受取人になります(保険法46条)。受取人となる相続人が複数いるときは、その相続人らが人数で等しく分けて受け取るのが原則です(最判平成5年9月7日)。
受取人が誰になるか判断が難しいときは、保険会社や弁護士に確認しましょう。
相続放棄をしても、受取人に指定された生命保険金は受取人固有の財産として受け取れます。受け取っても法定単純承認にはあたらないため、受け取った後でも相続放棄はできます。
ただし、受取人が被相続人本人の保険金や、被相続人名義の解約返戻金などに手をつけると、相続放棄が認められなくなるおそれがあります。また、死亡保険金はみなし相続財産として相続税の対象になり、相続放棄した人には「500万円×法定相続人の数」の非課税枠が使えない点にも注意が必要です。
受取人の指定があいまいで保険金を受け取れるか判断がつかないとき、債権者から保険金での返済を求められたとき、相続放棄の3か月の期限が迫っているときは、対応を誤ると受け取れるはずのお金を失ったり、放棄できなくなったりするおそれがあります。
迷ったときは、まずは弁護士への初回相談で、あなたのケースで生命保険金を受け取れるか、相続放棄をどの順番で進めるべきかを確認しましょう。
東京大学法学部卒。現在は茨城県内複数箇所のほか、東京にも事務所を構え、190社超の顧問企業の対応をはじめとする企業法務から相続・離婚・交通事故・労働問題・刑事事件まで幅広い案件に対応。相続分野では、遺産分割、遺留分侵害請求、遺言無効確認等の交渉・調停・訴訟対応を手がける。登録番号37939(第二東京弁護士会)
 弁護士検索
 税理士検索