月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

遺言信託には、大きく分けて2つの意味があります。1つは信託銀行などが提供する遺言関連のサービス、もう1つは法律上の「遺言による信託」です。中身がまったく異なるため、まずここを整理しましょう。
一般に広告などで見かける「遺言信託」は、ほとんどが信託銀行のサービスを指します。「銀行に頼むサービスか、家族に財産管理を託す仕組みか」で区別できます。
信託銀行の遺言信託は、遺言書の作成サポートから保管、相続発生後の執行までをまとめて任せられるパッケージサービスです。主に次の3つを行ってくれます。
ただし注意したいのは、信託銀行が財産を運用・管理してくれるわけではないという点です。あくまで遺言に関する事務のサポートで、「信託」という名前ほど財産を預けて増やすものではありません。
利用するのは、ある程度まとまった資産があり、相続手続きの窓口を1つにまとめたい人が中心です。相続発生後の煩雑な手続きを、家族に代わって任せられる点に価値があります。
もう1つの遺言信託は、遺言書の中で信託を設定する法律上の仕組みです。たとえば「自分の死後、長男を受託者(財産を預かって管理する人)として、障害のある二男のために財産を管理してほしい」と遺言で定めます。
これは信託の設定方法の1つで、家族に財産管理を託す家族信託(民事信託)のほか、信託銀行などを受託者とする形でも使われます。いずれにしても、いま説明している信託銀行の遺言信託サービスとは別物です。
「お金を払って銀行に手続きを頼む話」ではなく、「家族に財産管理の役割を引き継ぐ仕組み」だと理解すると違いがはっきりします。以降は主に信託銀行の遺言信託について解説します。
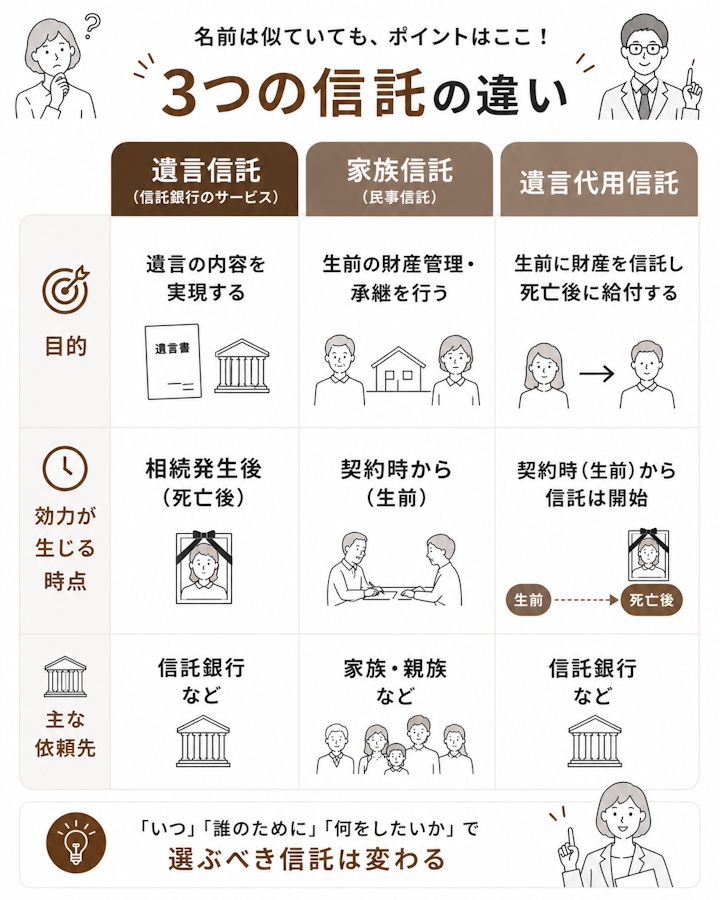
「遺言信託」と混同されやすいのが、家族信託(民事信託)、遺言代用信託、法律上の「遺言による信託」です。違いは次のとおりです。
名称 | どんな仕組みか | 効力が生じる時点 |
|---|---|---|
遺言信託(信託銀行) | 遺言の作成〜保管〜執行を代行するサービス | 相続発生後 |
遺言による信託(法律上) | 遺言書の中で信託を設定する | 相続発生後 |
家族信託(民事信託) | 信頼できる家族などに財産管理を託す契約 | 契約時(生前から) |
遺言代用信託 | 生前に信託しておき、死亡後に受取人へ給付する | 生前〜死亡後 |
認知症に備えたいなら、生前から財産管理を始められる家族信託か遺言代用信託が選択肢になります。遺言信託と「遺言による信託」は効力が生じるのが亡くなったあとで、生前の財産管理はカバーしません。
家族信託の仕組みは、こちらで詳しく解説しています。
おおむね次の流れで進みます。契約から相続発生まで数十年空くこともあります。
まず信託銀行の窓口で相談し、財産内容や希望する分け方を伝えます。費用やサービス範囲もこの段階で必ず確認しましょう。
相談を踏まえて遺言内容を固め、公証役場で公正証書遺言を作成します。遺言信託では原則として公正証書遺言が用いられます。
公証役場に払う手数料は財産額で変わるため、遺言信託の費用とは別に見積もっておく必要があります。
信託銀行と遺言信託の契約を結び、遺言書を預けます。以後、内容を見直すときは変更手続きを行います。
相続が発生すると、信託銀行が遺言執行者として名義変更や分配を実行し、完了後に執行報酬が相続財産から支払われます。
その間に家族構成や財産が変わったら、こまめに内容を見直すことが大切です。
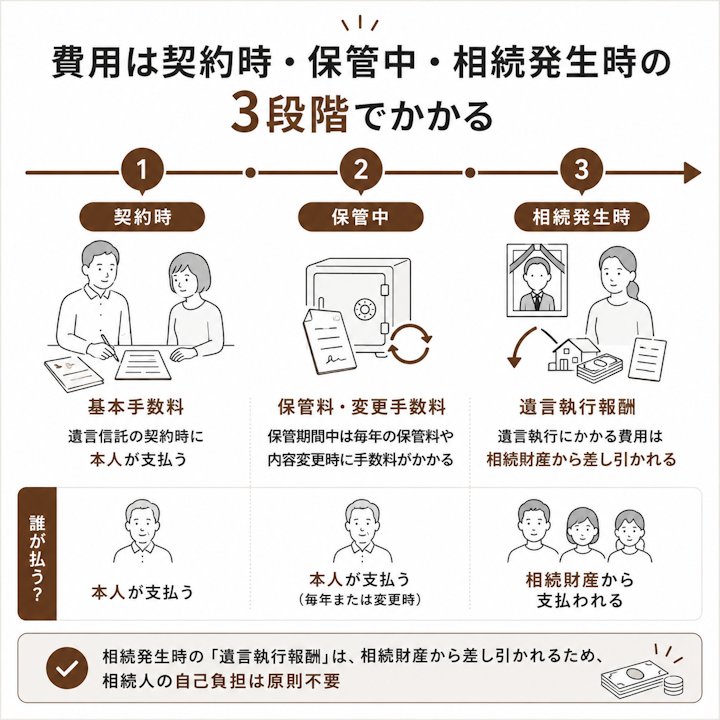
遺言信託が「高い」といわれるのは、複数の費用が、契約時・保管中・相続発生時とタイミングを分けてかかるためです。金額は信託銀行によって大きく異なります。
費目 | 支払うタイミング | ポイント |
|---|---|---|
基本手数料 | 契約時 | 申込み・遺言書作成サポートの対価 |
保管料 | 毎年(保管中) | 遺言書を預けている間かかる |
変更手数料 | 変更のつど | 遺言内容を書き換えるたびに発生 |
遺言執行報酬 | 相続発生時 | 最低報酬額の設定に注意 |
契約時に支払う初期費用で、申込みの段階でまとまった金額がかかるのが一般的です。
遺言書をまだ一度も使っていない入口の段階で払う費用で、解約したときの扱いは契約書で必ず確認しておきましょう(後述します)。
遺言書を預けている間は、毎年の保管料がかかります。また、家族構成や財産が変わって遺言内容を書き換えるたびに変更手数料が発生します。
遺言は結婚・離婚・相続人の死亡・財産の増減に合わせて見直すのが理想ですが、見直しのたびに費用がかかります。
相続が発生して遺言を執行する際にかかる報酬で、遺言信託の費用の中でも特に大きくなりやすい部分です。最低報酬額を設けている信託銀行もあり、その場合は資産規模が小さいほど割高になります。
執行報酬は財産の額に応じて決まる料率方式が一般的で、不動産や預貯金が多いほど報酬も大きくなります。相続発生後に相続財産から差し引かれて、初めて高さを実感するケースも少なくありません。
弁護士ドットコムの「みんなの法律相談」には、「信託銀行が遺言執行者に指定されているが、費用が高額なので辞退してもらえないか」という相談が寄せられています。
 相談者の疑問
遺言書で執行者に指定されている以上、相続人の希望だけで交代させられるとは限りません。任務を怠るなどの正当な事由があれば家庭裁判所に解任を請求できますが、費用が高いという理由だけでは認められにくいのが実情です。
信託銀行以外を執行者にした場合の報酬水準を知っておくと、見積りが高いか安いかを判断できます。
遺言信託の費用とは別に、相続登記(司法書士)や相続税申告(税理士)の費用が別に必要になることもあります。遺言信託の料金に含まれないため、総額で考えましょう。
弁護士に直接依頼する場合の費用感は、こちらで比較できます。
費目を並べるだけでは総額が見えません。実際に公表されている手数料を当てはめて考えてみましょう。
三井住友信託銀行は基本手数料を抑えた手数料プランⅠと支払い総額を抑えた手数料プランⅡを公表しています(2026年9月時点)。
費目 | プランⅠ | プランⅡ |
|---|---|---|
申込時の基本手数料 | 33万円 | 88万円 |
遺言書の保管料(年) | 6,600円 | 無料 |
変更手数料(1回) | 5万5,000円 | 5万5,000円 |
遺言執行報酬の最低額 | 110万円 | 33万円 |
執行報酬は相続財産に料率を掛けて計算しますが、結果が最低額を下回るときは最低額が適用されます。同行が公表する料率(5,000万円以下の部分は2.20%)で逆算すると、最低額が効くのは次の水準です。
たとえば遺産3,000万円でプランⅠを20年利用した場合、申込時33万円+保管料13万2,000円+執行報酬110万円で、変更手続きをしなくても総額は約156万円です。遺産に対する負担は5%を超えます。
同じ条件でプランⅡなら約154万円。保管料の有無より、最低報酬額のほうが総額を左右します。
遺言信託の費用は、契約時に一度払って終わりではありません。相続が発生するまでの年数が長いほど、保管料と変更手数料が積み上がります。
60歳で契約し85歳で相続が発生すると保管期間は25年。年6,600円なら16万5,000円です。その間に3回書き換えれば、変更手数料16万5,000円が加わります。
見積りには、この「預けている間の費用」が含まれていないことが多い点に注意してください。想定する保管年数と見直し回数を掛け算し、総額に足してみましょう。
信託銀行の遺言信託には、次のようなメリットがあります。
財産の棚卸しや分け方について、専門の担当者に相談しながら遺言書を作れる点は安心材料です。何から手をつけてよいかわからない人には、窓口が1つにまとまるのが利点です。
自分だけで作ると形式の不備で無効になるおそれもありますが、公正証書遺言なら形式面のミスを防ぎやすくなります。
相続発生後の手続きを担う遺言執行者に信託銀行を指定できるため、相続人に手続きの負担をかけにくいのが特徴です。
誰を執行者にするかで、相続後の手続きのスピードと費用が変わります。
個人の専門家と違い、組織として長期間にわたり対応してもらえるため、担当の継続性が期待できます。
信託銀行が保管するため、紛失や改ざんのリスクを抑えられます。自宅保管にありがちな「いざというとき見つからない」事態を避けられます。
相続発生時には信託銀行から相続人へ連絡が入るため、遺言の存在が見過ごされる心配が少ないのも安心です。
便利な一方で、「そもそも引き受けてもらえない」ケースがある点は見落とされがちです。
前述のとおり、基本手数料・保管料・遺言執行報酬などが積み重なり、総額が高くなりやすいのが最大のデメリットです。特に遺言執行報酬の最低額は、費用対効果を左右します。
遺言書の作成だけを弁護士に依頼する場合と比べると、保管・執行までセットになる分、負担は大きくなりがちです。
信託銀行の遺言信託で扱えるのは、原則として財産の分け方に関する内容だけです。子の認知や相続人の廃除(著しい非行があった相続人から相続権を失わせる手続き)は、遺言そのものには書けますが、信託銀行のサービスの対象外です。
信託銀行が執行者として無理なく対応できる範囲に内容が調整されることがあり、複雑な希望がそのまま反映されない場合があります。
特定の事業を特定の相続人に承継させたいといった要望は、調整を求められることがあります。実現したい内容があるなら、契約前に確認しておきましょう。
遺言の執行は行っても、相続税の申告は別途、税理士に依頼する必要があります。
相続税の申告期限は相続の開始があったことを知った日の翌日から10か月以内です。遺言信託を使う場合でも、税理士への相談は早めに進めましょう。
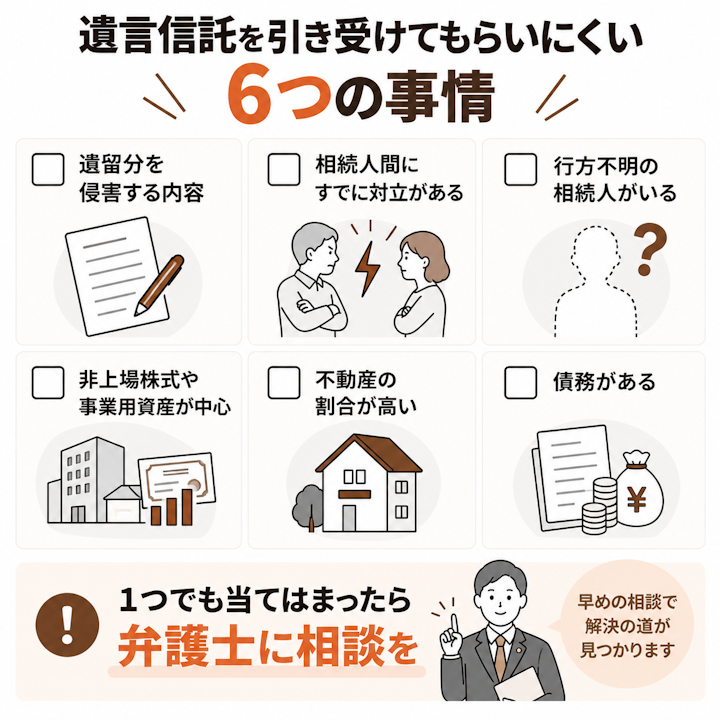
相続人同士で争いが予想されるケースは、信託銀行が引き受けないことが一般的です。中立の立場のため、相続人間の交渉や調停の代理はできません。
問題は、「紛争性があるかどうか」の線引きが見えにくいことです。次のような事情があると、申込みの段階で断られたり、相続発生後に執行を辞退されたりします。
同じく「みんなの法律相談」には、被相続人が契約した遺言信託の内容を後から知り、姪に遺留分の倍以上の現金が渡ることに納得できないという相談も寄せられています。
相談者の疑問遺言信託を使っても、遺留分が無くなるわけではありません。心当たりがあるなら、契約前に弁護士に相談しておきましょう。
遺言執行報酬などの費用は相続発生時に相続財産から支払われるため、相続人が金額を知らず、後で「こんなにかかるのか」ともめることがあります。
契約内容や費用を家族に共有しておくことが対策になります。
途中で遺言信託を解約する場合、解約手数料がかかることもあります。気軽に始めて後で解約すると、費用だけが残る点に注意しましょう。
解約は契約者本人が申し入れて行います。認知症などで意思表示できなくなると解約自体が難しくなるため、迷っているなら元気なうちに判断しましょう。
既に払った基本手数料については、契約書に「途中解約でも返金しない」と定められている例があります。まず自分の契約書の記載を確認し、納得できない場合は消費生活センターや弁護士に相談する余地があります。
「みんなの法律相談」には、保管開始時に100万円の手数料を支払った信託銀行との契約を解除したいが、契約書に途中解約でも返金しない旨の記載があり、返金を求められるか知りたいという相談もありました。
相談者の疑問「とりあえず契約してみる」前に、解約時の条件まで確認しておくことが、無駄な出費を防ぐいちばんの近道です。
向いている人と向かない人を整理します。
向いている人 | 向かない人(専門家への依頼を検討) |
|---|---|
まとまった資産があり費用負担が気にならない | 資産規模が小さく費用を抑えたい |
相続人同士でもめる可能性が低い | 相続人が対立しそう・紛争性がある |
窓口を1つにまとめたい・家族の負担を減らしたい | 認知・廃除など身分に関する希望がある |
「もめそう」「費用を抑えたい」「複雑な希望がある」なら、弁護士への直接依頼のほうが適していることが多いといえます。
迷ったときは、自分の資産規模・家族関係・遺言で実現したい内容の3つを書き出すと判断しやすくなります。
遺言信託は、亡くなったあとの財産の分け方を実現する仕組みで、生きている間の財産管理には効果がありません。次のような希望があるなら、ほかの制度との組み合わせを検討しましょう。
家族信託にも、受託者になった家族が財産を開示しないなど独特のトラブルがあります。注意点はこちらでまとめています。
両者は得意な場面が異なります。信託銀行は「もめない前提で窓口をまとめたい人」、弁護士は「もめる可能性がある・複雑な事情がある人」に向きます。
遺言を残す方法は、信託銀行か弁護士かの二択ではありません。できること・できないことを並べると次のとおりです。
やりたいこと | 遺言信託(信託銀行) | 弁護士への依頼 |
|---|---|---|
遺言書の作成サポート | ○ | ○ |
遺言書の保管 | ○ | ○ |
遺言の執行 | ○ | ○ |
子の認知・相続人の廃除 | × | ○ |
遺留分をめぐる交渉・調停 | × | ○ |
相続人間の紛争の代理 | × | ○ |
不動産の相続登記 | ×(司法書士へ) | ○ |
費用を抑えたいなら自筆証書遺言書保管制度(自筆の遺言書を法務局に預ける制度)もあります。保管の申請手数料は1件3,900円で、毎年の保管料はかかりません。ただし作成も執行も自分で進めます。
信託銀行は中立の立場のため、相続人の一方に立って交渉できません。相続開始後に対立が表面化すると、手続きが止まることがあります。
「みんなの法律相談」には、父が公正証書遺言を後の自筆証書遺言で撤回したのに、信託銀行が執行者は自行のままだと主張し、相続手続きが進まないという相談もありました。
相談者の疑問遺言を決める段階から弁護士が入っていれば、相続人の一方の代理人として、撤回や執行者の交代についても正面から主張できます。
もちろん、信託銀行には組織としての安心感や長期間の安定したサポートという強みがあります。どちらが優れているかではなく、自分の状況に合うかで選びましょう。
弁護士ドットコムが保有する「みんなの法律相談」に寄せられた相続の相談30,302件のうち、遺言信託や信託銀行に触れた相談は66件でした。
内訳は、遺言執行者をめぐるものが24件と最も多く、次いで遺留分など相続人間の対立が18件、費用・手数料が16件、遺言の書き換え・撤回が9件、解約・取りやめが7件です。
複数の論点を含む相談は重複して数えています(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=30,302)。
信託銀行の遺言信託は、原則として公正証書遺言を前提としています。自筆証書遺言を自分で作って法務局に預ける制度もありますので、費用を抑えたい場合はこちらも検討できます。
自筆証書遺言書保管制度の手続きや費用は、こちらで確認できます。
いいえ。遺言信託は遺言の作成・保管・執行を支援するサービスで、相続税の額そのものを軽くする仕組みではありません。
相続税対策をしたい場合は、生前贈与や各種特例の活用など別の方法を税理士に相談しましょう。
遺言に書いた財産を売却したり預金を移したりすると、その部分の遺言が実現できなくなることがあります。財産が大きく動いたら、変更手続きで内容を実態に合わせましょう。
動かす予定のある財産は「その他の財産は誰に相続させる」とまとめて書くと、書き換えの回数を減らせます。
遺言信託には、信託銀行のサービスと法律上の「遺言による信託」という2つの意味があります。一般的なのは信託銀行のサービスで、作成・保管・執行をまとめて任せられます。
一方で、手数料が積み上がり、遺産3,000万円でも総額150万円を超えることがあります。もめそうなケースや身分に関する希望に対応できない点も弱点です。
「まとまった資産があり、もめる心配が少ない」人には向いていますが、費用を抑えたい・もめそう・複雑な希望がある場合は、弁護士など専門家への直接依頼を検討するとよいでしょう。
もめそうなとき、身分に関する希望があるとき、執行報酬の負担が見合うか判断しづらいときは、契約前に方針を整理しておきましょう。
まずは弁護士への初回相談で、あなたのケースで遺言信託と直接依頼のどちらが合うか、想定される総額と、もめそうな相続人がいる場合の備え方まで含めて確認しておきましょう。
大阪弁護士会所属。元国税職員の弁護士が、法務と税務の両面から相続問題の解決をサポートします。相続税に配慮した遺言書の作成や事業承継にも対応しております。相続問題や事業承継について不安や疑問のある方は、お一人で悩まずに、お気軽にご相談ください。
 弁護士検索
 税理士検索