月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

賃貸アパートやマンションの敷地を相続すると、まず出てくるのが「貸家建付地」という耳慣れない言葉です。読み方は「かしやたてつけち」。相続税の計算では重要な用語なので、意味と評価が下がる理由から押さえましょう。
貸家建付地とは、自分が所有する土地に、自分で建てたアパートや貸家などの建物を建て、その建物を他人に貸している場合の、その土地のことをいいます。賃貸アパート・賃貸マンション・戸建て賃貸などの敷地が典型例です。
ポイントは、「土地」と「その上の建物」の両方を自分が所有し、建物だけを他人に貸している点にあります。土地そのものを他人に貸しているわけではありませんが、その土地の上には借家人(入居者)がいるため、所有者であっても自由に使えるわけではありません。この「使いにくさ」が、次に説明する評価減につながります。
ここでいう「貸している」とは、あくまで建物を貸していることを指します。建物がない土地をそのまま貸している場合は、後述のとおり貸家建付地には当たらないとされています。
貸家建付地は、自分で自由に使える土地(自用地)よりも相続税評価額が低くなります。理由は、建物を借りている入居者の権利(借家権)があり、所有者が土地や建物を自由に使ったり、すぐに明け渡しを求めたりすることが難しいためです。
たとえば、更地であればすぐに売却したり別の用途に使ったりできますが、アパートを建てて入居者がいる土地では、そう簡単にはいきません。この利用上の制約を評価に反映させ、そのぶん評価額を引き下げるのが貸家建付地の考え方です。相続税は財産の評価額をもとに計算するため、評価が下がることは、結果として相続税の負担が軽くなる方向に働きます。
貸家建付地として評価するには、おおむね次の条件を満たしている必要があるとされています。
これらを満たさない場合、たとえば無償で親族に貸しているケースなどは、貸家建付地として扱えないことがあります。個別の判断は後述します。
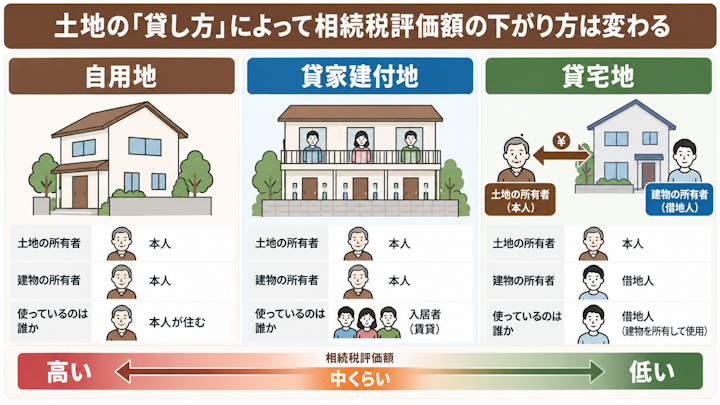
貸家建付地を正しく理解するには、似た言葉である「自用地」「貸宅地」との違いを整理しておくと分かりやすくなります。土地は貸し方によって評価の下がり方が変わります。
自用地とは、自宅の敷地や更地など、所有者が自分で自由に使える土地のことです。利用に制約がないため、3つの区分のなかでは評価額がもっとも高くなります。貸家建付地の評価額を計算するときの出発点(基準)になるのも、この自用地としての価額です。
貸宅地とは、他人に土地そのものを貸し、その借りた人が自分の建物を建てている土地のことです。貸家建付地が「土地も建物も自分のもの」であるのに対し、貸宅地は「土地は自分、建物は他人」という点が大きく異なります。借りている人の借地権が強く働くため、一般に貸家建付地よりもさらに評価が下がる傾向があります。
3つの区分を整理すると、次のようになります。
区分 | 土地の所有者 | 建物の所有者 | 評価の大小の目安 |
|---|---|---|---|
自用地 | 本人 | 本人(自分で使用) | 高い |
貸家建付地 | 本人 | 本人(他人に貸す) | 中くらい |
貸宅地 | 本人 | 他人(借地人) | 低い |
土地の評価方法全般(路線価方式・倍率方式や補正のしくみ)については、土地の相続税評価額をくわしく解説した記事で説明しています。不動産の相続税の全体像を知りたい場合は、不動産の相続税をまとめた記事もあわせてご覧ください。
ここからは、貸家建付地の評価額をどう計算するかを見ていきます。式に出てくる3つの割合の意味をつかめば、それほど難しくありません。
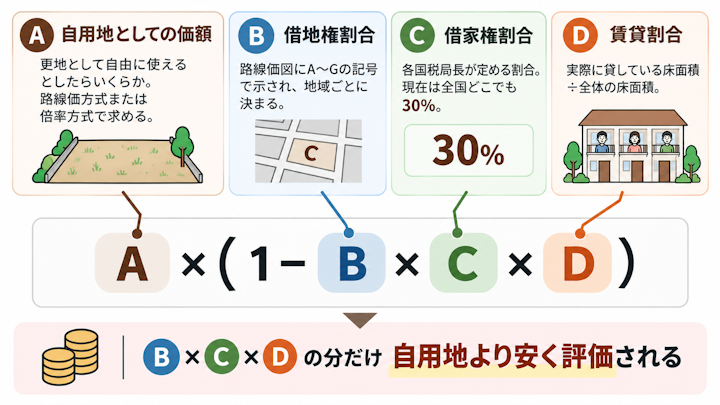
貸家建付地の相続税評価額は、次の式で求めます。
貸家建付地の評価額=自用地としての評価額×(1−借地権割合×借家権割合×賃貸割合)
まず自用地としての評価額(もし自分で自由に使える土地だったらいくらか)を出し、そこから3つの割合を掛け合わせたぶんだけ差し引くイメージです。順番に、それぞれの割合を見ていきましょう。
宅地の評価方法は、その土地がどこにあるかによって路線価方式と倍率方式の2つに分かれるとされています。
路線価方式は、路線価が定められている地域で使う方法です。路線価とは、その道路に面する標準的な宅地の1平方メートルあたりの価額で、国税庁が毎年公表する路線価図で確認できます。路線価は千円単位で表示されるため、「300」とあれば30万円という意味です。実際にはここに土地の形状などに応じた補正を加え、地積を掛けて求めます。
倍率方式は、路線価が定められていない地域で使う方法です。その土地の固定資産税評価額に一定の倍率を掛けて計算するとされています。
評価方法 | 使う地域 | 計算のもとになる数字 |
|---|---|---|
路線価方式 | 路線価が定められている地域(市街地など) | 路線価(1平方メートルあたり・千円単位で表示) |
倍率方式 | 路線価が定められていない地域 | 固定資産税評価額×一定の倍率 |
借地権割合とは、土地を借りる権利(借地権)が土地全体の価値に占める割合のことです。地域ごとに異なり、国税庁の路線価図に記号A〜G(おおむね90%〜30%)で示されています。都心部など地価の高い地域ほど高く設定される傾向があります。自分の土地の借地権割合は、路線価図で住所を確認して調べます。
路線価図では、各路線価の数字の右隣にA〜Gのアルファベットが添えられており、これが借地権割合を表します。「300D」とあれば路線価が30万円でDの区分、という意味です。記号はおおむね90%から30%まで10%刻みで対応するとされていますので、適用する割合はその年の路線価図の凡例で確認してください。
借家権割合とは、建物を借りている人の権利(借家権)の割合です。法律で一律に決められているのではなく各国税局長が定める割合とされていますが、現在は全国どこでも30%(0.3)とされています。地域による違いは事実上なく、実務ではどの土地でもこの数値を使うことになります。
賃貸割合とは、その建物のうち、実際に賃貸されている部分の床面積の割合です。課税時期(相続発生時)にどれだけの部屋が貸し出されているかを、床面積ベースで計算します。全室が埋まっていれば100%、半分が空室であればおおむね50%、というイメージです。満室に近いほど賃貸割合が高くなり、評価減も大きくなります。
正確には、課税時期に賃貸されている各独立部分の床面積の合計を、その家屋の各独立部分の床面積の合計で割って求めるとされています。部屋数ではなく床面積で計算する点に注意してください。
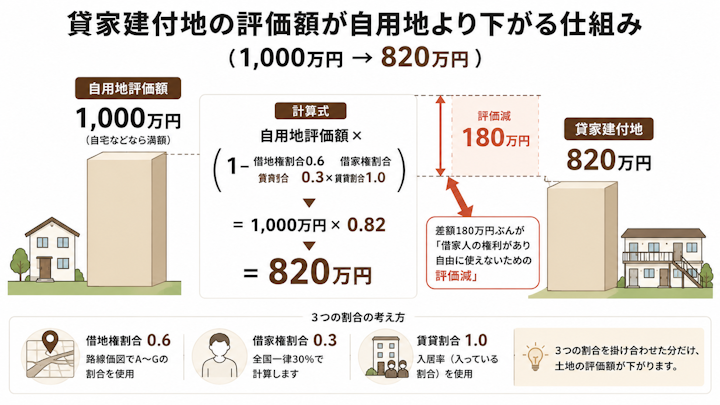
数値を当てはめて計算してみましょう。仮に、自用地としての評価額が1,000万円、借地権割合が60%(0.6)、借家権割合が30%(0.3)、賃貸割合が100%(1.0)だとします。
このケースでは、自用地なら1,000万円のところ、貸家建付地として820万円に下がる計算になります。実際の自用地評価額は路線価などから求めるため、具体的な金額は土地ごとに異なります。
満室(賃貸割合100%)を前提にすると、借地権割合の区分ごとの目安は次のとおりです。
路線価図の記号 | 借地権割合 | 差し引く割合(借地権割合×30%) | 自用地に対する評価額の割合 |
|---|---|---|---|
A | 90% | 27% | 73% |
B | 80% | 24% | 76% |
C | 70% | 21% | 79% |
D | 60% | 18% | 82% |
E | 50% | 15% | 85% |
F | 40% | 12% | 88% |
G | 30% | 9% | 91% |
実際の数値は路線価図の凡例で確認してください。空室があれば、差し引く割合はこの表よりさらに小さくなります。
なお、土地(貸家建付地)だけでなく、貸している建物(貸家)も評価が下がります。貸家の評価額は、おおむね「固定資産税評価額×(1−借家権割合×賃貸割合)」で計算します。賃貸物件では土地と建物の両方で評価が下がるため、自宅だけの場合より評価が複雑になります。
賃貸経営では空室がつきものです。空室があると、評価にどう影響するのかを確認しましょう。
賃貸割合は実際に貸している床面積の割合なので、空室が多いほど賃貸割合が下がり、そのぶん評価減も小さくなります。たとえば全室空室であれば賃貸割合はほぼ0となり、貸家建付地としての評価減はほとんど受けられず、自用地に近い評価になります。逆に満室であれば、評価減を最大限に受けられます。
とはいえ、入居者の入れ替わりで一時的に空室が生じることは珍しくありません。継続的に賃貸されている物件で、たまたま課税時期に空室になっていたようなケースでは、その部屋も引き続き賃貸されているものとして扱える場合があるとされています。
ただし、どの程度の空室期間までが「一時的」と認められるかは個別性が高く、募集を続けているかなどの事情も踏まえて判断されます。空室の扱いは判断が難しいため、自分のケースで賃貸割合をどう見るかは、税理士や税務署に確認することをおすすめします。
では、何を見て判断されるのでしょうか。国税庁が示している考え方では、おおむね次の点を総合的に考慮して判断されるとされています。
見られる要素 | チェックの視点 |
|---|---|
継続的に賃貸されてきたか | その部屋が課税時期の前後を通じて、賃貸用として使われてきたか |
速やかに募集をしたか | 前の入居者の退去後、すぐに新しい入居者の募集を始めたか |
空室の期間 | 課税時期の前後を通じて、空いていた期間が一時的といえる長さにとどまるか |
他の用途に使っていないか | 空いている間に自分で使ったり、物置などにしたりしていないか |
その後の賃貸が一時的でないか | 相続後の入居が、短期間で出ていく前提の一時的なものではないか |
空室期間については「例えば1か月程度」といった例示が示されていますが、これは一律の基準ではありません。1か月を超えたら必ず認められない、というものではなく、募集を続けていたかなどの実態とあわせて判断されます。
逆にいえば、空室期間が短くても、募集をまったくしていなかった、空室を自分の物置にしていたといった事情があれば認められません。ポイントは期間の長短とともに、貸す意思とそのための行動が続いていたかにあります。募集の依頼書やメール、広告の掲載記録といった資料は、生前のうちに所在を確認しておくと安心です。
貸家建付地の評価減とあわせて検討したいのが、「小規模宅地等の特例」です。要件を満たせば、評価額をさらに下げられる可能性があります。
小規模宅地等の特例のうち、賃貸アパートなどの敷地が対象になりうるのが「貸付事業用宅地等」です。要件を満たせば、200㎡までの部分について評価額を50%減額できます。
貸家建付地としての評価減を受けたうえで、さらにこの特例で減額できれば、土地の評価額はより小さくなります。ただし、相続開始前3年以内に新たに貸付事業を始めた宅地は、原則として対象外とされています(いわゆる3年縛り。事業的規模で貸付をしていた場合などの例外もあるとされます)。
この例外について補足すると、相続開始の日まで3年を超えて引き続き特定貸付事業(貸付事業のうち準事業以外のもの=事業的規模といえる貸付け)を行っていた被相続人などのその宅地等は、3年以内貸付宅地等には当たらないとされています。長く相当な規模で賃貸経営を続けてきた場合には、新しく貸し始めた土地でも特例を使える余地がある、ということです。
2つの減額は、貸家建付地として評価してから、その金額に特例を適用するという順番になります。自用地としての価額8,000万円、敷地400㎡、借地権割合60%、賃貸割合100%、特例の要件はすべて満たすものとして計算してみます。
ステップ | 計算 | 金額 |
|---|---|---|
出発点(自用地としての価額) | 400㎡分 | 8,000万円 |
ステップ1:貸家建付地としての評価 | 8,000万円×(1−0.6×0.3×1.0) | 6,560万円 |
ステップ2:200㎡分の切り出し | 6,560万円×200㎡÷400㎡ | 3,280万円 |
ステップ3:50%減額される金額 | 3,280万円×50% | 1,640万円 |
最終的な評価額 | 6,560万円−1,640万円 | 4,920万円 |
自用地なら8,000万円だったものが4,920万円になり、差額は3,080万円です。2つの減額を重ねると評価額が4割近く下がる計算になりますが、これはすべての要件を満たすことを前提にした試算です。
貸付事業用宅地等の特例は、申告期限まで賃貸事業を続け、その土地を保有していることなど、こまかな要件が定められています。要件を満たすかどうかの判断は専門的で、適用の可否で税額が大きく変わるため、自分のケースで使えるかは税理士に確認するのが安心です。特例の要件や具体的な計算については、小規模宅地等の特例をくわしく解説した記事もあわせてご覧ください。
なお、この特例は申告することが要件とされ、減額の結果として相続税が0円になる場合でも申告は必要です。また、原則として遺産分割がまとまっていないと使えず、分け方が決まらないこと自体が税務上の不利につながることがあります。
貸家建付地の判断は、実際には物件の使われ方によって変わります。代表的なケースを整理します。
まず押さえておきたいのが、貸家建付地は「土地の上に建物があり、その建物を貸している」ことが前提だという点です。土地を人に使わせていれば何でも貸家建付地になる、というわけではありません。
たとえば、青空駐車場や、資材置き場として貸している土地には、貸している建物や構築物がありませんので貸家建付地としての評価減は受けられず、原則として自用地として評価されると考えられています。青空駐車場がすべてダメというわけではなく、しっかりと砂利が敷き詰められていたり、アスファルトが敷いてある場合は構築物がありますので適用が可能となります。
一方、駐車場でもアパートの入居者専用としてその敷地と一体で使われている場合などは扱いが変わり、貸家建付地評価となり、小規模宅地等の特例も適用できます。境界が微妙なケースは税理士に判断を仰いでください。
1階が自宅、2階以上が賃貸といった賃貸併用住宅では、自分で住んでいる部分は自用地、貸している部分は貸家建付地として、床面積などに応じて分けて評価するのが基本です。全体を一律に貸家建付地として扱えるわけではない点に注意が必要です。
空室の扱いは前述のとおり、賃貸割合に影響します。また、複数の棟や区画がある場合は、評価する単位の考え方が問題になることがあります。こうした複雑なケースでは、評価の前提を税理士に確認しておくとよいでしょう。
家賃を受け取らず、無償で親族などに貸している「使用貸借」の土地は、貸家建付地には当たらず、自用地として評価されるのが原則です。借家人の権利が発生しないため、評価減の対象にならないと考えられています。近い身内へ「タダで貸しているだけ」の場合は評価が下がらない、と押さえておきましょう。
やっかいなのは、固定資産税相当額程度のわずかな金額しか受け取っていないケースです。有償の賃貸ではなく使用貸借に近いものとみられることがあります。親族に貸すこと自体が問題なのではなく、相場に見合った家賃を受け取り、契約書や入金記録が残っているかが分かれ目です。
賃貸に出している分譲マンションの一室では、敷地の持ち分(敷地権)について貸家建付地の考え方が関係します。マンションの相続税評価については、マンションの相続税をくわしく解説した記事で説明しています。
評価減の効果は実際にあります。ただし、評価が下がることと、その選択が家族にとって得であることは別の問題です。
評価減や特例で相続税が下がっても、引き継いだ賃貸物件そのものが赤字であれば、家族の手元に残るお金は増えません。空室が埋まらない、家賃が下がっている、建物が古く大規模修繕が控えている、借入金の返済が残っている——こうした事情があれば、相続後に負担だけが残ることもあります。
相続した側は、まず家賃収入と、管理費・修繕費・固定資産税・借入金の返済額を並べ、その物件が年間でいくら残るのかを確認してみてください。相続税が数百万円下がっても、毎年の収支が赤字なら長い目で見て損になることもあります。節税額の話だけで判断しないことが大切です。
もうひとつ知っておきたいのが、財産評価基本通達の総則6項の存在です。通達に定められた方法で評価することが著しく不適当と認められる財産は、国税庁長官の指示を受けて評価する、という趣旨が定められています。
形のうえでは計算式どおりでも、節税だけを目的とした不自然な形と見られる場合には、通常の評価方法が認められないことがあるということです。相続直前に取得し、相続直後に売却するといったケースは評価減が認められない可能性があります。
どのような場合に否認されるかは個別の事情によって判断され、一律の線引きはありません。ただ、相場に見合った家賃を取り、実際に貸し、記録を残すという当たり前のことが、いちばんの備えになります。
貸家建付地は評価の話に注目が集まりがちですが、賃貸物件の相続で本当に難しいのは、「誰がどう受け継ぐか(遺産分割)」であることが少なくありません。
アパート1棟のような賃貸物件は、現金のようにきれいに等分できません。相続人が複数いる場合、一人が物件を取得すると、ほかの相続人との公平をどう保つかが問題になります。物件の価値が遺産の大半を占めるようなケースでは、分け方をめぐって話し合いが難航しがちです。
分けにくいからといって、複数の相続人で共有にするのは慎重に検討すべきです。賃貸物件を共有にすると、家賃収入の配分、修繕や建て替えの判断、売却の可否などをめぐって、共有者の間で意見が対立しやすくなります。売却や大規模修繕には共有者全員の同意が必要になり、一人でも反対すると動けません。さらに、共有者が亡くなるとその持ち分がその相続人へ引き継がれ、関係者がねずみ算式に増えて、いっそう話がまとまりにくくなります。
賃貸物件の相続で実際にもっとも早くもめるのが、「話し合いがつくまでの間の家賃を誰が受け取るのか」という問題です。相続が起きても入居者は住み続け、家賃は毎月発生します。その間、物件を管理している相続人の口座に家賃が入り続け、あとから「あの家賃はどうなったのか」と揉めるのが典型的な流れです。
この点については、遺産である賃貸不動産から生じた賃料債権は遺産とは別個の財産であって、各共同相続人がその相続分に応じて分割単独債権として取得し、後にされた遺産分割の影響を受けない、という趣旨の最高裁判決(最判平成17年9月8日)があるとされています。
この考え方によれば、相続人が長男・次男の2人で法定相続分が2分の1ずつなら、分割がまとまるまでに発生した家賃は、物件を最終的に誰が取得するかにかかわらず2分の1ずつということになります。「アパートは長男が相続することになったのだから、それまでの家賃も全部長男のもの」とはならない、というのがポイントです。
実務では、家賃を受け取る口座を1つに決めて相続人全員が入出金を確認できるようにし、固定資産税や修繕費も同じ口座から払う形にしておくと、後の紛争を避けやすくなります。全員の合意があれば、分割までの家賃の清算を遺産分割協議のなかでまとめて行うこともできます。
共有を避ける方法として、一人が物件を取得して他の相続人へ現金(代償金)を支払う代償分割や、物件を売却して代金を分ける換価分割があります。代償分割は物件を残せる一方で代償金を用意できる資力が必要で、換価分割は公平に分けやすい一方で売却益に譲渡所得税がかかる場合があります。どの方法が適しているかは、財産の内容や相続人の希望によって変わります。
賃貸物件では、代償金の前提となる「物件をいくらと見るか」でも対立しがちです。相続税評価額と実際に売れる価格は一致せず、取得する側は評価額を、受け取る側は時価を基準にしたがる傾向があります。どの価格を使うかを先に決めておきましょう。
物件を売却して現金で分ける換価分割の流れや税金については、以下の記事でくわしく解説しています。
賃貸物件の相続では、評価額の算定や相続税の申告は税理士、分け方の交渉や相続人間の紛争解決は弁護士、と役割を分けて相談するのが効率的です。貸家建付地の評価や特例の適用は税務の専門領域である一方、「誰がどう受け継ぐか」でもめたときは、法的な根拠にもとづいて交渉や調停を進める弁護士の出番になります。
この役割分担が効いてくるのが申告期限との関係です。相続税の申告期限は10か月とされていますが、小規模宅地等の特例などは原則として遺産分割がまとまっていることが前提です。対立が長引けば、使えたはずの特例を期限内に使えず、いったん多く納めることになりかねません。もめる気配があるなら、税理士への相談と並行して早めに弁護士にも相談してください。
最後に、貸家建付地について相談の多い質問をまとめます。
空室の部分は原則として賃貸割合に含まれず、そのぶん評価減は小さくなります。ただし、継続的に賃貸してきた部屋がたまたま空いていた場合は、一時的な空室として賃貸中とみて差し支えない場合があるとされています。退去後すぐに募集を始めたか、空室の期間、他の用途に使っていないかなどを総合的に考慮して判断されます。「例えば1か月程度」という例示はありますが、一律の基準ではありません。
原則としてなりません。貸家建付地は土地の上に建物があり、その建物を貸していることが前提とされているためです。青空駐車場や資材置き場のように貸している建物がない土地は、原則として自用地として評価されると考えられています。ただし、アパートの入居者専用の駐車場としてその敷地と一体で使われている場合などは、扱いが変わる余地があります。
家賃を受け取らない「使用貸借」の場合、借家人としての権利が発生しないため、貸家建付地には当たらず自用地として評価されるのが原則です。固定資産税相当額程度しか受け取っていない場合も、有償の賃貸とはみられにくいと考えられています。相場に見合った家賃を受け取り、契約書と入金記録が残っているかが分かれ目になります。
家賃の配分、修繕や建て替えの判断、売却の可否など、あらゆる場面で共有者全員の足並みをそろえる必要が出てきます。売却や大規模修繕には全員の同意が必要で、一人でも反対すれば動けません。共有者が亡くなれば持ち分が次の世代に引き継がれ、権利者はさらに増えます。問題を先送りして関係者を増やす結果になりがちなので、代償分割や換価分割も含めて早めに弁護士へ相談してください。
貸家建付地は、自分の土地に建てた建物を他人に貸しているときの土地で、「自用地評価額×(1−借地権割合×借家権割合×賃貸割合)」で評価し、自用地より相続税評価額が下がります。間違えやすいのは賃貸割合で、空室は一時的なものに限って賃貸中とみなされる場合があるため、評価額が変わることがあります。空室の扱いや小規模宅地等の特例、分け方に迷ったら、相続に強い税理士に確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索