月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


マンションを相続したからといって、必ず相続税がかかるわけではありません。相続税は、遺産の総額が「基礎控除」を超える場合などにかかります。「マンションを相続した=多額の相続税」と思い込む前に、まずは相続税がかかるのかを確認しましょう。
基礎控除は、「3,000万円+600万円×法定相続人の人数」で計算します。たとえば相続人が配偶者と子ども2人の合計3人なら、基礎控除は4,800万円です。
マンションを含めた遺産の総額がこの基礎控除以下であれば、原則として相続税はかからず、申告も不要です。反対に、基礎控除を超える場合は、超えた部分に相続税がかかり、申告が必要になります。ここでいう遺産の総額には、マンションだけでなく、預貯金や株式などのプラスの財産から、借入金などのマイナスの財産を差し引いたものが含まれます。
マンションの相続税の計算では、購入価格や売却価格ではなく、「相続税評価額」を使います。そして、分譲マンションの一室は、法律上「建物(専有部分)」と「土地(敷地利用権)」に分けて評価し、その合計がマンションの評価額になります。
一戸建てと違い、マンションは建物と土地を持分で共有している点が特徴です。土地全体を一室の所有者が単独で持っているわけではなく、住戸の割合に応じた持分を持っています。まずは、この「建物」と「土地」をそれぞれどう評価するのかを見ていきましょう。
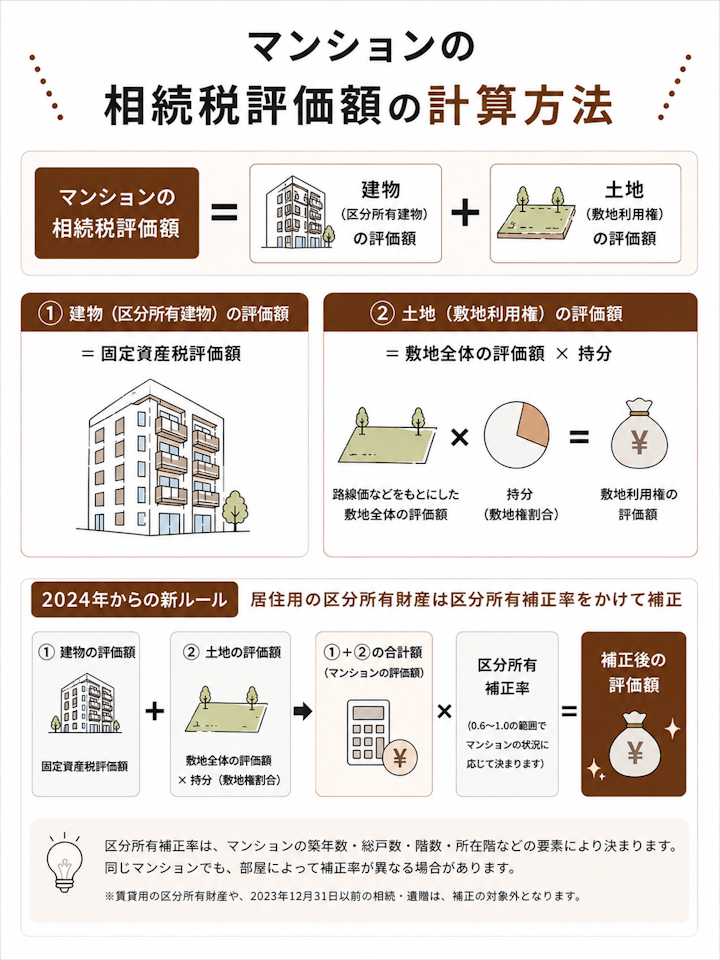
マンションの相続税評価額は、建物と土地それぞれの評価額を求めて合算します。ここでは考え方の概要を説明します。実際の計算には専門的な部分もあるため、正確な金額は税理士に確認すると安心です。
マンションの建物部分(専有部分)の相続税評価額は、原則として固定資産税評価額がそのまま使われます。固定資産税評価額は、毎年春ごろに送られてくる固定資産税の課税明細書に記載されているほか、市区町村で取得できる固定資産評価証明書でも確認できます。手元に課税明細書があれば、まずそこを見てみましょう。
購入価格や時価ではなく、固定資産税評価額を使う点がポイントです。一般に、固定資産税評価額は購入価格より低くなる傾向があります。そのため、「3,000万円で買ったマンションだから評価額も3,000万円」というわけではなく、評価額はそれより低くなることが多いのです。
マンションの土地部分は、敷地全体を評価し、そこに自分の持分(敷地権割合)をかけて求めます。敷地全体の評価は、路線価が定められている地域では「路線価×地積」で計算するのが基本です。
一室あたりの土地の持分は小さいことが多いため、土地部分の評価額は一戸建てほど大きくならないこともあります。ただし、戸数の少ないマンションや敷地の広いマンションでは、持分がその分大きくなり、土地部分の評価額も大きくなることがあります。
敷地権割合は、登記事項証明書などで確認できます。なお、路線価が定められていない地域では、固定資産税評価額に一定の倍率をかける「倍率方式」で評価します。自分のマンションの土地がどちらの方式になるかは、国税庁の路線価図・評価倍率表で確認できます。
2024年1月1日以降の相続や贈与から、居住用の区分所有財産(いわゆる分譲マンションの一室など)について、新しい評価ルールが適用されています。マンションの相続税評価額が市場価格より大幅に低くなり、過度な節税に使われていたことを是正するためのものです。
具体的には、これまでの評価額に「区分所有補正率」をかけて補正します。築年数や所在階、部屋の広さなどをもとに補正率を求める仕組みで、市場価格との開きが大きいマンションほど評価額が引き上げられる方向に働きます。とくに、高層階の評価が上がりやすくなりました。
ただし、この新ルールはすべてのマンションに一律で適用されるわけではありません。対象は居住用の区分所有財産で、区分所有の登記がされていない一棟所有の建物や、階数が低い建物などは対象外とされています。自分のマンションが対象になるか、補正後の金額がいくらになるかは、国税庁の資料や税理士に確認しましょう。
相続したマンションを人に貸している場合は、自分で住む場合よりも評価額が下がるのが一般的です。借りている人の権利(借家権など)があるぶん、所有者が自由に使えないためです。
たとえば、親が所有していた投資用のワンルームマンションを相続したようなケースです。賃貸中のマンションの評価は、貸家・貸家建付地としての調整が入り、計算がより複雑になります。また、賃貸で使っている宅地は、小規模宅地等の特例のうち別の区分(貸付事業用)の対象になり得るなど、扱いも居住用とは変わってきます。
賃貸物件を相続した場合は、評価を誤らないよう専門家に相談することをおすすめします。
マンションの相続税には、要件を満たせば税負担を大きく軽くできる特例があります。マンションのように評価額が高くなりやすい財産では、特例が使えるかどうかで税額が大きく変わります。代表的な2つを見ていきましょう。ただし、いずれも要件が細かいため、適用できるかは税理士に確認するのが確実です。
被相続人が住んでいた自宅の土地は、「小規模宅地等の特例」により、一定の面積まで評価額を最大80%減額できます。マンションの場合、この対象になるのは敷地利用権(土地部分)です。
配偶者が取得する場合や、同居していた親族が住み続ける場合などに使えますが、誰が取得するか・住み続けるかといった要件があります。減額できる面積にも上限(居住用の場合は330平方メートルまで)があります。要件を満たすかどうかで税額が大きく変わるため、慎重に確認しましょう。マンションの場合は敷地の持分が対象になるため、実際にどれだけ減額されるかはケースによって異なります。
配偶者がマンションなどの財産を相続する場合、「配偶者の税額軽減(配偶者控除)」により、取得した財産のうち1億6,000万円までか、配偶者の法定相続分相当額のどちらか多い金額までは、相続税がかかりません。
多くのケースで、配偶者には相続税がかからない、または大きく軽減されます。ただし、配偶者がマンションを取得して目先の相続税を抑えても、二次相続(残された配偶者が亡くなったときの相続)で子どもの負担が重くなることもあります。誰がマンションを相続するかは、目先の税額だけで決めず、先々の二次相続まで見すえて考えることが大切です。
注意したいのは、これらの特例を使って相続税が0円になる場合でも、申告は必要だという点です。特例は「申告して初めて受けられる」制度だからです。
「税額が0円なら申告もいらない」と考えて申告しないと、税務署からお尋ねの手紙がくることがあります。税額が0円であってもそれが特例を使った場合であるなら、必ず申告しましょう。
マンションを相続したら、相続税だけでなく、名義変更(相続登記)などの手続きも必要です。期限があるものもあるため、早めに確認しておきましょう。
相続した不動産の名義を被相続人から相続人に変更する手続きを「相続登記」といいます。この相続登記は、2024年4月1日から義務化されました。
原則として、相続によって不動産を取得したことを知った日から3年以内に登記をする必要があります。2024年4月より前に発生した相続も対象で、この場合は施行日などから3年の猶予が設けられています。正当な理由なく怠ると、過料(10万円以下)の対象になることがあります。マンションを相続したまま名義を変えずに放置していると、この義務に触れるおそれがあるため注意しましょう。相続登記の義務化のくわしい内容は、次の記事で解説しています。
相続税の申告と納付の期限は、いずれも相続の開始を知った日(通常は被相続人が亡くなった日)の翌日から10か月以内です。
相続税の納付は、原則として現金で一括です。マンションのように大きな財産があっても、手元の現金が少ないと、納税資金の準備に困ることがあります。いわゆる「財産はあるのに現金がない」という状態になりやすいのが、不動産中心の相続の特徴です。
一度に払えない場合は、分割で納める延納や、財産で納める物納といった方法もありますが、いずれも担保の提供などの要件があります。マンションが遺産の中心となる場合は、納税資金をどう用意するかも早めに考えておきましょう。
マンションは、現金のようにきれいに分けられない「分けにくい財産」です。しかも遺産のなかで大きな割合を占めることが多く、誰が取得するかで相続人の受け取る額が大きく変わります。そのため、遺産分割でもめる原因になりやすい点に注意が必要です。
相続人が複数いる場合、1つのマンションを物理的に切り分けることはできません。かといって、相続人全員の「共有」にすると、あとでトラブルになりやすいという問題があります。
共有にすると、売却や大規模なリフォームなどに共有者全員の同意が必要になります。一人でも反対すると動かせなくなり、活用も処分もできないまま塩漬けになりがちです。年月が経って共有者が亡くなると、その相続人へと持分が広がり、関係者が増えてますます話がまとまらなくなることもあります。「とりあえず全員の共有にしておこう」という安易な選択は避けたほうがよいでしょう。
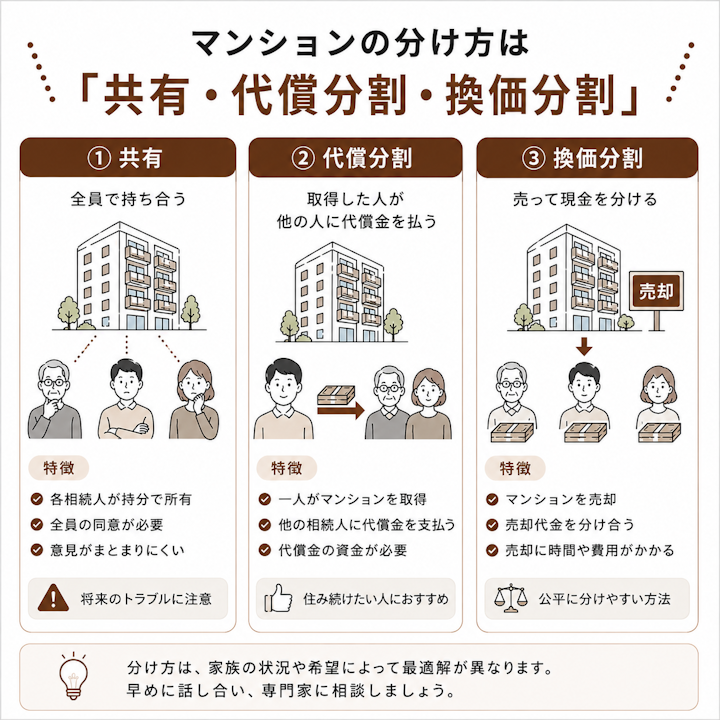
マンションを分けるときは、共有以外に次のような方法があります。
どちらにも向き・不向きがあります。マンションに住み続けたい人がいるなら代償分割、誰も住まず現金で公平に分けたいなら換価分割、といった具合です。ただし代償分割は、取得する人に代償金を払えるだけの資力が必要で、換価分割は売却できて初めて成立するなど、それぞれに条件もあります。どの方法がよいかは、家族の事情や財産の状況によって変わります。不動産の分け方は、次の記事でくわしく解説しています。
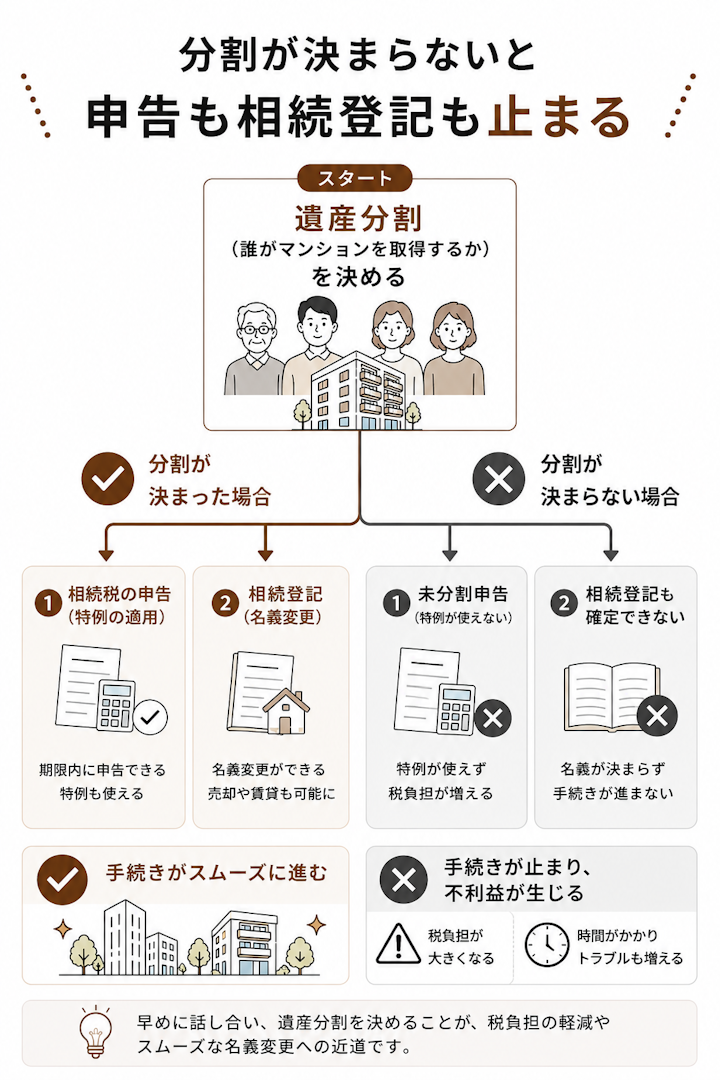
マンションを誰がどう取得するかが決まらないと、相続税の申告も、相続登記も進めづらくなります。
遺産分割がまとまらないまま10か月の期限を迎えると、いったん法定相続分で分けたものと仮定して申告・納税する「未分割申告」をすることになります。この場合、小規模宅地等の特例や配偶者の税額軽減が使えず、本来より多い相続税をいったん納めることになります。特例をあとから使うために「申告期限後3年以内の分割見込書」を提出しておくなど、通常より手続きも増えます。相続登記も、誰の名義にするかが決まらなければ確定できません。分けにくいマンションだからこそ、分割の決着が全体の鍵になります。
マンションの分け方でもめている、相続人の間で意見が合わない、という場合は、早めに弁護士に相談するのがおすすめです。分けにくい財産だからこそ、感情的な対立にも発展しやすいためです。
弁護士が間に入ることで、代償分割や換価分割といった選択肢を法的な観点から整理し、冷静に話し合いを進めやすくなります。話し合いでまとまらない場合は、家庭裁判所の調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
マンションの相続税について、よく寄せられる質問をまとめました。
一概にはいえません。相続税は、マンション単体ではなく、預貯金なども含めた遺産の総額が基礎控除を超えるかで決まり、超えた部分に税率をかけて計算します。マンションの評価額や、ほかの財産の額、法定相続人の人数、使える特例によって大きく変わります。おおよその金額を知りたい場合は、財産の一覧を用意して税理士に試算してもらうとよいでしょう。なお、配偶者がマンションを相続する場合は、配偶者の税額軽減によって相続税がかからない、または大きく軽くなることが多くあります。
2024年からの新ルールでは、市場価格と評価額の開きが大きいほど評価額が引き上げられる仕組みになりました。補正率の計算には所在階も影響し、高層階のタワーマンションは市場価格が高く、従来は評価額との差が大きかったため、新ルールで評価額が上がりやすくなっています。「タワマンを買って相続税を大きく減らす」といった、以前のような大幅な節税効果は見込みにくくなった、と考えておきましょう。
マンションが遺産の中心で現金が少ないと、納税資金に困ることがあります。対応としては、マンションを売却して納税資金にあてる、分割で納める延納や財産で納める物納を検討する、といった方法があります。ただし延納・物納には要件があり、売却にも時間がかかります。払えないおそれがあるときは、期限を過ぎてから慌てないよう、早めに税理士や弁護士に相談しておきましょう。
マンションの相続税は、建物(固定資産税評価額)と土地(敷地利用権)を合わせた評価額をもとに計算します。2024年からは、居住用の区分所有財産に区分所有補正率をかける新ルールが始まり、高層階などで評価額が上がりやすくなりました。
小規模宅地等の特例や配偶者の税額軽減を使えば税負担を軽くできますが、いずれも要件があり、税額が0円でも申告が必要です。相続登記も2024年4月から義務化され、原則3年以内の登記が求められます。
そしてマンションは、現物で分けにくく共有もトラブルになりやすい「分けにくい財産」です。分割がまとまらないと、相続税の申告も相続登記も進みません。
評価額や税額の計算は税理士に、マンションの分け方でもめているときは弁護士に相談するのがおすすめです。とくに分け方で対立しそうなときは、まずは一度、弁護士の初回相談で分割の進め方を確認しておくと安心です。早めに動くことが、期限内の申告と余計な負担の回避につながります。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索