月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相続によって土地や建物を取得した場合、不動産取得税はかかりません。全国共通の取扱いで、地方税法で非課税と定められています。「取得税」という名前から身構えてしまう方が多いのですが、まずはここを押さえてください。
不動産取得税は、売買・贈与・交換・新築・増改築などによって土地や家屋を取得したときに、その不動産がある都道府県が課す税金です。取得したときに一度だけかかるもので、有償か無償かは問わないとされています。毎年課される固定資産税とは別物です。
重要なのが、これが都道府県の税金であるという点です。税率や軽減措置の内容は全国でほぼ共通ですが、申告が必要かどうか、その期限が何日以内かは都道府県によって違います。
地方税法では、非課税となる取得のひとつとして次のように定められています。この文言は、岐阜県・埼玉県・京都府など各都道府県のサイトでも「相続(包括遺贈及び被相続人から相続人に対してなされた遺贈を含む。)による不動産の取得」と同じかたちで紹介されています。
ポイントは括弧の中身です。単純な相続だけでなく、包括遺贈と、被相続人から相続人に対してなされた遺贈も「相続」に含めて非課税としています。包括遺贈とは「財産の3分の1をAに遺贈する」と遺産の全部または一定の割合を示して遺言で渡すこと、特定遺贈とは「自宅の土地建物をBに遺贈する」と財産を特定して渡すことをいいます。この区別が、次章の分かれ目になります。
「うちは相続税がかかる家だから、不動産取得税もかかるのではないか」という誤解がよくありますが、この2つに関係はありません。相続税は国に納める税金、不動産取得税は都道府県に納める税金です。相続税の申告が必要な家でも、不要な家でも、相続による不動産の取得が非課税である点は変わりません。
遺産分割協議によって相続人が不動産を取得する場合も、相続による取得として非課税とされています。話し合いで誰が実家を引き継ぐかを決めてから登記した、という一般的な流れであれば、心配は要りません。
ただし注意したいのが代償分割です。長男が実家をすべて取得し、その代わりに次男へ現金を支払う、という分け方をいいます。現金ではなく、代償として自分がもともと持っていた不動産を渡す場合には注意が必要です。
岡山県は、不動産取得税の案内のなかで「代償分割は『相続』に含まれません。」と明記しています。例えば、長男が父の自宅を相続し、その代償として長男自身が所有する別の土地を次男に渡した場合、次男による土地の取得は通常の相続による取得とは異なり、不動産取得税の課税対象となります。
都道府県によって取扱いが分かれる可能性がある部分ですので、代償として不動産を渡す・受け取ることを検討している場合は、あらかじめ不動産のある都道府県税事務所(都道府県が設置している税の窓口)に確認してください。代償分割そのものの仕組みについては、次の記事でくわしく解説しています。
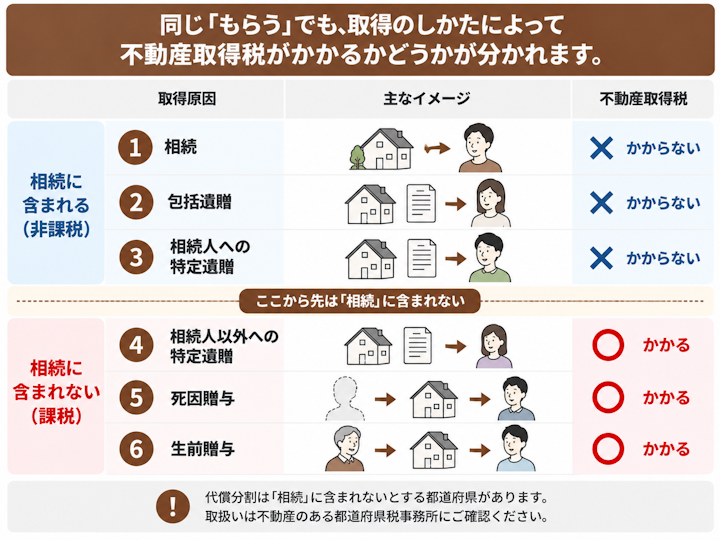
非課税とされているのは、あくまで「相続」による取得です。裏を返すと、故人の財産を受け取る場面であっても、「相続」に含まれない形で不動産を取得すると課税されます。よく問題になるのは次の3つです。
愛知県は「相続(相続人以外の人になされた特定遺贈を除く。)による取得などは、非課税とされています」と説明しています。つまり、相続人以外の人に対する特定遺贈だけが、非課税の枠から外れるということです。
受け取る人 | 包括遺贈 | 特定遺贈 |
|---|---|---|
相続人 | かからない | かからない |
相続人以外の人 | かからない | かかる |
長男の妻や内縁のパートナー、生前世話になった知人は相続人ではありません。この人たちに「自宅の土地建物を遺贈する」と特定して遺言を残すと、受け取った側に課税されます。
遺贈の意味や種類、かかる税金の全体像については、次の記事で解説しています。
死因贈与とは、「自分が死んだら、この土地をあなたに贈る」というように、贈る人と受け取る人があらかじめ合意しておく方法です。財産が移るタイミングは遺贈と同じく死亡時ですが、扱いは異なります。
岐阜県は、不動産取得税のQ&A(令和8年度)のなかで「※死因贈与は相続には含まれません。」と明記しています。「相続」に含まれない以上、非課税の枠には入らず、不動産取得税がかかるという整理です。遺言で残すか死因贈与にしておくかで、受け取る側の税負担が変わる場合があります。
死因贈与の仕組みや遺贈との違い、相続税との関係については、次の記事でくわしく解説しています。
生前に不動産の名義を子や配偶者に移した場合は、贈与による取得として不動産取得税がかかります。ここで誤解が多いのが、贈与税の特例を使っていれば不動産取得税もかからないのではないかという点です。
東京都は「贈与税において、夫婦間の居住用不動産の贈与の特例の適用を受けた場合や、相続時精算課税制度の適用を受けた場合でも、不動産取得税の課税の対象となります。」と案内しています。茨城県も、相続時精算課税制度は贈与による取得に該当するため課税される、としています。
どちらもあくまで贈与税の制度であって、不動産取得税には効きません。「贈与税は0円だったのに、あとから県税事務所から通知が届いた」という相談が起きるのは、この仕組みが知られていないためです。
ただし、課税されること自体は避けられなくても、住宅や住宅用の土地の軽減措置の要件を満たしていれば、税額を下げられる場合があります(埼玉県・岡山県)。
なお、不動産を生前贈与で渡すか相続で渡すかの損得は、次の記事で比較しています。
いったん相続登記をしたあとで、相続人全員が合意して分け方をやり直すことがあります。この場合について「新たな取得として課税されることがある」という説明が見られますが、都道府県の公式な資料では明確にされておらず、実際の取扱いは都道府県税事務所の判断によります。やり直しを検討している場合は、登記を動かす前に確認してください。
ここからは、課税されるケースの計算方法です。仕組みは単純で、「課税標準×税率」から軽減額を差し引くだけです。しかも、評価額が一定の金額に満たなければ、そもそも課税されません。
課税標準額とは、税率をかける前の金額のことです。不動産取得税では、購入価格や時価ではなく、固定資産課税台帳に登録された価格(固定資産税評価額)を使います。取引価格より低くなるのが一般的なので、市町村(東京23区は都)の窓口で固定資産評価証明書を取得して確認してください。
不動産取得税の税率は、地方税法上の標準税率(各都道府県が税率を定めるときに通常よるべきものとされている税率)が4%です。そのうえで、令和9年(2027年)3月31日までに取得した土地と住宅は、税率が3%に引き下げられています。この取扱いは大阪府・愛知県・広島県・福岡県・神奈川県・北海道など各道府県のサイトで一致しています。
取得した不動産 | 税率 |
|---|---|
土地 | 3%(令和9年3月31日まで) |
家屋(住宅) | 3%(令和9年3月31日まで) |
家屋(住宅以外) | 4% |
注意したいのは、住宅以外の家屋は4%のままという点です。店舗・事務所・倉庫などを取得した場合は3%になりません。
土地のなかでも宅地には、さらに負担を軽くする措置があります。大阪府は「宅地及び宅地比準土地の取得が令和9年3月31日までの間に行われた場合については、固定資産課税台帳登録価格の2分の1が課税標準額になります。」と説明しています。宅地比準土地とは、宅地以外の土地で、評価のうえでは宅地に準じて価格が決められるものをいいます。評価額1,000万円の宅地なら課税標準額は500万円、税率3%をかけて15万円です。特例がなければ30万円ですから、影響は小さくありません。
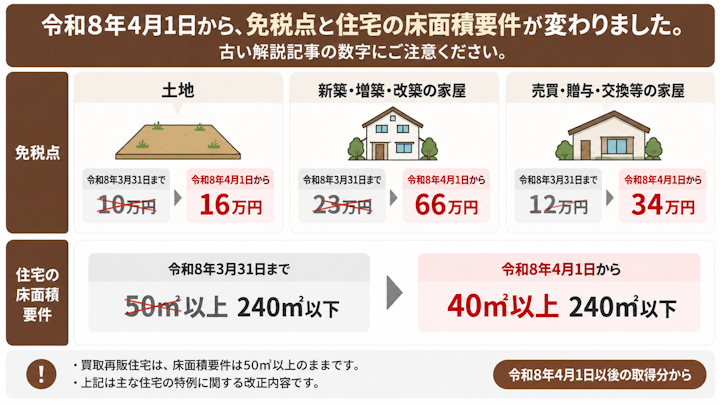
課税標準額が一定の金額に満たない場合は、そもそも不動産取得税がかかりません。この基準を免税点といいます。そして、この免税点は令和8年4月1日から引き上げられました。総務省の令和8年度地方税制改正で、物価指数等の上昇を踏まえて不動産取得税等の免税点を引き上げることとされたためです。
区分 | 〜令和8年3月31日 | 令和8年4月1日以降 |
|---|---|---|
土地 | 10万円未満 | 16万円未満 |
家屋(新築・増築・改築) | 23万円未満 | 66万円未満 |
家屋(売買・贈与・交換等) | 12万円未満 | 34万円未満 |
新しい金額は、大阪府・広島県・北海道・岐阜県・福岡県などのサイトですでに反映されています。もし他のページで「土地は10万円未満」「家屋は12万円未満」といった数字を見かけた場合、それは令和8年3月31日以前の取得に適用される金額かもしれません。たとえば評価額が数十万円しかない築古の建物を贈与で受け取った場合、課税標準額が34万円に満たなければ不動産取得税はかかりません。
宅地(面積150㎡・評価額1,500万円)と、平成15年に新築された中古住宅(床面積90㎡・評価額800万円)を、父から子への生前贈与で取得し、子が自分で住むケースで計算してみます。
まず建物です。平成9年4月1日以降の新築なので控除額は1,200万円。800万円から1,200万円を引くと控除額のほうが大きいため、課税標準額は0円になり、建物の税額は0円です。
次に土地です。宅地なので、課税標準は評価額の2分の1になります。
ここから住宅用の土地の減額を差し引きます。減額されるのは「4万5,000円」と「土地1㎡あたりの価格(宅地評価土地は価格の2分の1)×住宅の床面積×2(200㎡が限度)×3%」のいずれか多い額です。
軽減前の22万5,000円から27万円を差し引くと、土地の税額も0円になり、合計の税額は0円です。生前贈与で課税されるとはいえ、自分で住む住宅とその敷地であれば、軽減によって0円になることも珍しくありません。ただし、この軽減を受けるには申告が必要になる場合がある点に注意が必要です。
課税される場合でも、自分や家族が住むための住宅であれば、税額が大きく下がる仕組みがあります。前の計算例が0円になったのは、この軽減措置が効いたためです。
一定の要件を満たす新築住宅(特例適用住宅)は、家屋の評価額から1,200万円を控除して課税標準額を計算できるとされています。認定長期優良住宅は1,300万円です。評価額が控除額以下であれば、課税標準額は0円になります。
中古(既存)住宅の控除額は一律ではなく、その住宅が新築された年月日によって決まります。愛知県が示している区分は次のとおりです。
新築された年月日 | 控除額 |
|---|---|
昭和29年7月1日〜昭和38年12月31日 | 100万円 |
昭和39年1月1日〜昭和47年12月31日 | 150万円 |
昭和48年1月1日〜昭和50年12月31日 | 230万円 |
昭和51年1月1日〜昭和56年6月30日 | 350万円 |
昭和56年7月1日〜昭和60年6月30日 | 420万円 |
昭和60年7月1日〜平成元年3月31日 | 450万円 |
平成元年4月1日〜平成9年3月31日 | 1,000万円 |
平成9年4月1日以降 | 1,200万円 |
あわせて押さえておきたいのが耐震基準の要件です。中古住宅の軽減を受けるには耐震基準に適合していることが必要とされており、昭和56年12月31日以前に新築された住宅については、耐震基準に適合することの証明が別途必要になります。また、中古住宅の軽減は自己の居住用であることが前提で、人に貸すために取得した住宅は対象になりません。
新築・中古のいずれについても、軽減を受けるには床面積の要件を満たす必要があります。この要件が令和8年4月1日から変わりました。総務省の令和8年度地方税制改正で、下限が「40㎡以上」(改正前は50㎡以上)に引き下げられたためです。神奈川県も「令和8年4月1日以後に取得した住宅は、床面積要件の下限が『40平方メートル以上』に変更されました」と案内しています。
区分 | 床面積の要件 |
|---|---|
令和8年4月1日以後に取得した住宅 | 40㎡以上240㎡以下 |
買取再販住宅 | 50㎡以上240㎡以下(変更なし) |
これまで50㎡に届かず軽減を受けられなかったコンパクトなマンションなどが対象に入ってきた、というのが今回の改正の意味です。「50㎡以上」と書かれた資料は改正前のものなので、取得日とあわせて確認してください。なお、買取再販住宅については、宅地建物取引業者による取得の場合は50㎡以上のままですが、買取再販された住宅を個人が自己居住用として主と臆する場合は40㎡です。
住宅が建っている土地や、これから住宅を建てる土地についても、一定の要件を満たせば税額から減額を受けられます。減額されるのは次の2つのうちいずれか多い額です。
> ①4万5,000円
> ②土地1㎡あたりの価格(宅地評価土地は価格の2分の1)×住宅の床面積×2(200㎡が限度)×3%
②の式にある「(宅地評価土地は価格の2分の1)」を落とすと、減額される金額を2倍に見積もってしまいます。宅地の場合は必ず2分の1にした単価で計算してください。
相続時精算課税制度や夫婦間贈与の配偶者控除を使っても、不動産取得税がかかること自体は変わりません。ただし、取得した住宅と土地が軽減の要件を満たしていれば、軽減を受けられる場合があります(埼玉県・岡山県)。
つまり「課税されるかどうか」と「いくら納めるか」は別の話です。課税されるという事実だけで諦めず、床面積や新築年月日、自己の居住用かどうかを確認してみてください。そのうえで注意したいのが、軽減を受けるには申告が必要になる場合がある点です。
不動産取得税がかからないからといって、相続に税金がかからないわけではありません。不動産を引き継ぐと、別の税金が順番に登場します。
相続した不動産の名義を変える相続登記をするときには、登録免許税という国の税金がかかります。登記を申請するときに納めるものです。ここでは、相続による登記でも、登記のときにかかる税金は別にあるという点を押さえてください。
遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合には、相続税がかかります。土地は路線価などをもとに、家屋は固定資産税評価額をもとに評価するのが原則で、不動産取得税で使う評価額と必ずしも同じではありません。
相続税がいくらからかかるのか、計算や申告期限の全体像は、次の記事で解説しています。
不動産を取得すると、その翌年度から固定資産税(市街化区域内であれば都市計画税も)が毎年かかります。1月1日時点で固定資産課税台帳に所有者として登録されている人に課される仕組みで、不動産取得税が一度だけなのに対し、持ち続けるかぎり毎年かかります。
税金 | 相続で不動産を取得した場合 | いつかかるか |
|---|---|---|
不動産取得税 | 原則かからない | 取得したとき(一度だけ) |
登録免許税 | かかる | 相続登記を申請するとき |
相続税 | 遺産の総額によってかかる | 相続の開始を知った日の翌日から10か月以内に申告・納付 |
固定資産税・都市計画税 | かかる | 取得した翌年度から毎年 |
相続登記にかかる費用の全体像については、次の記事でくわしく解説しています。
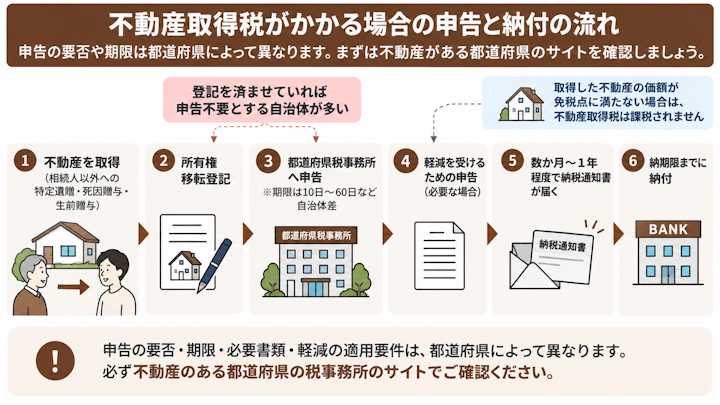
不動産取得税は都道府県税なので、申告が必要かどうかも、その期限も、不動産がある都道府県によって違います。全国一律の日数はありません。
各都道府県が公表している申告期限を並べると、次のようになります。
都道府県 | 申告期限の定め方 |
|---|---|
神奈川県 | 取得の日から10日以内 |
東京都 | 取得の日から30日以内(軽減の申告は60日以内) |
愛知県・岡山県・茨城県・広島県 | 取得の日から60日以内 |
大阪府 | 取得後すみやかに |
京都府 | 申告書に記載された申告期限までに |
10日以内の都道府県もあれば、60日以内の都道府県もあります。一律の日数を覚えるのではなく、不動産がある都道府県のサイトを確認する、という進め方が正解です。
あまり知られていない実務上のポイントとして、所有権移転登記(相続登記を含む)を済ませていれば、申告は不要とする都道府県が多いという点があります。神奈川県(令和5年4月1日以降の取得分)、茨城県、広島県、岡山県などがこの取扱いを示しています。登記の情報が都道府県に回り、取得の事実を把握できるためです。
ただし、「登記をしたから、もう何もしなくてよい」と考えるのは危険です。住宅・住宅用土地の軽減措置については、別に申告が必要になる場合があります。東京都は、軽減を受けるための申告を取得の日から60日以内としています。申告を忘れると、本来より高い税額の通知が届くことになりかねません。
課税される場合、都道府県から納税通知書(納める税額と納期限が書かれた通知)が郵送されます。届くまでの期間には自治体差があります。
取得してから半年、場合によっては1年近く経ってから届くことがあるということです。「相続の手続きが終わって落ち着いたころに、見慣れない封筒が届いた」という状況は、この時間差から生まれます。心当たりがある場合は、あらかじめ資金を確保しておくと慌てずに済みます。
納税通知書が届いたら、記載された納期限までに納めます。納付できる場所や方法は都道府県によって異なりますので、通知書の記載を確認してください。納期限までに納めることが難しい場合は、放置せず、早めに都道府県税事務所に相談してください。放置すると延滞金が発生します。
相続した土地について、登記から税金までひととおりの手続きを確認しておきたい方は、次の記事もあわせてご覧ください。
同じ不動産を同じ人に渡す場合でも、渡し方によってかかる税金の組み合わせが変わります。ここまでの内容を税目ごとに整理しておきましょう。
取得原因 | 不動産取得税 | 登録免許税 | 相続税/贈与税 |
|---|---|---|---|
相続 | かからない | かかる(相続による登記の税率) | 相続税の対象 |
包括遺贈 | かからない | かかる | 相続税の対象 |
相続人への特定遺贈 | かからない | かかる | 相続税の対象 |
相続人以外への特定遺贈 | かかる | かかる(相続以外の登記の税率) | 相続税の対象 |
死因贈与 | かかる | かかる(相続以外の登記の税率) | 相続税の対象 |
生前贈与 | かかる | かかる(相続以外の登記の税率) | 贈与税の対象 |
登録免許税は、相続による登記か、それ以外の登記かで税率が変わります。なお、遺贈や死因贈与で財産を受け取った場合にかかるのは、贈与税ではなく相続税です。「贈与」とついていても、相続税の対象になります。
表のとおり、相続人以外の人に「この不動産を」と特定して遺贈すると、受け取った側に不動産取得税がかかります。長男の妻に自宅を渡したい、知人に土地を残したい、というケースがこれにあたります。
生前贈与で不動産を渡せば不動産取得税がかかりますが、相続で渡せばかかりません。一方、生前贈与なら贈与税、相続なら相続税が問題になり、登録免許税の税率も変わります。どちらが有利かは、財産の総額、評価額、軽減措置の要件を満たすかどうかで変わります。「不動産取得税がかからないから相続のほうが得」とは一概に言えないので、4つの税金をまとめて試算してもらうのが確実です。
遺産分割協議がまとまらない場合でも、法定相続分による相続登記や、共同相続人全員の合意による不動産の売却は可能です。ただし、相続人間の意見が対立していると、不動産の処分や名義変更の手続きが円滑に進まず、税務上の特例の適用や申告にも影響する場合があります。
税額の計算や申告は税理士の領域ですが、分け方の話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。進め方については次の記事も参考になります。
最後に、相談の多い4つの疑問にお答えします。
相続による取得は非課税とされているため、原則として届きません。もし届いた場合は、取得原因の登録内容に誤りがあるか、相続以外の取得(相続人以外への特定遺贈、死因贈与など)と扱われている可能性があります。通知書に記載された都道府県税事務所に連絡し、どの取得を課税対象としているのかを確認してください。放置すると延滞金が発生します。
免税点に満たなければかかりません。令和8年4月1日以降に取得した場合、課税標準額が土地16万円、新築・増築・改築は66万円、売買・贈与・交換等による家屋は34万円に満たなければ課税されません。築古の建物は評価額が低く、この基準を下回るケースは珍しくありません。
かかります。相続時精算課税制度は贈与税の制度であり、不動産取得税は贈与による取得として課税されます。夫婦間で居住用不動産を贈与したときの配偶者控除を使った場合も同じです。ただし、軽減措置の要件(床面積40㎡以上240㎡以下、自己の居住用、中古住宅なら耐震基準への適合など)を満たしていれば、税額を下げられる場合があります。
不動産取得税そのものの課税・非課税や、軽減措置の要件・申告の要否については、不動産がある都道府県の都道府県税事務所が窓口です。都道府県の税金なので税務署ではありません。一方、相続税・贈与税・登録免許税まで含めた税負担の全体像や、どの渡し方が有利かという判断は、税理士の領域になります。
相続による不動産の取得は、地方税法で非課税と定められています。包括遺贈と、被相続人から相続人に対してなされた遺贈も「相続」に含まれます。課税されるのは、相続人以外への特定遺贈・死因贈与・生前贈与の3つです。間違えやすいのは、相続時精算課税や夫婦間贈与の配偶者控除を使っても不動産取得税はかかるという点です。令和8年4月から免税点と床面積要件も変わったため、税負担の全体像は相続に詳しい税理士に確認してもらいましょう。
名古屋大学経済学部経済学科卒業後、証券会社に入社、不動産運用業務に携わる。税理士法人に入社、税務・会計コンサルに従事し、2022年に蛇沼浩之税理士事務所を設立。税理士はサービス業であるとの考えにもとづき、「迅速・丁寧・わかりやすい」を心掛けながら、個人事業主・一人社長の法人に特化し、記帳代行等の経理業務サポート、経営アドバイス、節税のご提案などのサービスを提供している。
 弁護士検索
 税理士検索