月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相次相続控除(そうじそうぞくこうじょ)は、短い期間に相続が続いたときに、2回目の相続税の負担をやわらげるための制度です。まずは、どういう場面で使えるものなのかを押さえておきましょう。
父が亡くなって母が財産を相続し、そのあとまもなく母も亡くなったとします。父の相続で母が受け取った財産には父の相続のときに相続税がかかり、母が亡くなると、同じ財産に今度は子どもたちの相続税がかかります。
この負担をやわらげるために設けられているのが相次相続控除です。国税庁によれば、今回の相続開始前10年以内に前の相続があり、その相続で今回の被相続人に相続税が課されていた場合には、その相続税額のうち一定の金額を今回の相続税額から差し引けるとされています。
ポイントは、前の相続から今回の相続までの期間が短いほど、差し引ける金額が大きくなるという点です。裏を返せば、10年を超えるとこの制度は使えません。
似た言葉が並ぶので、先に整理します。
言葉 | 意味 |
一次相続 | 最初に生じた相続。父が亡くなった相続など |
二次相続 | そのあとに生じた相続。父の相続で財産を受け取った母が亡くなった相続など |
相次相続 | 短い期間に相続が続けて生じること。10年以内であれば相次相続控除の対象になりうる |
数次相続 | 前の相続の手続きが終わらないうちに次の相続が生じること |
数次相続にあたる場合でも、10年以内であれば相次相続控除の対象になりえます。
「父→母→子」という順番だけの制度と思われがちですが、そうではありません。要件になっているのは「今回の被相続人が、10年以内の前の相続で財産を取得し、その財産について相続税を課されていたこと」で、続柄そのものは問われないためです。
兄が亡くなって弟が財産を相続し相続税を納め、その数年後に弟が亡くなったケースでも要件を満たしえます。祖父の相続で父が財産を取得して相続税を納め、その後に父が亡くなった場合も同じです。
国税庁によれば、相次相続控除を受けられるのは、次の3つのすべてにあてはまる人だとされています。1つでも欠けると適用を受けられません。順番に確認していきましょう。
ここでいう相続人とは、法律で決められた相続人(法定相続人)を指します。
この要件がある結果、遺言で財産をもらっただけの人(相続人以外の受遺者)は対象になりません。財産を受け取ったのだから使えるはずだ、と考えがちなところですが、この制度は相続人に限定されています。
法定相続人の範囲や順位は、次の記事で確認できます。
2つ目は、今回の相続が始まる前10年以内に開始した相続によって、今回の被相続人が財産を取得していることです。
先ほどの例でいえば、母(今回の被相続人)が、父の相続で財産を受け取っていることが必要です。母が父の相続で何も受け取っていなければ、この要件を満たしません。
3つ目が、実務上もっとも見落とされやすい要件です。10年以内の前の相続で今回の被相続人が取得した財産について、その被相続人に対して相続税が課税されていたことが必要とされています。
前の相続で母が財産を受け取っただけでは足りず、その財産について母に相続税がかかっていたことが必要です。相次相続控除は「前の相続で納めた相続税の一部を今回差し引く」制度なので、差し引くもとになる税額がなければ成り立たない、と考えると分かりやすいでしょう。
一次相続で母の納付すべき相続税額が0円だった場合もこれにあたります。くわしくは後半の「一次相続の申告内容で控除額は変わる」で説明します。
国税庁によれば、この制度の適用対象者は相続人に限定されており、相続の放棄をした人および相続権を失った人は、たとえ遺贈により財産を取得しても、この制度の適用を受けられないとされています。整理すると次のとおりです。
立場 | 相次相続控除 |
今回の被相続人の相続人 | 対象になりうる |
相続の放棄をした人 | 遺贈で財産を取得しても適用されない |
相続権を失った人 | 遺贈で財産を取得しても適用されない |
相続人以外の人が遺贈で財産を取得した場合 | 適用されない |
要件を満たすと分かったら、次は金額です。計算式は複雑に見えますが、意味が分かれば読み解けます。
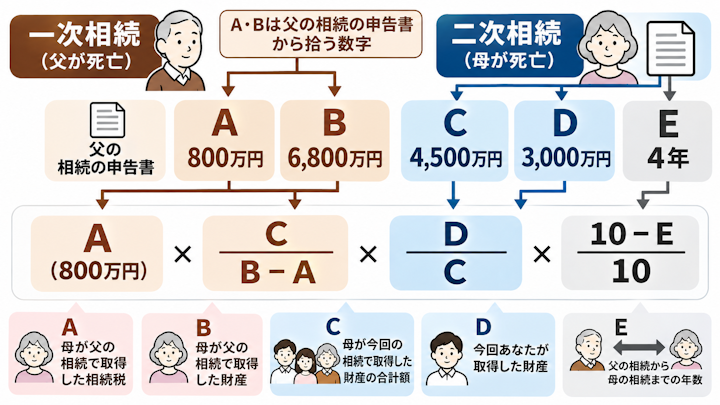
国税庁が示している算式は次のとおりです。
各相続人の相次相続控除額 = A × C/(B−A) × D/C × (10−E)/10
A〜Eはそれぞれ次の金額・年数を指すとされています。「父が亡くなり、そのあとに母が亡くなった」ケースでの読み替えも添えました。
記号 | 意味(例) |
A | 今回の被相続人が前の相続の際に課せられた相続税額(例:母が、父の相続のときに課された相続税) |
B | 今回の被相続人が前の相続の際に取得した純資産価額(例:母が、父の相続のときに取得した財産。債務などを差し引いた後) |
C | 今回の相続、遺贈や相続時精算課税に係る贈与によって財産を取得したすべての人の純資産価額の合計額(例:今回の母の相続で、財産を取得した人全員の合計額) |
D | 今回のその相続人の純資産価額(例:今回、あなたが取得した財産) |
E | 前の相続から今回の相続までの期間(例:父の相続から母の相続までの年数) |
AとBは前の相続の数字、CとDは今回の相続の数字、Eは2つの相続の間隔です。この対応関係がつかめれば、算式は「前の相続で納めた税額を、今回の取得割合と経過年数で調整して差し引く」という構造だと読めます。
算式のうち C/(B−A) の部分には上限があります。国税庁によれば、求めた割合が100/100を超えるときは、100/100とするとされています。
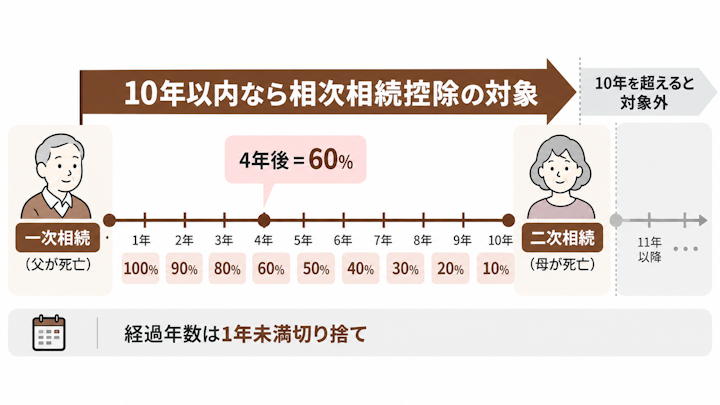
Eは前の相続から今回の相続までの期間で、国税庁によれば1年未満の期間は切り捨てるとされています。父の相続から母の相続まで4年8か月であれば、E=4です。
(10−E)/10 の部分を見ると、Eが1増えるごとに控除できる割合が10%ずつ減ることが分かります。
経過年数E | (10−E)/10 |
0年 | 100% |
2年 | 80% |
4年 | 60% |
6年 | 40% |
8年 | 20% |
9年 | 10% |
E=10、つまり10年が経過すると0%となり、控除は受けられません。相続が続いた間隔が短いほど調整が大きくなる、という制度の考え方がここに表れています。
具体的な数字で追います。前提は次のとおりです。
項目 | 金額・年数 |
A(母が父の相続で課された相続税) | 800万円 |
B(母が父の相続で取得した純資産価額) | 6,800万円 |
C(今回の相続で財産を取得した人全員の純資産価額の合計) | 4,500万円 |
D(長男が今回取得した純資産価額) | 3,000万円 |
E(父の相続から母の相続までの期間) | 4年 |
順番に計算します。
長男の相次相続控除額は240万円です。本来納めるべき相続税額から、この240万円を差し引けることになります。
割合が上限にあたる場合も見ておきましょう。A=1,000万円、B=5,000万円、C=6,000万円、D=6,000万円(相続人が1人)、E=2年のケースです。
控除額は800万円です。前の相続から2年しか経っていないため、納めた1,000万円の8割を差し引けることになります。
なお、実際の税額は財産の評価額や他の控除の有無で変わります。ここでの計算は考え方を示すためのものなので、具体的な金額は税理士に確認してください。
算式のD/Cの部分に注目してください。控除額は、その相続人が取得した純資産価額(D)が相続人全員の合計(C)に占める割合で決まります。
つまり、控除額は取得財産の割合に応じて自動的に決まるものであり、話し合いで「この控除は全部あなたが使っていい」と自由に配分することはできません。遺産の分け方を決めることが、そのまま各相続人の控除額と納税額を決めることになります。
申告期限までに分け方が決まっていない場合でも、相次相続控除自体は使えるとされています。ただしDにあたる各相続人の取得額が決まっていないため、未分割の状態では各相続人が法定相続分に従って財産を取得したものとして計算し、申告することになります。
あとから分割が確定して実際の取得割合と食い違えば、控除額も変わります。
自分の法定相続分がいくらになるのかを確認したい方は、次の記事もあわせてご覧ください。
相次相続控除は、黙っていても税務署が計算してくれるものではなく、申告書のなかで自分から計算して適用を受けます。
相次相続控除の計算は、相続税の申告書のうち「第7表(相次相続控除額の計算書)」で行います。
この第7表を埋めるには、AとB、つまり前の相続で今回の被相続人に課された相続税額と、前の相続で取得した純資産価額が必要です。これらは前の相続の申告書から拾う数字なので、その写しを用意することになります。
実務上は、第7表とあわせて前の相続の申告書の写しを添付する取り扱いが一般的とされています。必要な書類は税務署や税理士に確認してください。
相続税の申告に必要な書類全体は、次の記事で一覧にしています。
相続税の申告と納税の期限は、相続の開始があったことを知った日の翌日から10か月以内とされています。相次相続控除もこの申告のなかで適用を受けるため、期限は同じです。前の相続の申告書を探すところから始める場合、10か月は決して長くありません。
申告期限の数え方や、過ぎたときのペナルティは、次の記事でくわしく解説しています。
相次相続控除を適用した結果、納める相続税が0円になることがあります。相次相続控除は申告を適用の条件としていないため、この控除によって税額が0円になれば、申告は不要です。
ただし、配偶者の税額軽減や小規模宅地等の特例を使ったうえで0円になる場合は、申告をしないと特例が使えません。どの控除・特例で0円になるのかを税理士に確認してください。
相続した不動産や株式を売却する予定があるなら、納めた相続税の一部を売却時の取得費に加算できる特例があります。加算できるのは実際に納める相続税があることが前提なので、相次相続控除で税額が0円になった場合は対象になりません。売却を考えているなら、税理士に試算してもらうと安心です。
相続した土地を売ったときの税金と、取得費加算などの特例は、次の記事でくわしく解説しています。
申告のときに相次相続控除の適用を失念していた、という相談も少なくありません。この場合でも、申告期限から5年以内であれば、更正の請求によってあとから適用を受け、納めすぎた税金を取り戻せます。
「もう申告してしまったから手遅れだ」と放置せず、気づいた時点で税理士に相談してください。
相続の手続きには相続税以外にも期限が定められているものが多くあります。全体を確認したい方は次の記事もご覧ください。
相次相続控除は「今回の相続だけ」で完結する制度ではありません。一次相続で何が生じたかによって、使えたり使えなかったり、金額が変わったりします。
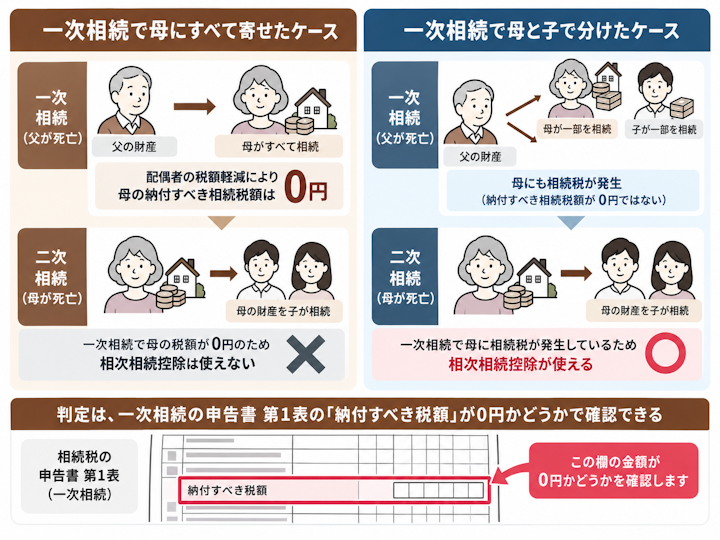
要件のところでも触れたとおり、一次相続で配偶者の税額軽減を使い切り、母の納付すべき相続税額が0円になっていた場合には、要件③(前の相続で被相続人に相続税が課されたこと)を満たさず、二次相続で相次相続控除を使えないことがあります。
判定は、一次相続の申告書(第1表)の「納付すべき税額」の欄で確認できます。ここが0円かどうかが分かれ目です。
大切なのは、一次相続の分け方を「損だった」と評価することではなく、今の状況を正しく把握して二次相続でできることを考えることです。まずは申告書で納付すべき税額を確認し、他に使える控除や特例がないかを税理士に見てもらってください。
一次相続でどう分けるのが有利かという二次相続対策全般は、次の記事でくわしく解説しています。
配偶者の税額軽減の要件や計算方法は、次の記事でくわしく解説しています。
意外な落とし穴が書類の問題です。控除の計算にはAとBが必要で、これらは一次相続の申告書から拾いますが、その写しが手元にないことは少なくありません。
こうした状態だと、控除の適用そのものが進みません。相次相続控除が使えそうだと分かった時点で、一次相続の申告書を誰が持っているかを確認することが、そのまま控除額の確保につながります。所在が分からない場合の取り寄せ方法も税理士に相談できます。
相次相続控除は未分割でも適用を受けられるとされていますが、「未分割でも大丈夫」と受け取るのは危険です。全体で見ると、分割が終わっていないことによる不利のほうがはるかに大きいからです。
相続税の申告は、遺産が分割されていない場合でも期限までにしなければならないとされています。分割が終わっていないからといって、期限は延びません。
そして問題は、未分割の状態での申告では、小規模宅地等についての相続税の課税価格の計算の特例や、配偶者の税額の軽減の特例などが適用できないとされている点です。
どちらも税額を大きく下げる制度で、申告で適用を受けることが前提になっています。相次相続控除が使えても、これらが使えなければ、いったん納めるべき税額は跳ね上がります。
救済のしくみもあります。当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、あとから分割がまとまったときに、これらの特例の適用を受けられるとされています。
大切なのは、この書類は当初申告のときに添付するもので、あとから思い出して出すことはできないという点です。分割がまとまりそうにないと感じた時点で、書類の要否と様式を税理士に確認しておきましょう。
最後に、相談の多い3つの疑問にお答えします。
父母が同じ事故で亡くなり、どちらが先に亡くなったか分からない場合は、同時に死亡したものと推定され、父母の間では相続が生じません。前の相続で財産を取得したという関係がないため、相次相続控除は使えません。
一方、死亡の前後がはっきりしていれば、先に亡くなった方の相続が「前の相続」になり、要件を満たせば使える可能性があります。前後関係の扱いも含めて、税理士に確認してください。
経過年数Eは1年未満の期間を切り捨てるため、9年11か月であればE=9です。(10−9)/10=10%となり、わずかではありますが控除を受けられる計算になります。
一方、10年を超えると対象外です。前の相続からの年数が10年に近い場合は、申告の準備を急ぐ理由になります。まずは前の相続の開始日を確認してください。
控除額の計算、第7表の作成、申告が必要かどうかの判断は、相続税にくわしい税理士に相談するのが確実です。前の相続の申告書の写しをそろえるところから相談できます。
一方、遺産の分け方がまとまらない、他の相続人と話ができないという場合は、弁護士に相談するという選択肢があります。誰にどの手続きを相談するか迷ったときは、次の記事も参考になります。
10年以内に相続が続いたときは、前の相続で今回の被相続人が納めた相続税の一部を、今回の相続税から差し引けます。ただし、前の相続で配偶者の税額軽減を使って税額が0円だった場合は使えません。
控除額は経過年数と各相続人の取得割合で自動的に決まり、計算には前の相続の申告書の写しが必要です。「使えるかもしれない」と感じた時点で、相続税にくわしい税理士に控除額の試算と申告の進め方を確認しましょう。

得意分野は相続税・事業承継対策、M&A業務、株価評価など。相続・事業承継に関する問題は、民法・会社法・相続税法等の複数の観点(例えば、円滑な遺産分割、節税対策、納税資金対策)から検討する必要がある。税理士法人朝日中央綜合事務所は、朝日中央グループ(税理士・公認会計士・弁護士・信託会社から構成)に所属しているため、お客さまがかかえる相続・事業承継に関する悩みや不安に、ワンストップで迅速かつ適切に対応している。
 弁護士検索
 税理士検索