月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

「毎年110万円ずつ子どもに渡している」というだけで、直ちに問題になるわけではありません。定期贈与にあたるかどうかの分かれ目は、毎年贈っているという事実ではなく、最初にまとまった額を渡す約束をしていたかどうかにあります。まずは言葉の意味から整理していきます。
民法では、定期の給付を目的とする贈与を「定期贈与」と呼んでいます。かみくだいて言えば、「これから毎年、決まった額を、決まった期間にわたって渡します」とあらかじめ約束したうえで、その約束にもとづいて実行していく贈与のことです。
たとえば「毎年100万円を10年間にわたって渡す」と最初に取り決め、それにしたがって毎年振り込んでいくかたちがこれにあたります。お金を渡す行為は10回に分かれていても、約束そのものは最初の1回で成立している、という見方をします。
ここで押さえておきたいのが、同じことを指す言葉が、民法と税金の世界で違うという点です。民法が「定期贈与」と呼んでいるものについて、税金の計算のうえでは「定期金給付契約に関する権利」(以下「定期金に関する権利」)を取得したものとして扱い、相続税法に定められた方法で評価することになります。
「定期金給付契約」「定期金に関する権利」は相続税法の用語であって、民法に出てくる言葉ではありません。
整理すると、次の2階建てになります。
どの法律から見るか | 何と呼ばれるか |
民法のうえでは | 定期贈与(定期の給付を目的とする贈与) |
税金の計算のうえでは | 定期金給付契約に関する権利を取得したものとして評価される |
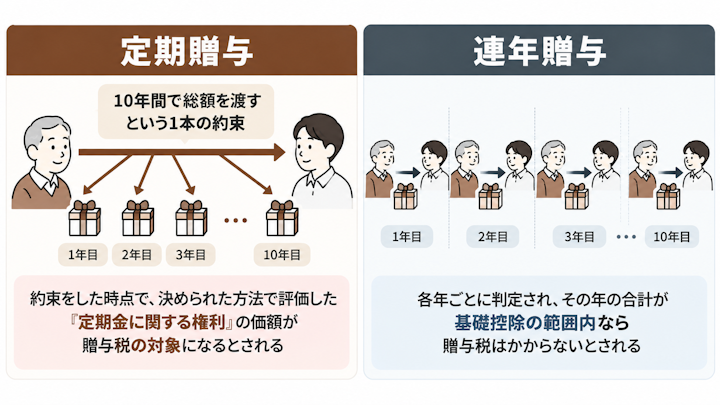
定期贈与とよく対比されるのが「連年贈与」です。連年贈与とは、毎年それぞれ独立した贈与を、結果として何年も繰り返している状態を指す呼び方です。
「今年は子どもの家計が苦しそうだから100万円渡そう」というように、そのつど渡すかどうかを決めているのであれば、年ごとに別々の贈与が成立していることになります。
この場合、贈与税がかかるかどうかは各年ごとに判定され、その年に受け取った財産の合計が基礎控除の範囲内であれば贈与税はかかりません。
一方の定期贈与は、最初にひとつの約束があり、その約束にもとづいて給付が分割されているだけ、という構造です。分かれ目は「毎年贈っているか」ではなく「あらかじめ全体の約束があったか」だと考えると分かりやすくなります。
種類 | 特徴 |
定期贈与 | 最初の約束がひとつの贈与。定期金に関する権利を取得した時に課税され、各年に110万円ずつ差し引く前提ではない |
連年贈与 | 各年の贈与がそれぞれ独立。受け取った年ごとに判定し、その年の合計が110万円以下なら贈与税はかからない |
結論から言えば、毎年贈与しているという事実だけで、直ちに定期贈与とみなされるわけではありません。
問題になるのは、あくまで「最初にまとまった額を渡す約束があった」と評価されるかどうかです。そのため、毎年その時々の判断で贈与を決めているのであれば、金額がたまたま同じであっても、それだけで定期贈与になると決まるものではないとされています。
過度に不安になる必要はない一方で、実態を説明できるようにしておくことには意味があります。
親子間でどんなときに贈与税がかかるのかは、次の記事で具体的なケースごとに解説しています。
そもそも「110万円」という数字は、暦年課税の基礎控除から来ています。1月1日から12月31日までの1年間に受け取った財産の合計額が110万円以下であれば、贈与税はかからず、申告も不要です。申告と納税が必要な場合の期限は、贈与を受けた年の翌年2月1日から3月15日までです。
この記事では暦年課税そのものの詳細には立ち入りませんが、「毎年110万円まで非課税」という理解の前提には、各年の贈与がそれぞれ独立していることがある、という点だけ押さえておいてください。
暦年課税と相続時精算課税の違いなど、贈与税と相続税の関係は次の記事で整理しています。
定期贈与にあたると、課税のしかたが変わります。ただし「10年分をまとめた金額にそのまま贈与税がかかる」わけではありません。法律のうえで何が起きるのかを整理します。
定期贈与にあたると判断された場合、税金の計算のうえでは、受け取る側は「定期金給付契約に関する権利」というひとつの財産を取得したものとして扱われます。そして、その権利を取得した時に贈与税の課税対象になります。
大切なのは、課税の対象になるのが「毎年受け取ったお金」ではなく「将来にわたって受け取れる権利そのもの」だという点です。そして、その年の贈与額の合計そのものではなく、相続税法に定める方法で評価した「定期金に関する権利」の価額に対して課税されます。
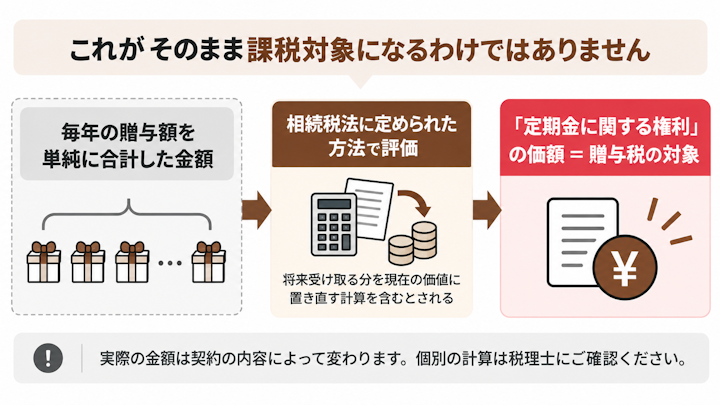
相続税法には、定期金に関する権利の価額を求める方法が定められており、そのなかには将来受け取る分を現在の価値に置き直す計算が含まれるとされています。将来もらえるお金は、いま手元にあるお金と同じ価値ではない、という考え方にもとづくものです。
そのため、この記事では具体的な金額の試算は示しません。実際にいくらになるかは約束の内容や期間によって変わり、個別に計算する必要があるためです。
「合計額がそのまま課税対象になるわけではない」「評価の方法は決められている」「実際の金額は個別に計算が必要」の3点を押さえ、金額が気になる場合は贈与税にくわしい税理士に確認するのが確実です。
反対に、毎年それぞれ独立した贈与を繰り返しているだけであれば、続けた年数そのものが課税の理由になるわけではありません。
もうひとつ知っておきたいのが、判断される時点です。定期贈与にあたるかどうかが実際に問題になるのは、贈与をしているそのときではなく、相続税の申告や税務調査の場面であることが多いとされています。
つまり、何年も前の贈与について、あとから「どういう約束だったのか」を説明する場面が来る可能性がある、ということです。手がかりになるのは当時の記録しかありません。だからこそ、そのつど記録を残しておくことに意味があります。
過去の贈与について、どこまでさかのぼって贈与税が課される可能性があるか(時効)は、次の記事でくわしく解説しています。
ここから紹介する4つは、国税庁が「これを満たせば定期贈与にあたらない」と公式に示した基準ではありません。税務の実務のなかで一般的に行われている工夫であり、これらを行えば必ず定期贈与とみなされない、というものでもない点にご注意ください。そのうえで、記録が残っていることには意味があります。
もっとも広く行われているのが、贈与のたびに、その年の贈与について贈与契約書を作っておくという方法です。
書面に意味がある理由は、民法の定めから説明できます。民法では、書面によらない贈与は各当事者が解除することができる(ただし、履行の終わった部分については解除できない)とされています。裏を返せば、書面を作ることは「その年の贈与が、その年に一回きりの約束として成立した」ことを形に残す行為だということです。
契約書には、贈与する人と受け取る人、贈与する財産と金額、贈与の日付を記載し、双方が署名するのが一般的です。契約書がないからといって否認されると決まっているわけではありませんが、あとから約束の内容を説明する材料が乏しくなるのは確かです。
毎年同じ日に同じ金額を機械的に振り込み続けるよりも、その年ごとに贈与するかどうか・いくら渡すかを判断した実態が残っているほうが望ましい、と実務では言われています。
金額や時期を変えること自体が目的なのではなく、「その年ごとに判断していた」という実態があることが本質だと考えてください。
現金を手渡しすると、いつ・いくら・誰に渡したのかという記録が残りません。銀行振込にしておけば、通帳に記録が残ります。
さらに大切なのが、振込先の口座を受け取る人自身が管理していることです。通帳・印鑑・キャッシュカードを贈与する側が持ったままで、受け取る側が自由に使えない状態だと、そもそも贈与が成立していないと見られることがあります。この点は、次の見出しで説明する名義預金の問題とも直結します。
基礎控除を少し超える額を贈与して贈与税の申告・納税をしておき、申告の記録を残しておくという方法が紹介されることがあります。
ただし、「申告さえしておけば定期贈与とみなされない」という性質のものではありません。手間や納税額との兼ね合いもあるので、採用するかどうかは税理士に相談しながら決めるとよいでしょう。
贈与税の申告の流れや必要書類は、次の記事でくわしく解説しています。
定期贈与と並んでよく話題になるのが「名義預金」です。どちらも生前贈与にまつわる注意点として語られますが、問題になっている場所がまったく違います。混同したままだと、対策の方向を間違えかねません。
子や孫の名義で口座をつくってお金を入れているものの、通帳も印鑑も親が管理していて、名義人本人は口座の存在すら知らない。こうした預金は、一般に「名義預金」と呼ばれます。
ただし、これは読者になじんだ通称であって、国税庁が使っている用語ではありません。国税庁は「被相続人以外の名義の財産(預貯金)」と表現し、名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから被相続人の財産と認められるものは相続税の課税対象となるとしています。
つまり、口座の名義が誰であるかではなく、実質的に誰の財産といえるかで判断される、ということです。
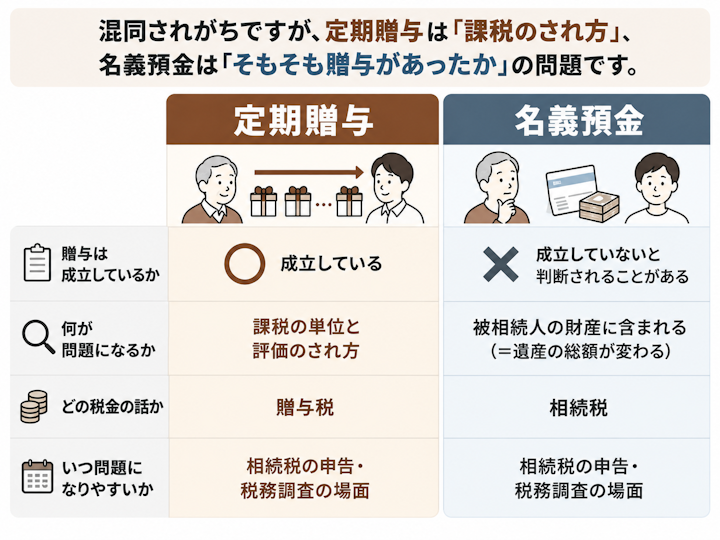
2つの違いを整理すると、次のようになります。
種類 | 特徴 |
定期贈与 | 贈与は成立している。課税の単位と評価のされ方が変わる(贈与税の問題) |
名義預金 | 贈与が成立していないと判断されることがある。亡くなった方の財産に含まれ、遺産の総額が変わる(相続税の問題) |
定期贈与は「贈与はあったが、課税のされ方が変わる」問題であるのに対し、名義預金は「そもそも贈与がなかったのではないか」という問題です。名義預金と判断されると、その預金は亡くなった方の財産として相続税の対象に含まれることになります。どちらも相続税の申告や税務調査で問題になりやすい点は共通しています。
問題になる場所は違っても、確かめられていることは共通しています。誰がお金を出したのか、誰が管理していたのか、受け取った人は自由に使える状態だったのかという実態です。
先に紹介した4つの工夫は、この実態を形に残すためのものでもあります。契約書を作る、受け取る人自身が管理する口座に振り込む、記録が残る方法を選ぶ。いずれも、あとから説明できる状態をつくるという点で共通しています。
名義預金そのものの判定要素や、すでにできてしまった名義預金への対応については、次の記事でくわしく解説しています。
生前贈与を続けている方が最後に気にされるのが、「親が亡くなったあと、これまでの贈与はどう見られるのか」という点です。ここは、税額と申告に直結する話になります。
相続や遺贈で財産を取得した人が、亡くなった方から生前に贈与を受けていた場合、一定期間内の贈与については、その財産を相続税の課税価格に加算して相続税を計算します。これを生前贈与加算といいます。
注意したいのは、加算の対象になる期間が、いま制度の移行期にあるという点です。「7年」という数字だけが独り歩きしていますが、亡くなった日によって次のように変わります。
被相続人が亡くなった日 | 加算の対象になる期間 |
令和8年12月31日まで | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から亡くなった日まで |
令和13年1月1日以後 | 相続開始前7年以内 |
つまり、いま相続が生じた場合の加算対象期間は「相続開始前3年以内」です。丸7年がまるまる対象になるのは、令和13年1月1日以後に発生した相続からということになります。
なお、亡くなった日が令和9年1月2日以後の場合、加算の対象になる期間のうち相続開始前3年以内より前に受けた財産については、その財産の贈与時の価額の合計額から総額100万円までは相続税の課税価格に加算されません。
加算された贈与財産は、遺産の総額に含めたうえで相続税を計算することになります。その結果、影響が出るのは次の2点です。
「贈与税がかからない範囲で渡していたのだから相続税にも関係ない」と考えていると、申告の段階で想定が狂うことがあります。相続税がかかるかどうかのぎりぎりのラインにいる家庭では、加算の有無が結論を左右することもあります。
生前贈与にかかる税金と、相続への影響の全体像は、次の記事でくわしく解説しています。
家族名義の預金でも、亡くなった方の財産と認められるものは、相続税の課税対象になるとされています。
これは、生前贈与加算とは別の話です。加算は「贈与はあったが、相続税の計算に取り込む」しくみであるのに対し、こちらは「そもそも亡くなった方の財産だった」という整理になります。課税財産の範囲そのものが動くため、遺産の総額が変わり、結果として相続人全員の税額に影響します。
税金とは別の話として、特定の相続人だけが長年にわたって多額の贈与を受けていた場合、遺産の分け方を話し合う際に、ほかの相続人から指摘されて争点になることがあります。分け方の対立が解けないときの相談先は弁護士になります。
もっとも、贈与が相続税の計算にどう反映されるか、申告が必要になるかどうかは税額の問題です。過去の贈与の記録を手元にそろえたうえで、相続税に強い税理士に確認しておくと、申告の段階で慌てずに済みます。
生前贈与が遺産分割の場面でどう扱われるかは、次の記事で解説しています。
最後に、相談の多い4つの疑問にお答えします。
過去の年の契約書をさかのぼって作り直すことは適切ではありません。日付をさかのぼった書面は、かえって実態と食い違うことになりかねないためです。
現実的なのは、これからの贈与について、そのつど記録を残していくという方向です。あわせて、過去の贈与についても通帳や振込の履歴が残っていれば整理しておくとよいでしょう。過去分の扱いは、約束の内容や記録の残り方によって変わる個別の判断になるため、心配な場合は税理士に確認してください。
書面がなくても約束は約束ですから、書面の有無だけで定期贈与かどうかが決まるわけではないとされています。「口約束なら必ず定期贈与になる」わけでも、「書面がなければ安全」というわけでもありません。
見られているのは、実際にどういう取り決めのもとで贈与が行われていたかという実態です。口約束でも、内容が「あらかじめ総額を決めて分割で渡す」というものであれば、定期贈与にあたると評価される可能性はあります。
贈与をした時点で誰かが判定してくれるしくみはありません。実際に問題になるのは、相続税の申告や税務調査の場面であることが多いとされています。そのつどの記録が意味を持つのは、このためです。
贈与を受ける人が子であっても孫であっても、定期贈与にあたるかどうかの考え方が変わるわけではありません。判断されるのは、あらかじめ総額を決めた約束があったかどうかという点です。
なお、孫への贈与は、相続の場面で子への贈与とは扱いが異なる部分もあります。孫に財産を渡す方法や税金全般については、次の記事でくわしく解説しています。
定期贈与とは、あらかじめ総額を決めて分割で渡す約束のことです。毎年贈与しているだけで直ちに定期贈与になるわけではなく、課税されるのも各年の合計額ではなく、決められた方法で評価した「定期金に関する権利」の価額です。
契約書や振込の記録は、あとから「その年ごとの贈与だった」と説明する材料になります。過去の贈与が相続税にどう影響するかも含め、判断に迷うときは記録をそろえて相続税に強い税理士に確認しましょう。

得意分野は相続税・事業承継対策、M&A業務、株価評価など。相続・事業承継に関する問題は、民法・会社法・相続税法等の複数の観点(例えば、円滑な遺産分割、節税対策、納税資金対策)から検討する必要がある。税理士法人朝日中央綜合事務所は、朝日中央グループ(税理士・公認会計士・弁護士・信託会社から構成)に所属しているため、お客さまがかかえる相続・事業承継に関する悩みや不安に、ワンストップで迅速かつ適切に対応している。
 弁護士検索
 税理士検索