月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相続時精算課税とは、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円までの特別控除を使える贈与税の課税方式です。特別控除を超えた部分には一律20%の贈与税がかかるとされ、贈与した財産は将来の相続の際に相続財産に加算して精算されます。
重要なのは、この制度は自動的には適用されないという点です。利用するには、受贈者(贈与を受けた側)が「相続時精算課税選択届出書」を税務署に提出して、みずから選択する必要があります。つまり、必要書類を考えるうえでの出発点は、この選択届出書です。
2024年(令和6年)1月1日以降の贈与から、相続時精算課税にも年110万円の基礎控除が設けられました。これにより、相続時精算課税を選択した後でも、その年の贈与額が110万円以下であれば贈与税の申告は不要とされています。さらに、この基礎控除の範囲内の贈与は、相続時に加算されないとされています。
この改正によって、「毎年必ず申告書を出す」という従来のイメージは変わりました。ただし、申告が不要な年があっても、制度を使い始める最初の1回だけは選択届出書の提出が必須である点は変わりません。ここを誤解すると、そもそも制度が適用されないおそれがあるため注意しましょう。
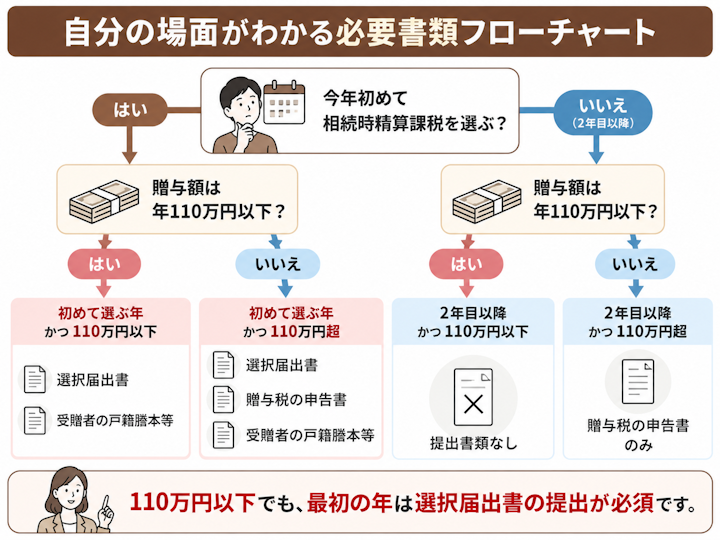
まず、場面ごとの必要書類を一覧表で確認しましょう。
場面 | 選択届出書 | 贈与税申告書 | 戸籍謄本等 |
|---|---|---|---|
初めて選ぶ年(贈与額110万円超) | 必要 | 必要 | 必要 |
初めて選ぶ年(贈与額110万円以下) | 必要 | 不要とされる | 必要 |
2年目以降(贈与額110万円超) | 不要 | 必要 | 不要 |
2年目以降(贈与額110万円以下) | 不要 | 不要とされる | 不要 |
住宅取得等資金の特例と併用 | 必要(初年のみ) | 必要 | 必要+特例ごとの追加書類 |
初めて選択する年は、書類がもっとも多い場面です。贈与額が110万円を超える場合は、「相続時精算課税選択届出書」「贈与税の申告書」「受贈者の戸籍謄本等」の3点セットを、贈与税の申告期限までにまとめて提出します。
贈与額が110万円以下であれば申告書は不要とされていますが、選択届出書と戸籍謄本等の提出は必要です。「申告不要=何も出さなくてよい」ではない点に注意してください。
選択届出書は、同じ贈与者からの贈与について一度出せば、その後ずっと効力が続きます。そのため、2年目以降は届出書や戸籍謄本等を再提出する必要はありません。
2年目以降に必要になるのは、その年の贈与額が110万円を超えた場合の贈与税の申告書だけです。特別控除の残額を使う場合も、期限内の申告が前提とされています。
すでに選択届出書を提出済みで、その年の贈与が110万円以下であれば、税務署に提出する書類は原則ありません。これが2024年改正後の大きな変化です。
ただし、提出書類がない年でも、贈与契約書や振込記録など、贈与の事実を示す記録は手元に残しておくことをおすすめします。
住宅取得等資金の贈与の非課税特例などと相続時精算課税を併用する場合は、基本の3点セットに加えて、特例ごとに定められた添付書類(住宅の契約書の写しなど)が必要になるとされています。特例の種類によって求められる書類が異なるため、併用を考えている人は、贈与税非課税の特例全体とあわせて確認するとよいでしょう。
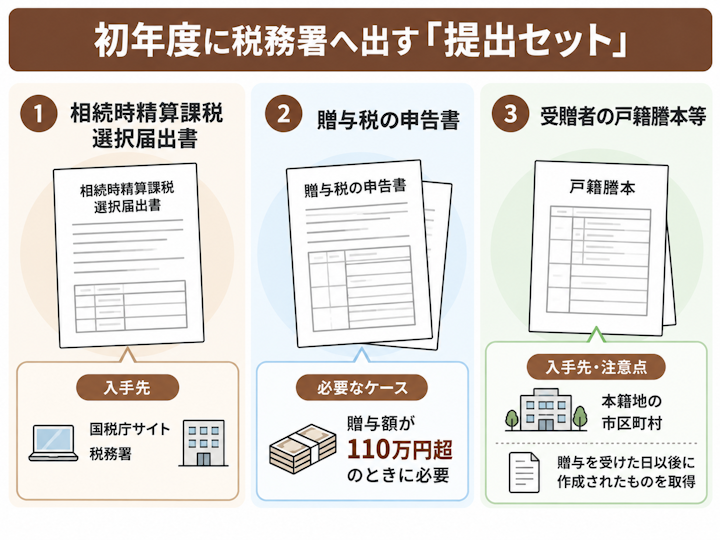
相続時精算課税選択届出書は、国税庁のウェブサイトからダウンロードできるほか、税務署の窓口でも入手できます。記載するのは、受贈者(自分)の氏名・住所・生年月日、贈与者(親・祖父母)の氏名・生年月日・続柄など、基本的な情報が中心です。
なお、届出書は「贈与者ごと」に提出します。たとえば父と母の両方から相続時精算課税で贈与を受けたい場合は、父についての届出書と母についての届出書をそれぞれ出す必要があります。
届出書に添付する戸籍謄本等は、受贈者の氏名・生年月日と、受贈者が贈与者の直系卑属である推定相続人または孫であることを証明するための書類です。本籍地の市区町村役場で取得するのが基本で、郵送請求やコンビニ交付(対応している自治体の場合)を利用できることもあります。
本籍地が遠方にある人は取得に日数がかかることがあるため、申告期限から逆算して早めに手配しておくと安心です。
戸籍謄本の取り方(本籍地での請求・郵送・コンビニ交付など)については、以下の記事でくわしく解説しています。
令和元年分以降の贈与については、添付書類が「受贈者の戸籍謄本等(氏名・生年月日、贈与者の直系卑属である推定相続人または孫であることを証する書類)」に整理され、以前必要とされていた書類の一部が不要になりました。
また、添付する戸籍謄本等は、贈与を受けた日以後に作成されたものを用意する必要があるとされています。贈与前に取得した古い戸籍謄本を流用すると要件を満たさないおそれがあるため、取得のタイミングには注意しましょう。
その年の贈与額が110万円の基礎控除を超え、累計2,500万円の特別控除を使って贈与税を抑えたい場合は、期限内に贈与税の申告書を提出することが前提とされています。初年度であれば、申告書に選択届出書と戸籍謄本等を添付して提出する流れです。
期限に遅れると特別控除が使えず、基礎控除を差し引いた残額に一律20%という想定外の贈与税負担が生じるため、期限管理は必要書類の準備と同じくらい重要です。
くり返しになりますが、ここがもっとも誤解の多いポイントです。年110万円以下なら贈与税の申告は不要とされていますが、それは「相続時精算課税を選択済みであること」が前提です。
初めて相続時精算課税を使う年は、たとえ贈与額が110万円以下でも、選択届出書(と戸籍謄本等)を期限内に提出しなければなりません。届出書を出さなければ、その贈与は暦年課税として扱われ、相続時精算課税の基礎控除や特別控除は適用されません。
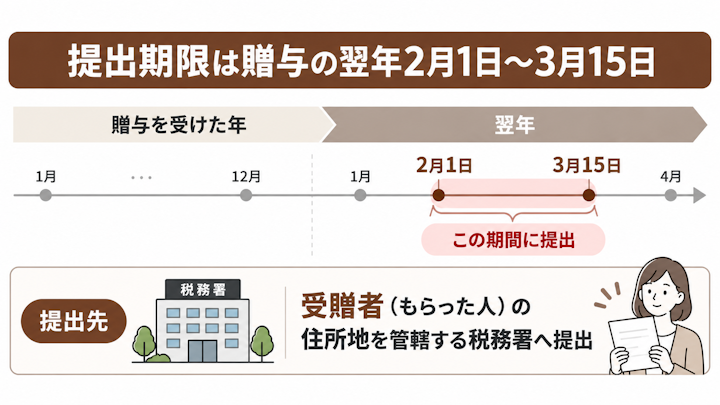
選択届出書や贈与税の申告書の提出先は、受贈者、つまり贈与を受けた本人の住所地を管轄する税務署です。贈与した親や祖父母の住所地ではない点に注意してください。管轄の税務署は、国税庁のウェブサイトで郵便番号や住所から調べられます。
選択届出書の提出期限は、贈与を受けた年の翌年2月1日から3月15日まで、すなわち最初の贈与税の申告期限までとされています。たとえば2026年中に贈与を受けて相続時精算課税を選びたいなら、2027年2月1日〜3月15日の間に提出することになります。
この期限は、贈与税の申告が必要な場合の申告期間と重なっています。申告書を出す人は、届出書・戸籍謄本等も同じタイミングでまとめて提出すると漏れがありません。
提出方法は、税務署の窓口への持参、郵送、e-Tax(電子申告)の3つが一般的です。窓口や郵送の場合、控えが必要なら書類のコピーと返信用封筒を用意しておくとよいでしょう。e-Taxを使う場合は、画面の案内に沿って申告書とあわせて届出書を作成・送信できるとされていますが、添付書類の提出方法には形式ごとのルールがあるため、事前に国税庁の案内を確認してください。
相続時精算課税は、一度選択すると、その贈与者からの贈与については暦年課税に戻れないとされています。選択は贈与者ごとの判断であり、撤回はできません。年110万円の基礎控除ができたことで使いやすくなったとはいえ、「とりあえず出しておく」で済む書類ではないのです。
どちらの課税方式が有利かは、財産の内容や家族構成によって変わります。迷う場合は提出前に税理士や弁護士などの専門家に相談することをおすすめします。
暦年課税と相続時精算課税の損得や、生前贈与が相続にどう影響するかについては、以下の記事でくわしく解説しています。
相続時精算課税で贈与された財産は、贈与者が亡くなったときに、原則として相続財産に加算して相続税を計算します。つまり「贈与のときの書類」で手続が完結するのではなく、将来の相続税申告まで見据えた制度だということです。なお、年110万円以下の基礎控除の範囲内の贈与は、相続時に加算されないとされています。
贈与税の申告の流れや必要書類については、以下の記事でくわしく解説しています。
選択届出書の控え、申告書の控え、贈与契約書、振込記録などは、贈与者が亡くなって相続税の申告や遺産分割が終わるまで保管しておきましょう。相続時精算課税の贈与は相続税の計算に直結するため、何年・いくら贈与を受けたかの記録が後から必要になります。
また、弁護士の視点でいえば、これらの記録は相続人間のトラブル予防にも役立ちます。特定の子だけが生前贈与を受けていた場合、相続の場面で他の相続人から「いくらもらったのか」「特別受益ではないか」と追及され、争いに発展するケースがあるためです。届出書や申告書の控えが残っていれば、贈与の時期や金額を客観的に示すことができます。
名義だけ子ども名義になっている預金(名義預金)が相続でどう扱われるかについては、以下の記事でくわしく解説しています。
贈与の記録が整っているかどうかは、税務だけでなく、将来の遺産分割の場面にも影響し得ます。書類の保管まで含めて「必要書類の準備」と考えておきましょう。
令和元年分以降、選択届出書の添付書類は受贈者の戸籍謄本等に整理されたとされており、以前と比べて必要書類はシンプルになっています。一方、贈与税の申告書を提出する際には、一般の申告手続と同様にマイナンバーの記載や本人確認書類の提示・写しの添付が求められることがあります。個別の状況によって異なり得るため、提出前に税務署や国税庁の案内で確認すると確実です。
選択届出書を期限までに提出しなかった場合、その年の贈与について相続時精算課税は適用されず、暦年課税として扱われます。贈与額によっては想定より重い贈与税がかかるおそれがあり、期限後に届出書だけを遡って出すことは原則できないとされています。出し忘れに気づいたら、今後の贈与をどう設計し直すかも含めて、早めに税理士などの専門家に相談しましょう。
届出書の提出義務を負うのは受贈者であり、税務署への提出書類は基本的に受贈者側でそろえます。令和元年分以降は添付書類が受贈者の戸籍謄本等に整理されたとされているため、贈与者側で証明書類を取得しなければならない場面は限定的と考えられます。
もっとも、贈与契約書を作成する際の署名など、贈与者の協力が必要な場面はあります。贈与者の年齢(原則60歳以上)などの要件確認も含め、親子で情報を共有しながら準備を進めるとスムーズです。
相続時精算課税の必要書類は、初めて選ぶ年が選択届出書と受贈者の戸籍謄本等(年110万円を超えるなら贈与税の申告書も)、2年目以降は110万円を超えた年の申告書だけです。間違えやすいのは、贈与が年110万円以下でも最初の1回の選択届出書は省けないという点です。
提出先は受贈者の住所地の税務署、期限は贈与の翌年3月15日。一度選ぶと暦年課税には戻せないため、提出前に相続税・贈与税に強い税理士に確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索