月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

「親が乗らなくなった車をもらった」「就職祝いに車を買ってもらった」というとき、無償で受け取った場合はもちろん、購入する資金を出してもらった場合にも贈与税の対象になることがあります。判断の入口になるのは、その年に受けた贈与の合計が年間110万円を超えるかどうかです。
個人から財産をもらったときにかかるのが贈与税です。1年間(1月1日から12月31日まで)にもらった財産の合計額から基礎控除額110万円を差し引き、残った金額に税率をかけて計算するのが原則とされています。
つまり、その年に受けた贈与が車だけで、車の評価額が110万円以下であれば、贈与税はかからず申告も不要ということになります。反対に、110万円を超えれば、超えた部分が課税の対象です。
このとき使う税率は、誰から誰への贈与かによって2種類に分かれています。税率の全体像や具体的な計算の手順は、贈与税の計算方法をあつかった別の記事でくわしく解説する予定です。この記事では、車という財産に特有の考え方に絞って説明します。
贈与税を申告して納めるのは、財産をもらった人です。車を譲った親ではなく、車を受け取った子や配偶者が納税義務者になります。
名義変更の書類を親が用意してくれた場合でも、贈与税の申告は受け取った本人の責任で行うものだと考えてください。
「家族の中でのやりとりだから税金はかからないだろう」と考える方は少なくありませんが、法律で贈与税がかからないと定められている財産の中に、「親族間の贈与」という項目はありません。親子でも夫婦でも、贈与であることに変わりはなく、110万円の基礎控除を超えれば課税の対象になります。
なお、親子間の贈与については、住宅取得等資金や教育資金のように、一定の要件を満たす場合に非課税とされる制度がありますが、いずれも車の購入を対象とするものではありません。
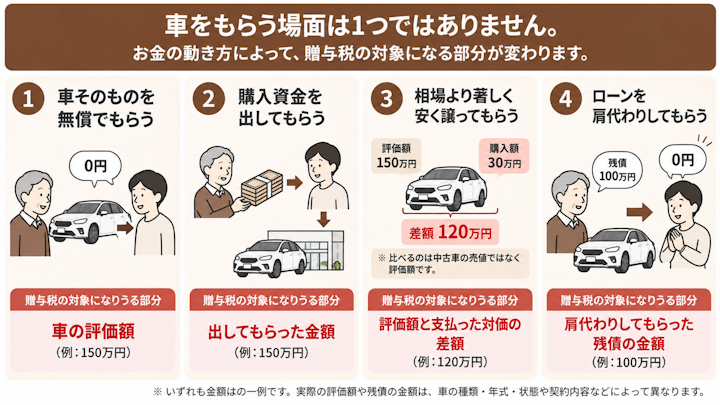
車をめぐって贈与税が問題になる場面は、「車そのものをもらう」だけではありません。お金の動き方によって、課税の対象になる部分が変わります。代表的な4つのパターンを確認しておきましょう。
もっとも分かりやすいのが、対価を払わずに車を受け取る場合です。車の評価額がそのまま、その年に受けた贈与の額として扱われます。
親名義の車を、お金のやりとりをせずに自分名義に変えた場合も同じです。無償で財産の名義を変えた場合には、贈与として扱われることがあるとされています。「登録上の名前を書き換えただけ」という感覚でも、税務上は財産が移ったものとみて判断されることがある、という点を押さえておいてください。
車そのものではなく、購入代金を出してもらった場合は、現金の贈与を受けたものとして扱われます。頭金だけを出してもらった場合は、その頭金の額が対象です。
販売店に親が直接振り込んだ場合でも、結果として子が車を取得しているのであれば、その資金は子への贈与とみられることになります。
個人から著しく低い価額の対価で財産を譲り受けた場合には、その財産の時価と支払った対価との差額に相当する金額が、譲った人から贈与により取得したものとみなされるとされています。親から「10万円でいいよ」と言われて車を譲り受けた、といった場面がこれにあたります。
問題は、ここでいう「時価」が何を指すのかです。贈与における時価は、相続税評価額です。相続税評価額の求め方は次の章で説明しますが、「いくらで売られているか」と「税務上いくらの財産とみるか」は別の話だ、という点をまず押さえてください。
なお、「著しく低い価額」がどの程度を指すのかについて、割合や金額の具体的な基準は示されていません。「半額なら大丈夫」といった線引きを自分で決めてしまうのは避けたほうがよいでしょう。
自動車ローンの残債を親に払ってもらった場合も、贈与税の問題が生じます。債務の免除や引受け、第三者による弁済によって利益を受けた場合には、贈与を受けたものとみなされて贈与税がかかるとされているためです。
車のローンの肩代わりについて個別に示された取扱いがあるわけではありませんが、この一般的な考え方をあてはめれば、肩代わりしてもらった残債の額が贈与にあたると考えられます。「車の名義は自分のままだから贈与ではない」とは言えない、ということです。
こうしたお金の動きは、あとから通帳の記録として残ります。生前のお金の動かし方が、かえって家族の負担になってしまう例については、次の記事もあわせてご覧ください。
贈与税の額は、「その車がいくらの財産とみなされるか」で決まります。そして、その求め方には国税庁が示した順序があります。ここを自己流で判断してしまうと、金額が大きくずれることがあります。
評価の基準になるのは、贈与を受けた時点の価額です。買ったときにいくらだったかではなく、車を受け取ったその時点でいくらの価値があるとみられるかで判断します。
車は年月とともに価値が下がっていく財産のため、同じ車でも、いつ譲り受けたかで評価額は変わってきます。
車のような一般動産は、売買実例価額、精通者意見価格等を参酌して評価するとされています。「売買実例価額」は同じような車が実際に取引されている価額、「精通者意見価格」はその分野に詳しい人が示す価格のことです。
売買実例価額や精通者意見価格が明らかでない場合には、別の方法が示されています。同種同規格の新品の課税時期における小売価額から、製造の時から課税時期までの期間の償却費の額の合計額または減価の額を控除した金額によって評価する、という方法です。
「同じ種類・同じ規格の新品が今いくらで売られているか」を出発点に、製造されてから今日までの価値の目減り分を差し引く、という考え方です。あくまで、売買実例価額などが明らかでないときに使う方法だという順序を取り違えないようにしてください。
考え方だけでは金額の感覚がつかみにくいので、例を1つ挙げます。次の数字はすべて説明のための仮の例であり、実際の評価額は車種や状態によって個別に判断されます。
項目 | 金額 |
|---|---|
車の評価額 | 150万円 |
基礎控除額 | 110万円 |
課税価格 | 40万円 |
贈与税額 | 4万円 |
18歳以上の子が親から車をもらい、評価額が150万円と判断され、その年に他の贈与がなかったとします。150万円から基礎控除額110万円を差し引くと、課税価格は40万円です。課税価格が200万円以下の部分の税率は10%とされているため、贈与税額は4万円という計算になります。
同じ課税価格でも、誰から誰への贈与かによって使う税率表が変わります。税率の全体像や、金額が大きい場合の計算方法は、贈与税の計算方法をあつかった別の記事でくわしく解説する予定です。
財産の評価額をどう求めるかという考え方は、車に限らず相続税・贈与税に共通するテーマです。土地の場合の調べ方も参考になります。
「かからない」と言い切れる場面は、実はそれほど多くありません。とくに1つ、広く信じられているものの、車にはあてはまりにくい考え方があります。順に見ていきましょう。
基礎控除の110万円は、財産1件ごとではなく、その年に受けたすべての贈与の合計で判定します。
たとえば、評価額80万円の車をもらった年に、別途50万円の現金ももらっていた場合、合計は130万円です。車だけを見れば110万円以内でも、合計では超えているため、超えた20万円が課税の対象になります。
車だけで判断せず、その年に受けた贈与を全部並べて合計する、という手順を踏んでください。
親名義のまま車を借りて使っているだけであれば、財産が移転したわけではないため、その時点で贈与税の問題は生じないのが原則です。ただし、親の名義であっても親が高齢等の理由により運転はしない場合、贈与にあたる可能性があります。「名義を変えていないから何もない」と考えるのではなく、実質的に支配しているのは誰かで判断する必要があります。
なお、名義を親のままにしておくことには、相続が起きたときに別の問題が生じます。この点は後の章で説明します。
扶養義務者どうしで生活費や教育費にあてるためにした贈与のうち、通常必要と認められるものは贈与税がかからないとされています。この制度を根拠に、「通学に使う車だから非課税になるはずだ」と考える方がいますが、車にそのままあてはめるのは危険です。
理由は2つあります。1つは、対象として示されているものの中に車が含まれていないことです。国税庁が生活費として挙げているのは治療費、養育費その他子育てに関する費用などであり、教育費として挙げているのは学費や教材費、文具費などです。自動車やその購入資金は、そのどこにも挙げられていません。
もう1つは、この非課税が必要な都度、直接これらに充てるためのものに限られるとされている点です。国税庁は、生活費や教育費の名目で贈与を受けた場合であっても、それを預金したり株式や不動産などの買入資金に充てている場合には贈与税がかかるとしています。まとまった資産を取得する資金は、この非課税の想定から外れる方向で説明されている、ということです。
したがって、「通学に使うから」「生活に必要だから」という理由だけで車の贈与が非課税になるとは考えないほうがよいでしょう。個別の事情によって判断が分かれる場面もあるため、迷う場合は自己判断せず、贈与税にくわしい税理士に確認することをおすすめします。
車をもらったあとにやることは、大きく2つあります。車の名義変更と、贈与税の申告です。この2つはまったく別の手続きで、期限も別々に定められています。 どちらか一方を済ませただけでは終わりません。
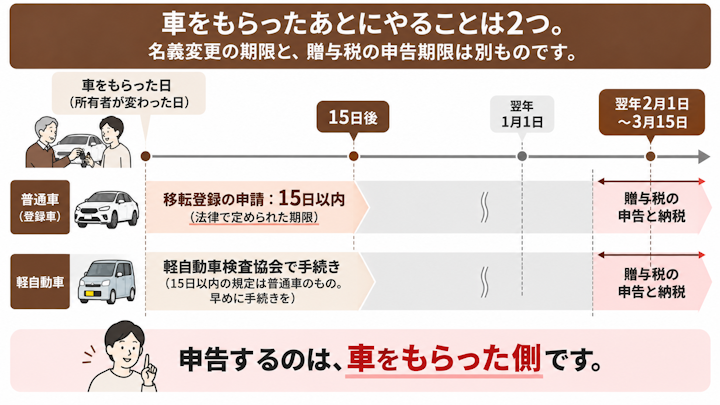
普通車(登録自動車)の所有者が変わったときは、新しい所有者が運輸支局などで移転登録の申請を行います。
期限は明確です。法律では、新規登録を受けた自動車について所有者の変更があったときは、新しい所有者はその事由があった日から15日以内に移転登録の申請をしなければならない、と定められています。 「落ち着いたらやろう」と先延ばしできる手続きではない、ということです。
手続きには、車検証のほか、譲る側・譲り受ける側それぞれの本人確認に関する書類や、保管場所に関する書類などが必要になります。必要書類は、譲る相手との関係や住所の変更の有無、代理人が申請するかどうかによって変わります。具体的にどの書類が必要かは、管轄の運輸支局で事前に確認してください。
軽自動車の場合、手続き先は運輸支局ではなく軽自動車検査協会です。使用者が変わるときは、自動車検査証変更記録申請書(軽第1号様式)を提出します。
申請先は、新しい使用者の「使用の本拠の位置」を管轄する事務所・支所・分室とされています。手数料は無料です。主な必要書類は次のとおりです。
書類 | 備考 |
|---|---|
自動車検査証(車検証) | 原本 |
使用者の住所を証する書面 | 住民票の写しまたは印鑑登録証明書(3か月以内のもの) |
ナンバープレート | 管轄が変わる場合 |
申請依頼書 | 代理人が申請する場合 |
なお、先ほどの「15日以内」は普通車(登録自動車)についての規定であり、軽自動車にそのまま適用されるものではありません。 ただし、名義が実態と食い違ったままだと自動車税の課税や保険の手続きで支障が出ることがあるため、軽自動車の場合も、変更が生じたら早めに手続きをしてください。
名義変更とは別に、贈与税の申告という期限があります。贈与税の申告と納税は、原則として、財産をもらった人が、もらった年の翌年の2月1日から3月15日までにすることとされています。
たとえば2026年中に車をもらった場合、申告と納税は2027年2月1日から3月15日までの間に行うことになります。名義変更を15日以内に済ませていても、贈与税の申告が自動的に終わるわけではありません。申告するのは、車をもらった側です。
車の贈与は、口約束と名義変更だけで済ませてしまいがちです。しかし、いつ・誰から誰へ・どの車を・いくらで(または無償で)渡したのかを書面に残しておくと、あとから税務署に確認されたときに経緯を説明しやすくなります。
あわせて、車検証の写し、評価額の判断に使った資料、対価を支払った場合はその振込記録、贈与税の申告書の控えを一式で保管しておくとよいでしょう。
「名前を書き換えるだけなら分からないのではないか」と考える方もいます。しかし、名義変更の記録、購入資金の出どころとなった預金の動き、相続が起きたときの税務調査における過去の贈与の確認などを通じて、贈与の事実が把握されることがあります。
申告が必要だったのにしていなかった場合、本来納めるべき税額に加えて、遅れたことに対する延滞税や無申告加算税が上乗せされます。結果として、正しく申告していた場合よりも重い負担になることがあるということです。「ばれなければよい」という発想ではなく、必要なら申告する、必要でなければその根拠を残しておく、という進め方をおすすめします。
税額の計算や申告は税理士、分け方をめぐる争いは弁護士、というように、相談先は内容によって変わります。誰に相談すればよいか迷ったときは、次の記事も参考になります。
贈与税を納めれば、あるいは110万円以内で収まれば、そこで話は終わりだと思われがちです。しかし生前にもらった車は、あとから相続税の計算に関わってくることがあります。ここは税額そのものに影響する部分なので、あらかじめ知っておいてください。
相続や遺贈で財産を取得した人が、亡くなった人から生前に贈与を受けていた場合、その贈与財産の価額を相続税の課税価格に加算する取扱いがあります。生前贈与加算と呼ばれるものです。
この対象期間は、税制改正によって段階的に延長されている途中です。「7年以内」という数字だけが独り歩きしていますが、いつ相続が発生したかによって範囲が変わります。
相続が発生した日 | 相続税の計算に加算される贈与の範囲 |
|---|---|
令和6年1月1日〜令和8年12月31日 | 相続開始前3年以内の贈与 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から相続開始の日までの贈与 |
令和13年1月1日以後 | 相続開始前7年以内の贈与 |
つまり、現時点で発生する相続については、加算されるのは相続開始前3年以内の贈与ということになります。今後、対象となる期間は少しずつ長くなっていきます。
加算されるのは、相続が起きた時点での価値ではなく、贈与を受けた時点の価額とされています。車のように年々価値が下がっていく財産の場合、贈与時の評価額のまま加算されることになるため、記録を残しておくことが結果的に自分を助けます。
暦年課税ではなく相続時精算課税を選んでいた場合は、扱いが変わります。この制度では、特別控除額は2,500万円とされ、これを超える部分には一律20%の贈与税がかかるとされています。また、令和6年1月1日以後の贈与については、年110万円の基礎控除が設けられています。
そして、この制度を使って贈与した財産は、贈与した人が亡くなったときに相続税の計算に持ち込まれます。名前のとおり、「相続のときに精算する」しくみです。
「名義変更は面倒だから、親名義のままで乗り続けている」という状態は珍しくありません。この場合、相続が起きたときに、その車が誰の財産だったのかが問題になります。
名義が親のままであれば、その車は親の遺産として相続税の計算に含まれるのが原則です。これは、名義預金と同じ考え方で、課税財産の範囲をどこまでとみるかという問題です。
反対に、生前に贈与を受けて名義も変えていたのであれば、その車は原則としてすでに自分の財産です。ただし、その説明を裏づける資料がなければ話が進みません。ここで、先に説明した贈与契約書や贈与税の申告書の控えが意味を持ちます。
特定の相続人だけが生前に高額な車をもらっていた場合、遺産の分け方を話し合う場で、それをどう扱うかをめぐって意見が分かれることがあります。生前に受けた特別の利益を、遺産の分け方を決めるときに考慮するという考え方(特別受益)があるためです。
話し合いがまとまらない場合は弁護士に相談するという選択肢もあります。ただし、生前の贈与が相続税の計算にどう影響するのかは税務の問題です。まずは相続税にくわしい税理士に、贈与の記録とあわせて確認してもらうと整理がつきやすくなります。
名義と実際の持ち主がずれている財産の考え方は、預金についても同じ論点があるので、次の記事を参考にしてください。
最後に、相談の多い4つの疑問にお答えします。
お金のやりとりをせずに名義を変えた場合には、贈与として扱われることがあります。その場合、車の評価額とその年に受けた他の贈与を合計し、110万円を超えていれば申告が必要になります。
なお、名義変更の手続きと贈与税の申告は別ものなので、運輸支局や軽自動車検査協会で手続きをしても、それで申告が済むわけではありません。
査定額は、精通者意見価格の一例として参考になるものと考えられます。評価は、売買実例価額や精通者意見価格などを参考にして行い、それが明らかでない場合には、同種同規格の新品の小売価額から償却費相当額を差し引いて求めるとされています。
非課税になると考えないほうがよいでしょう。扶養義務者どうしの生活費・教育費の贈与に関する非課税の制度はありますが、国税庁が生活費として挙げているのは治療費、養育費その他子育てに関する費用など、教育費として挙げているのは学費や教材費、文具費などであり、車は挙げられていません。
さらに、この非課税は必要な都度直接これらに充てるためのものに限られるとされ、預金したり不動産などの買入資金に充てたりした場合には贈与税がかかるとされています。通学に使うという事情だけを理由に非課税と判断するのは避けてください。
2つの面で影響することがあります。1つは相続税の計算です。亡くなる前の一定期間内に受けた贈与は、相続税の課税価格に加算されることがあります。もう1つは遺産の分け方で、生前に受け取っていたことをどう扱うかで、他の相続人と意見が分かれることがあります。
いずれの場面でも、いつ・どの車を・いくらで受け取ったのかを示す資料があるかどうかで話の進み方が変わります。分け方をめぐる話し合いの進め方については、次の記事も参考にしてください。
車をもらったときに贈与税がかかるのは、車そのもの・購入資金・著しく安い譲渡・ローンの肩代わりの4つの場面です。判定は車だけでなく、その年に受けたすべての贈与の合計が110万円を超えるかどうかで行います。
間違えやすいのは、安く譲り受けた場合に対価と比べる「時価」が中古車の売値ではなく相続税評価額(買取査定相場)だという点です。評価額や申告の要否に迷うときは、車検証と贈与のいきさつがわかる資料を税理士に確認してもらいましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索