月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

路線価は「その土地がいくらで売れるか」を示す価格ではありません。相続税と贈与税の申告のために、国税庁が毎年定めている価額です。まずは、何のための、いつの時点の価額なのかを整理しておきましょう。
国税庁によれば、路線価とは、路線(道路)に面する標準的な宅地の1平方メートルあたりの価額のことで、路線価図には千円単位で表示されているとされています。
ポイントは2つあります。ひとつは、価額が付いているのは土地そのものではなく「道路」だということ。もうひとつは、千円単位で表示されているということです。この2点を知らないまま路線価図を開くと、自分の土地の数字が見つからなかったり、金額を1,000倍読み違えたりします。
なお、路線価が定められている地域を路線価地域、その方法で土地を評価することを路線価方式といいます。
路線価は、相続税や贈与税の申告で土地を評価するために使う価額です。相続や贈与で土地を取得したとき、その土地を金額に置き換える必要があり、その基準として使われます。
一方で、固定資産税の計算に使う価格(固定資産税評価額)は市町村が別に定めていますし、実際に売買されるときの価格(実勢価格)はさらに別のものです。同じ土地でも、目的によって使う価格が違うという点をまず押さえてください。
国土交通省の資料によれば、相続税評価(相続税路線価)の評価時点は毎年1月1日時点で、公表は7月とされています。つまり、その年の路線価図が公開されるのは年の半ばで、年の前半に相続が起きた場合は、その年分の路線価図がまだ公開されていないという状況が起こります。
路線価図は年分ごとに定められており、申告には、相続が起きた年分(贈与を受けた年分)の路線価図を使うことになります。「今年の路線価図」ではなく「亡くなった年の路線価図」を見る、と覚えておくと間違えにくくなります。過去の年分の路線価図も、国税庁ホームページでさかのぼって閲覧できます。
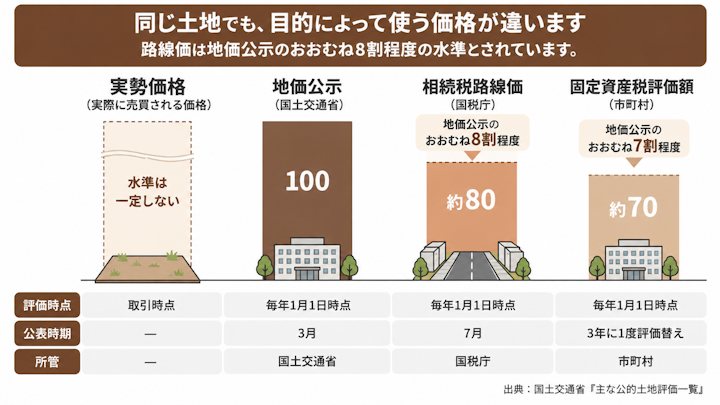
土地には、目的の違う複数の公的な価格があります。国土交通省「主な公的土地評価一覧」によれば、相続税評価は平成4年以降、地価公示の水準の8割程度とされています。また固定資産税評価は、平成6年以降、地価公示の水準の7割程度とされています。
価格の種類 | 評価時点 | 公表時期 | 地価公示に対する水準 |
|---|---|---|---|
地価公示(公示価格) | 毎年1月1日時点 | 3月 | ― |
都道府県地価調査 | 毎年7月1日時点 | 9月 | ― |
相続税評価(相続税路線価) | 毎年1月1日時点 | 7月 | おおむね8割程度 |
固定資産税評価 | 1月1日時点(3年に1度評価替え) | ― | おおむね7割程度 |
ここから分かるのは、路線価をもとに計算した金額は、その土地が売れる金額そのものではないということです。路線価はあくまで税の申告のための価額であり、実際の売買価格とは水準が異なります。この違いは、後半の「路線価で出した評価額と、遺産分割で話し合う金額は別物」であらためて取り上げます。
土地を含む不動産を相続したときの全体像(分け方・費用・売却の注意点)については、次の記事もあわせてご覧ください。
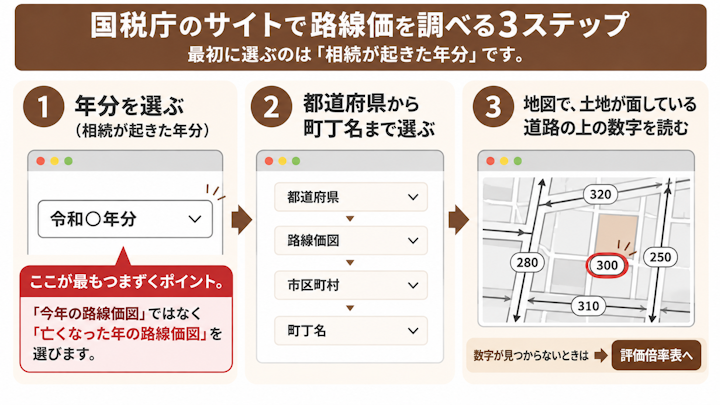
路線価は、国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」で誰でも閲覧できます。ただし、最初に選ぶのは地域ではなく「年分」です。ここを間違えると、別の年の価額を見たまま計算を進めてしまいます。
財産評価基準書のトップページには、年分ごとのリンクが並んでいます。最初にすることは、相続が起きた年分を選ぶことです。
土地の価額は年によって変わるため、同じ場所でも年分が違えば数字が違います。相続税の申告で必要なのは、相続が起きた年分の路線価です。数年前の相続についてこれから申告する場合も、当時の年分にさかのぼって選びます。国税庁ホームページでは現在、平成30年分から令和8年分までの路線価等を閲覧できます。掲載されていない古い年分を確認する必要がある場合は、税務署等に確認してください。
逆に、相続が1月から6月ごろに起きた場合は、その年分の路線価図がまだ公開されていないことがあります。その場合は公開を待って確認することになります。
年分を選ぶと、日本地図と都道府県の一覧が表示されます。そこからは、次の順にたどっていきます。
町丁名を選ぶと、その地域の路線価図の番号(ページ番号)が並びます。ひとつの町丁名に複数の番号が割り当てられていることもあるため、番号を順に開いて、目的の土地が載っているページを探します。
路線価図が開いたら、目的の土地を地図上で探します。ここで多くの人がつまずくのが、数字は土地ではなく道路に書かれているという点です。
見るべきなのは、評価したい土地が接している道路の上に書かれた数字です。土地の区画の中に数字を探しても見つかりません。角地のように2本以上の道路に接している場合は、それぞれの道路に別の数字が書かれています。
インターネットの操作に不安がある場合は、税務署の窓口でも路線価図を閲覧できるとされています。相続税の申告を担当する税務署で確認できるため、あわせて相談したいことがあるときには窓口を使う方法もあります。
路線価を調べるのは、相続した土地についてやるべきことの一部です。名義変更や売却も含めた全体の流れは、次の記事で確認できます。
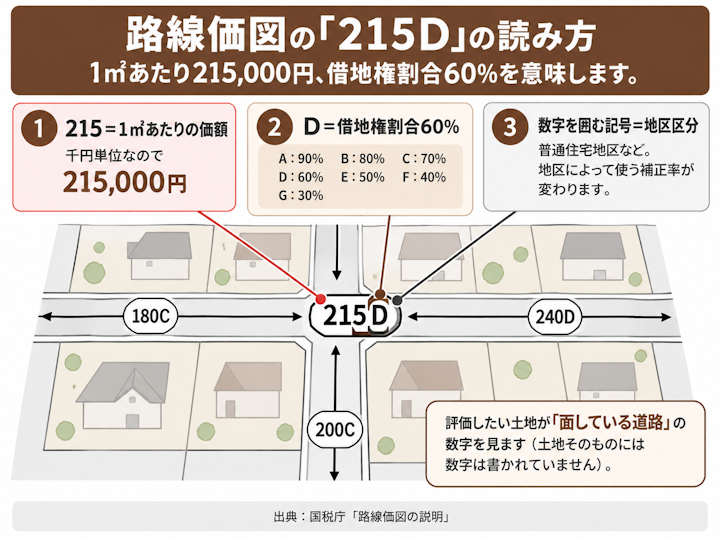
路線価図には、数字・アルファベット・図形の記号が並んでいます。一見すると暗号のようですが、意味が分かれば読めます。ここでは国税庁が路線価図の説明で挙げている「215D」という表示を例に、最後まで通して読み解いていきます。
道路の上に書かれた数字は、その道路に面する標準的な宅地の1平方メートルあたりの価額です。表示は千円単位とされているため、「215」と書かれていれば215,000円を意味します。
ここは読み違えが起きやすいところです。215円でも、215万円でもありません。千円単位という前提を忘れると、評価額が1,000倍または1,000分の1にずれてしまいます。数字を見つけたら、まず「千円単位」と声に出して確認するくらいでちょうどよいでしょう。
数字のうしろに付いているアルファベットは、借地権割合を表しています。国税庁によれば、記号と割合の対応は次のとおりです。
記号 | 借地権割合 |
|---|---|
A | 90% |
B | 80% |
C | 70% |
D | 60% |
E | 50% |
F | 40% |
G | 30% |
借地権割合は、土地を借りて建物を建てている場合など、借地権や貸宅地を評価するときに使う割合です。自分が所有する土地に自分の家が建っている(自用地)というケースでは、この割合を使う場面はありません。自宅の敷地を評価するだけなら、アルファベットは気にしなくてよいということです。
なお、道路によってはアルファベットが付いていないこともあります。また、定期借地権等は別の評価方法となる場合があります。
数字の周りに丸や四角、楕円などの記号が付いていることがあります。これは地区区分を表すもので、ビル街地区・高度商業地区・普通住宅地区などの区分が定められています。記号の形と、記号が塗りつぶされているか白抜きかなどによって、その道路がどの地区にあたるかが分かる仕組みです。
なぜ地区が書かれているのかというと、適用する補正率が地区によって違うからです。同じ形の土地でも、ビル街にあるのか住宅地にあるのかで評価の仕方が変わります。
3つの要素を1つに戻してみましょう。普通住宅地区を示す記号に囲まれた「215D」は、次のように読めます。
ここまで読めれば、路線価図は十分に使えます。あとは、自分の土地が接している道路を間違えないことだけです。
路線価は、すべての土地に定められているわけではありません。目的の数字が見つからないときは、そもそも路線価がない地域なのか、地域には路線価があるのに接している道路にだけないのかで、進む道が分かれます。
国税庁によれば、倍率方式は路線価が定められていない地域の土地を評価する方法で、その土地の固定資産税評価額に一定の倍率を乗じて計算するとされています。郊外や農村部などでは、この倍率方式が使われる地域が広く存在します。
つまり、路線価図をいくら探しても数字が出てこない地域では、そもそも路線価図ではなく「評価倍率表」という別の表を見ることになります。探す先が違っていた、というだけの話なので、見つからないこと自体に不安になる必要はありません。
評価倍率表も、路線価図と同じ国税庁ホームページの「財産評価基準書」の中にあります。年分と都道府県を選んだあと、「路線価図」ではなく「評価倍率表」を選び、市区町村へと進みます。表には地目ごとの倍率が載っており、借地権割合の欄もあります。
倍率方式で使うもうひとつの材料が、固定資産税評価額です。これは毎年送られてくる固定資産税の課税明細書で確認できるほか、市区町村が備えている名寄帳でも調べられます。名寄帳は、その市区町村にある故人名義の不動産をまとめて確認できる資料で、相続財産の見落とし防止にも役立ちます。
取り寄せ方は次の記事でくわしく解説しています。
もうひとつの分岐が特定路線価です。国税庁によれば、相続税や贈与税の申告のために、路線価地域内で路線価の設定されていない道路のみに接している土地等を評価する必要があるときは、納税地を所轄する税務署長に特定路線価の設定を申し出ることができるとされています。
私道の奥に建っている家などが、これにあたることがあります。注意したいのは時間です。特定路線価の設定には、おおむね1〜2月程度の期間を要するとされています。相続税の申告期限から逆算すると、思い立ってから動いたのでは間に合わないおそれがあります。路線価図を開いて自分の道路に数字がなかった時点で、早めに動くことが大切です。
なお、路線価が設定されていない道路に面する土地でも、既存の路線価を基に、特定路線価を設定せずに評価できる場合があります。
路線価が読めたら、次は土地の評価額です。ただし路線価は評価額を出すための出発点であって、路線価そのものが評価額になるわけではありません。ここでは全体像だけを押さえます。
出発点になるのは、1平方メートルあたりの価額である路線価に、その土地の面積(地積)を掛けるという考え方です。地積は、登記事項証明書や固定資産税の課税明細書で確認できます。
しかし、登記簿上の地積と実際の面積が異なることが明らかな場合には、実際の面積にもとづいて評価します。また、相続税評価においては、宅地は必ずしも登記上の1筆ごとではなく、原則として利用の単位となっている1画地ごとに評価します。
このように、路線価に地積を掛けた金額が評価の出発点となりますが、実際の評価額を求めるには、土地の形状や道路との接し方などに応じた補正も必要です。
国税庁によれば、路線価方式による土地の価額は、路線価をその土地の形状等に応じた各種の補正率で補正したあとに、その土地の面積を乗じて計算するとされています。
奥行きが極端に長い土地、いびつな形の土地、道路への接し方が特殊な土地などは、標準的な宅地と同じようには使えません。そうした事情を金額に反映させるのが補正です。同じ道路に面していて面積も同じなのに、評価額が違うということが起こるのは、この補正があるからです。
路線価に面積を掛けた金額は、その土地のおおまかな評価規模を把握するための出発点にはなります。ただし、土地の形状や接道状況等による補正を反映しておらず、相続税の申告要否も他の財産や債務等を含めて判断するため、この金額だけで申告の要否を判断することはできません。
補正の種類や具体的な計算の手順、倍率方式での計算までを知りたい方は、次の記事で解説しています。本記事は「路線価をどう探して、どう読むか」に絞っているため、評価額の計算はそちらをご覧ください。
路線価が分かると、つい「この土地は◯◯円」と決まったように感じます。しかし、申告のために使う金額と、きょうだいで分け方を話し合うときに前提にする金額は、性質の違うものです。ここを混同すると、あとから食い違いが起きます。
すでに見たとおり、相続税評価は地価公示の水準のおおむね8割程度とされています。実際に売買される価格はまた別の水準で動くため、路線価をもとに出した評価額と、売ったときに手元に入る金額は一致しません。
この違いが表面化しやすいのが、土地を1人が取得し、他の相続人に代償金を払うケースです。路線価ベースの金額を前提にするのか、売れる見込みの金額を前提にするのかで、代償金の額は変わります。どちらの数字で話しているのかを最初にそろえておかないと、話し合いが進んだあとで「安すぎた」「高すぎた」ともめる原因になります。
分け方が決まらないこと自体が、税額に影響することもあります。遺産が分割されていない状態のまま申告することになると、配偶者の税額軽減や小規模宅地等の特例といった、税額を大きく下げる制度を適用しないまま申告・納付することになるとされています。その結果、いったん納める税額が大きくなります。
後から分割が決まったときに、あらためて特例の適用を受けられる場合もあるとされていますが、そのためには当初の申告の段階で必要な手続きをとっておく必要があります。分割が長引きそうだと感じたら、申告期限を待たずに、手続きの要否を税理士に確認しておくと安心です。
役割で整理すると分かりやすくなります。路線価の読み方、土地の評価額の計算、相続税の申告書の作成は税理士の領域です。一方、遺産の分け方そのものについて相続人どうしの意見が合わず、話し合いが進まないという場合は、弁護士に相談するという選択肢があります。
分け方が決まらないまま時間だけが過ぎると、税額の面でも不利になりがちです。話し合いがまとまらないと感じたら、早めに相談先を検討してください。
最後に、相談の多い3つの疑問にお答えします。
相続税評価(相続税路線価)は毎年1月1日時点の価額で、7月に公表されるとされています。
申告で使うのは、相続が起きた年分の路線価図です。去年亡くなった場合は去年の年分を、数年前の相続であればその年分を選びます。過去の年分も国税庁ホームページで閲覧できるため、さかのぼって確認できます。
なお、相続が年の前半に起きた場合、その年分の路線価図はまだ公開されていないことがあります。その場合は公開を待って確認することになるため、申告までのスケジュールに余裕を見ておくと安心です。
理由は大きく2つに分かれます。
どちらにあたるかは、同じ地域の評価倍率表を確認すれば見当がつきます。特定路線価の設定には時間がかかるとされているため、早めの確認をおすすめします。
申告に使う評価額と、分けるときに話し合う金額は別物です。路線価をもとにした金額は地価公示のおおむね8割程度の水準とされているため、その金額を前提に代償金などを決めると、実際に売った場合との差が出ることがあります。
どの金額を前提にするかは相続人どうしで決めることになりますが、全員が同じ前提で話しているかを確認することが大切です。分け方の話し合いがまとまらないときの進め方は、次の記事でくわしく解説しています。
路線価は、相続税・贈与税の申告で土地を評価するために国税庁が定める、道路に面する標準的な宅地の1平方メートルあたりの価額で、路線価図には千円単位で表示されます。調べるときは国税庁の財産評価基準書から、相続が起きた年分を選びます。間違えやすいのは、路線価に面積を掛けた金額がそのまま申告に使える評価額にはならない点です。土地の形状等に応じた補正が必要なため、評価額は相続税に詳しい税理士に確認してもらいましょう。
名古屋大学経済学部経済学科卒業後、証券会社に入社、不動産運用業務に携わる。税理士法人に入社、税務・会計コンサルに従事し、2022年に蛇沼浩之税理士事務所を設立。税理士はサービス業であるとの考えにもとづき、「迅速・丁寧・わかりやすい」を心掛けながら、個人事業主・一人社長の法人に特化し、記帳代行等の経理業務サポート、経営アドバイス、節税のご提案などのサービスを提供している。
 弁護士検索
 税理士検索