月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

債務控除とは、亡くなった人(被相続人)が残した借金や未払いの費用を、相続財産の価額から差し引くしくみです。相続税は「もらった財産の額」ではなく「もらった財産から、引き継いだマイナスを差し引いた額」にかかるため、引ける範囲を正しく押さえるかどうかで税額が大きく変わります。
差し引けるものは大きく2つで、被相続人が残した債務と、葬式にかかった費用です。
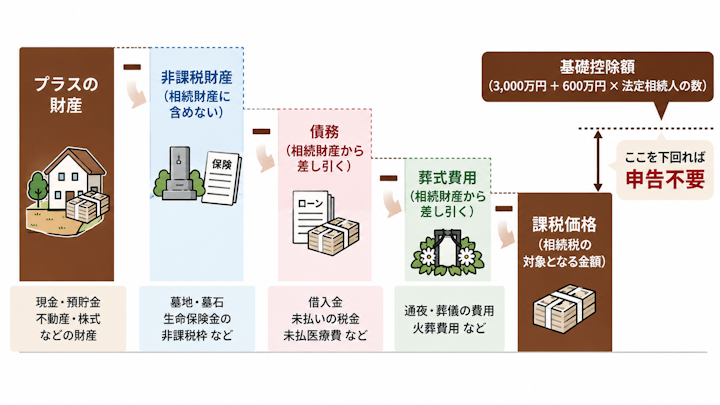
相続税は、まず各人の「課税価格」を出すところから始まります。式にすると次のようになります。
内容 | |
プラスの財産 | 土地・建物・預貯金・有価証券・生命保険金や死亡退職金などのみなし相続財産、亡くなる前一定期間の贈与財産など |
− 非課税財産 | 墓地・仏壇などの祭祀財産、生命保険金と死亡退職金のそれぞれの非課税枠(500万円×法定相続人の数)など |
− 債務 | 借入金、未払いの税金、未払いの医療費、事業上の未払金など |
− 葬式費用 | 通夜・告別式・火葬・納骨などにかかった費用 |
= 課税価格 | この合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えると、相続税がかかります |
ここで注意したいのは、非課税財産と債務控除は別のしくみだという点です。非課税財産はそもそも課税価格に入れず、債務は課税価格に入れたうえで差し引きます。同じ「引く」でも段階が違うため、あとで説明する「墓地の未払代金は引けない」という結論につながります。
債務控除の対象になるのは、相続税法13条でいう「被相続人の債務で相続開始の際現に存するもの」です。言いかえると、亡くなった時点ですでに存在していた借金や未払金に限られます。
同じ法律の14条は、差し引ける債務を「確実と認められるもの」に限ると定めています。金額がはっきりしていて、将来まちがいなく支払うことになると客観的に見込める債務、という意味だと考えられています。
たとえば、金額が未確定の損害賠償のように、支払うかどうか自体が争われているものは、確実と認められる債務に当たりません。
債務控除は税額を減らすだけでなく、申告の要否そのものを変えることがあります。プラスの財産だけを見ると基礎控除を超えていても、借金や葬式費用を差し引いた課税価格が基礎控除以下になれば、相続税はかからず、申告も原則として不要です。
ただし、小規模宅地等の特例や配偶者の税額軽減を使って税額が0円になる場合は、申告書の提出が要件になっています。債務控除だけで基礎控除を下回るケースとは扱いが違うので、混同しないようにしてください。
課税価格から相続税額を出すまでの流れは、次の記事で解説しています。
実務でよく出てくる債務を、種類ごとに整理します。いずれも「亡くなった時点で存在していたか」が判断の軸になります。
銀行・信用金庫・消費者金融などからの借入金は、亡くなった日の残高が対象です。利息の約定があるものは、その日までに発生していた未払利息も含めて差し引けます。親族や知人からの個人的な借入金も対象になりますが、契約書や振込の記録など、債務の存在を示す資料を残しておく必要があります。
公租公課も債務控除の対象です。被相続人が納めるはずだった所得税・住民税・固定資産税のうち、亡くなった時点で未納だったものが該当します。
住民税と固定資産税は、その年の1月1日時点の状況をもとに課される税金です。そのため、1月1日を過ぎてから亡くなった場合、その年度分の未納額は被相続人の債務として差し引けます。逆に、年末に亡くなって翌年1月1日に新たに課された分は、相続人自身の税金になるため差し引けません。
なお、亡くなった時点ですでに生じていた延滞税や加算税は、被相続人の債務として差し引けます。一方、亡くなったあとに相続人の責任で生じた延滞税・加算税は差し引けません(相続税法施行令3条1項)。
被相続人に事業所得や不動産所得があった場合、相続人は相続の開始があったことを知った日の翌日から4か月以内に、被相続人の所得税を申告・納付します。これを準確定申告といいます。
このとき納めた所得税は、被相続人が負担すべき税金なので債務控除の対象になります。反対に、準確定申告で還付を受けた所得税は被相続人の財産として課税価格に加えます。
準確定申告の期限や手続きは、次の記事でくわしく解説しています。
亡くなる直前の入院費や治療費で、支払いが済んでいなかったものは債務控除の対象です。領収書と請求書を保管しておいてください。
なお、被相続人の医療費を相続人が支払った場合、その相続人の医療費控除に使えるかどうかは、生計を一にしていたかなどで結論が変わります。相続税の債務控除とは別の話なので、切り分けて考えてください。
電気・ガス・水道・電話・インターネットなどの利用料で、亡くなった時点までに使った分の未払金は対象になります。クレジットカードで引き落とし前になっている分も、亡くなった時点で利用が済んでいれば同じ扱いです。
被相続人がアパートやマンションを貸していた場合、入居者から預かっている敷金や保証金は、退去時に返すべきお金です。返還義務のある債務として、契約上返すことになる金額を差し引けます。見落としが多い項目なので、賃貸借契約書を確認してください。
個人事業を営んでいた場合の買掛金、従業員への未払給与、事業用の借入金なども対象です。事業を引き継ぐかどうかにかかわらず、亡くなった時点で存在していた債務であれば差し引けます。
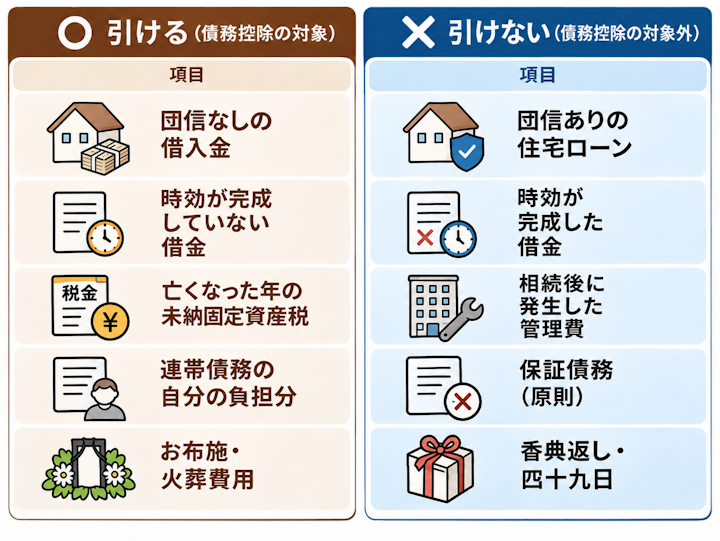
借金として残っているのに差し引けないもの、あるいは相続にかかった費用なのに差し引けないものがあります。間違えやすいものを並べます。
住宅ローンに団体信用生命保険(団信)が付いている場合、被相続人が亡くなった時点で保険金が金融機関に支払われ、ローンの残債は消えます。亡くなった時点で相続人が返済を引き継ぐ債務が残らないため、債務控除の対象にはなりません。
住宅ローンが残っているから相続税は減るはず、という思い込みはここでつまずきます。団信が付いていない借入金であれば、通常どおり差し引けます。契約内容を確認してください。
墓地・墓石・仏壇などは、そもそも相続税のかからない非課税財産です。課税価格に入っていない財産のために生じた債務まで差し引いてしまうと、二重に有利になってしまうため、これらの未払代金は債務控除に算入しないとされています。
生前に現金で購入しておけば、現預金が非課税財産に変わるので相続税の対象は減ります。ところが未払いのまま亡くなると、その効果がなくなります。「お墓は生前に買っておくとよい」と言われるのは、支払いまで済ませておく前提の話です。
相続税がかからない財産(非課税財産)の種類は、次の記事で整理しています。
他人の借金の保証人になっていただけでは、原則として債務控除はできません。本来は主たる債務者が返すべきもので、保証人が肩代わりしても求償できると考えられているためです。例外については次の章で説明します。
前述のとおり、差し引けるのは確実と認められる債務に限られます。すでに消滅時効が完成していて、実際には支払わない借金は対象外とされています。古い借用書が出てきたときは、まず時期を確認してください。
相続登記の登録免許税や司法書士への報酬、遺言執行者への報酬、相続した空き家の管理費などは、相続開始後に生じる費用です。相続の手続きに必要な出費ではありますが、被相続人の債務ではないため差し引けません。
判断が分かれやすいのが、他人と一緒に負っている債務です。原則と例外を押さえておくと、資料の集め方が変わります。
連帯債務とは、複数人が同じ債務の全額について責任を負うものです。相続税の計算では、被相続人が負担すべきだった金額がはっきりしている場合に、その金額を差し引くとされています。たとえば夫婦で住宅ローンを連帯債務にしていて、持分に応じた負担割合が決まっているなら、その割合に対応する残高が対象になります。
ほかの連帯債務者が資力を失っていて、その人の負担部分まで被相続人が背負わざるを得ないと認められる場合には、その部分も差し引けるとされています。ただし、返してもらえる見込みがないことを示す資料が必要になります。自己判断せず、税理士に相談してください。
例外として、主たる債務者が資力を喪失して返済できない状態にあり、保証人が肩代わりしても求償して返してもらう見込みがない場合には、その弁済不能の部分を差し引けるとされています。こちらも、主たる債務者の状況を示す資料がそろっているかが分かれ目になります。
葬式費用は、被相続人の生前の債務ではありませんが、相続に伴って必ず発生する費用なので、例外的に差し引けることになっています。ただし範囲は決まっていて、葬儀に関する出費なら何でもよいわけではありません。
通夜・告別式や火葬・納骨、お布施、遺体の運搬など、葬式に通常伴う費用は差し引けます。
区分 | 主な内容 |
葬儀そのものの費用 | 通夜・本葬(告別式)の費用、会場の使用料、飲食のもてなしにかかった費用 |
火葬・埋葬・納骨 | 火葬料、埋葬料、納骨にかかった費用 |
遺体・遺骨の運搬 | 病院から自宅や式場への搬送費用、遺骨の運搬費用 |
寺院などへの支払い | 読経料・戒名料・お布施など、葬式にあたって寺院や神社に支払った金品 |
その他通常必要なもの | 死亡診断書の発行手数料、手伝いの方への心付けなど、葬式に通常伴う費用 |
区分 | 主な内容 |
香典返しの費用 | 香典そのものが相続税・贈与税の対象外とされているため、その返礼にかかった費用も差し引けません |
法会にかかった費用 | 初七日・四十九日・一周忌など、葬式のあとの追善供養の費用 |
墓碑・墓地の購入費と借入料 | 葬式に伴う出費に見えますが、非課税財産に関するものなので対象外です |
遺体解剖の費用など | 医学上・裁判上の特別の処置にかかった費用 |
なお、最近は葬儀と初七日を同じ日に行うことが増えていますが、請求書が一本になっていると区分できません。葬儀社に依頼して、内訳を分けた請求書を出してもらってください。
お布施や心付けは、領収書が出ないのが通常です。この場合は、支払った日・支払先・金額をメモに残しておけば差し支えないとされています。あとから思い出して書くのではなく、その場で記録しておくことが大切です。
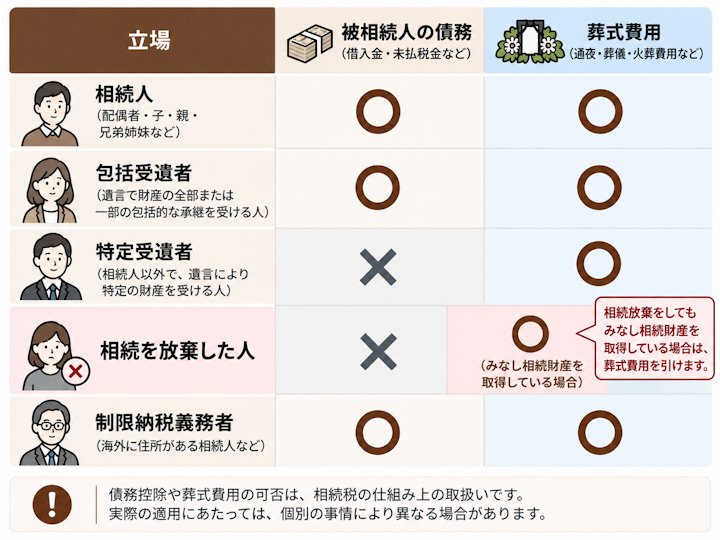
債務控除は、財産をもらった人なら誰でも使えるわけではありません。ここを取り違えると、申告書の作り直しになります。
債務控除ができるのは、相続または包括遺贈によって財産を取得した人です。つまり相続人と、遺産の全部または割合で指定された包括受遺者に限られます。相続人に対する遺贈で特定の財産をもらった場合も含まれます。
「この土地を◯◯に遺贈する」というように、特定の財産だけを指定されてもらった人(相続人以外の特定受遺者)は、被相続人の債務を引き継ぐ立場にないため、債務控除はできないとされています。
包括遺贈と特定遺贈の違いは、次の記事で解説しています。
相続を放棄した人は、初めから相続人でなかったものとして扱われるため、被相続人の借金を差し引くことはできません。
ただし、葬式費用には例外があります。相続税法基本通達では、相続を放棄した人や相続権を失った人であっても、現実に葬式費用を負担した場合には、その人が取得した財産の価額から負担した葬式費用を差し引いて差し支えないとされています。
ここでいう「取得した財産」とは、生命保険金や死亡退職金など、相続放棄をしても受け取れるみなし相続財産のことです。借金があるから相続放棄をしたけれど、保険金は受け取り、葬儀代も自分が出した——という形は実務でよくあります。その場合、葬式費用の分だけ課税価格を下げられる余地があります。
相続放棄をしても生命保険金を受け取れるケースと注意点は、次の記事で解説しています。
生前に相続時精算課税を選んで贈与を受けていた人は、相続を放棄しても、その贈与財産を遺贈によって取得したものとみなされて相続税の対象になります。
ただし、ほかの相続放棄者と同じく、借金などの債務は差し引けません。一方、葬式費用を現実に負担した場合は、その負担額を精算課税で受けた財産の価額から差し引けるとされています(相続税法基本通達13-1)。
相続放棄をしたのに相続税がかかる場面なので、葬式費用を負担したときは、領収書やメモを残して差し引き漏れのないようにしてください。
日本国内に住所がなく、国内にある財産だけが相続税の対象になる人(制限納税義務者)は、差し引ける債務の範囲が限られます。その財産にかかる公租公課、その財産を担保にした債務、その財産の取得・維持・管理のために生じた債務などに限られ、葬式費用は含まれないとされています。
相続税の特例には、遺産分割が終わっていないと使えないものがあります。債務控除はそれとは扱いが違います。
申告期限までに遺産分割がまとまらない場合は、各相続人が法定相続分に従って財産を取得したものとして課税価格を計算して申告します。債務も同じように法定相続分で按分し、当初の申告から差し引けます。
一方、配偶者の税額軽減と小規模宅地等の特例は、申告期限までに分割が確定していないと適用できません。この場合は「申告期限後3年以内の分割見込書」を添えて申告し、分割が決まってから更正の請求をすることになります。
「分割が決まらないと何も使えない」と思われがちですが、債務控除は分割の確定を待たずに使えます。ここは混同しないでください。
当初は法定相続分で按分して申告し、あとから遺産分割協議で債務の負担者が決まって割合が変わったときは、更正の請求または修正申告で調整します。
債務控除は、相続人ごとに計算します。ある相続人が引き受けた債務の額が、その人がもらった財産の額を上回った場合、その人の課税価格は0円で止まります。引ききれなかった分を、ほかの相続人の課税価格から差し引くことはできません。
たとえば、財産はほとんどもらわない長男が借金だけを全部引き受けると、長男の側では控除が余り、二男の側では財産がそのまま課税対象として残ります。家全体で見ると、税負担が重くなることがあります。誰が借金を引き受けるかは、分け方の問題であると同時に、税額の問題でもあります。
取得した財産 | 引き受けた債務・葬式費用 | 課税価格 | |
長男 | 1,000万円 | 1,800万円(借入金1,650万円+葬式費用150万円) | 0円(引ききれない800万円は切り捨て) |
二男 | 4,000万円 | 0円 | 4,000万円 |
合計 | 5,000万円 | 1,800万円 | 4,000万円 |
※仮の例です。本来であれば5,000万円−1,800万円=3,200万円になるはずのところ、800万円分だけ課税価格が多く残ります。ほかの控除や特例は考慮していません。
最後に、実際の申告で必要になるものを確認します。
相続税の申告書では、債務と葬式費用をまとめて記載する専用の表が用意されています。債務の種類・債権者・金額と、葬式費用の支払先・金額を書き、誰がいくら負担するかを記入します。様式は改正されることがあるため、申告の年の最新版を国税庁のサイトで確認してください。
相続税の申告の流れと必要書類は、次の記事で解説しています。
借入金は、金融機関に依頼して相続開始日時点の残高証明書を発行してもらいます。未納の税金は納税通知書や課税明細書で金額を確認します。未払いの医療費や公共料金は、請求書と領収書をそろえておきます。
相続税には連帯納付義務があり、ほかの相続人が納めない場合、自分が受けた利益の範囲で肩代わりを求められることがあります。これは国に対して負う義務であって、被相続人の債務ではありません。肩代わりして納めた相続税を自分の債務控除に入れることはできないので、注意してください。
債務控除をした結果、課税価格が0円になれば相続税はかかりません。ただし引ききれなかったマイナスを、ほかの財産やほかの相続人の課税価格から差し引くことはできず、切り捨てになります。
そもそも財産より借金のほうが明らかに多い場合は、相続放棄や限定承認を検討する場面になります。期限が3か月と短いので、早めに専門家に相談してください。
相続放棄の期限や手続きは、次の記事で解説しています。
被相続人が負担すべきものとして、亡くなった時点で支払いが確定していた利用料であれば、未払金として差し引けると考えられます。ただし、契約者が子になっている場合など、誰の債務かで結論が変わることがあります。契約書と請求書を用意して確認してください。
葬式費用は、最終的にその費用を負担した人の課税価格から差し引きます。いったん立て替えただけで、あとから遺産やほかの相続人から精算を受けた場合は、精算後に実際に負担した人の分として計算します。立て替えのまま精算しなかったのであれば、立て替えた人の課税価格から差し引きます。
相続税の債務控除で差し引けるのは、亡くなった時点で存在していた確実な債務と、葬式費用の2つです。団信付きの住宅ローンや香典返し、相続後に発生した費用は対象になりません。
相続放棄をした人でも、負担した葬式費用は差し引ける余地があります。判断が細かく、引ききれない分は切り捨てになるため、誰がどの債務を引き受けるかは早めに相続税に詳しい税理士に相談しながら決めることをおすすめします。

得意分野は相続税・事業承継対策、M&A業務、株価評価など。相続・事業承継に関する問題は、民法・会社法・相続税法等の複数の観点(例えば、円滑な遺産分割、節税対策、納税資金対策)から検討する必要がある。税理士法人朝日中央綜合事務所は、朝日中央グループ(税理士・公認会計士・弁護士・信託会社から構成)に所属しているため、お客さまがかかえる相続・事業承継に関する悩みや不安に、ワンストップで迅速かつ適切に対応している。
 弁護士検索
 税理士検索