月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


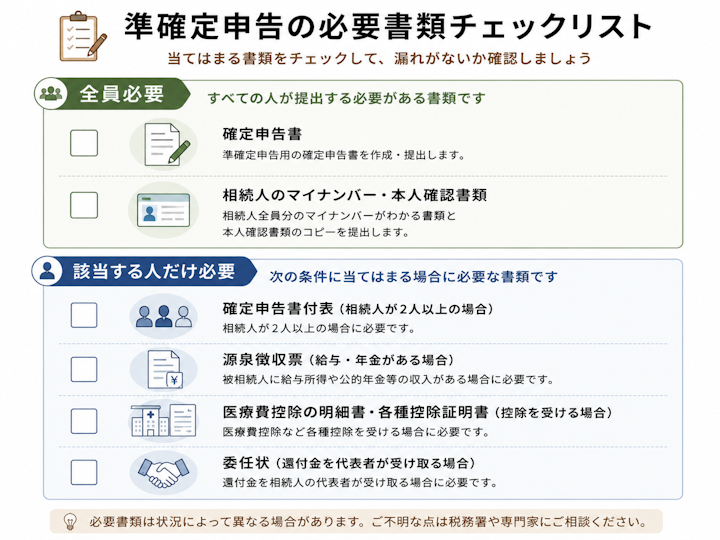
準確定申告とは、亡くなった人(被相続人)の所得を、相続人が代わりに申告する手続きです(意味・期限・必要な人については、別の記事でくわしく解説しています)。まずは、どんな書類が必要になるのかを一覧で押さえましょう。
なお、亡くなった人の所得の種類(事業所得・不動産所得・年金など)によって必要書類は変わります。ここでは代表的なものを紹介します。全体像は、次の表で確認できます。
書類 | 主な入手先 | 備考 |
確定申告書 | 税務署・国税庁サイト | 準確定申告として使用 |
確定申告書付表 | 税務署・国税庁サイト | 相続人が2人以上の場合 |
亡くなった人の源泉徴収票 | 勤務先・年金事務所 | 年金は届くまで2〜3か月かかることも |
医療費控除の明細書 | 自分で作成 | 亡くなる日までに支払った分 |
各種控除の証明書 | 保険会社・市区町村 | 社会保険料・生命保険料など |
相続人のマイナンバー・本人確認書類 | 相続人本人 | 付表への記載に使用 |
委任状 | 自分で作成 | 還付金を代表者が受け取る場合 |
多くのケースで共通して必要になるのは、次の書類です。
源泉徴収票は、現在は申告書への添付そのものは原則不要ですが、金額を正しく記載するために手元に用意しておく必要があります。
亡くなった人が受けられる所得控除を適用するには、それを証明する書類が必要です。代表的なものは次のとおりです。
これらの控除は、亡くなった日までに支払った分が対象になる点に注意しましょう。亡くなった後に相続人が支払った分は、原則として準確定申告の控除の対象にはなりません。
申告する相続人については、マイナンバーが確認できる書類(マイナンバーカードなど)と、本人確認書類が必要です。相続人が複数いる場合は、付表に相続人全員のマイナンバーを記載するため、それぞれの情報を確認できるようにしておきます。
なお、準確定申告で使う戸籍などの書類は、相続税の申告や遺産分割でも必要になることが多くあります。相続手続き全体を見すえて、まとめて取得・保管しておくと、二度手間を避けられます。
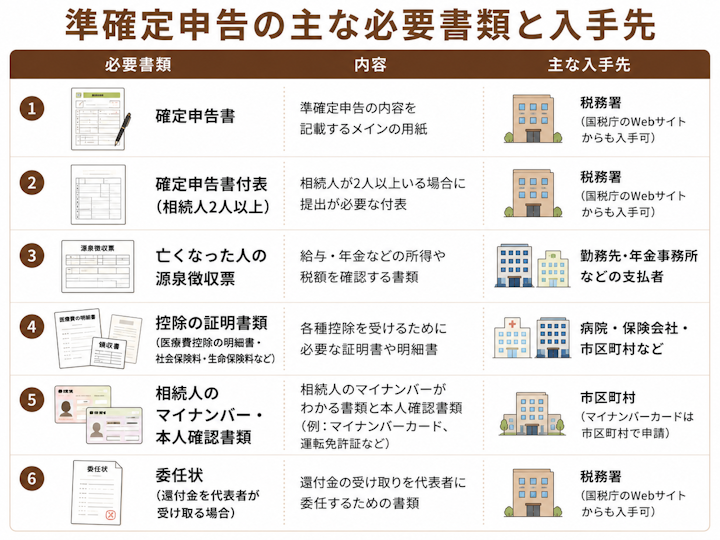
必要書類のなかには、取り寄せに時間がかかるものもあります。期限(4か月)に間に合うよう、早めに準備を始めましょう。
亡くなった人の源泉徴収票は、給与であれば勤務先、公的年金であれば年金事務所などから取り寄せます。とくに年金の源泉徴収票は、届くまでに2〜3か月かかることもあるため、早めに手配することが大切です。取り寄せに時間がかかる書類から先に動くと、あとの作業がスムーズになります。
生命保険料や地震保険料の控除証明書は保険会社から、社会保険料の一部は市区町村から取り寄せます。これらも郵送に日数がかかることがあるため、必要な控除がある場合は早めに請求しておきましょう。医療費については、亡くなる日までに支払った分の領収書やレシートを集めて、明細書にまとめます。
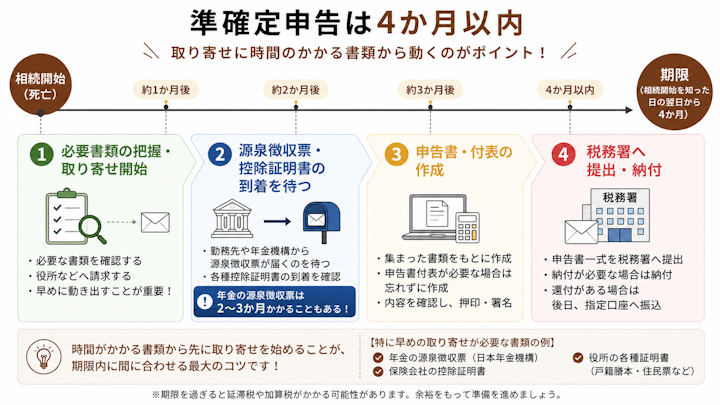
準確定申告の期限は、相続の開始を知った日の翌日から4か月以内と短めです。葬儀やそのほかの手続きで慌ただしいなか、書類の取り寄せに時間がかかると、期限に間に合わなくなるおそれがあります。「何が必要か」を早めに把握し、取り寄せに時間のかかる書類から準備を始めるのがポイントです。
相続人が複数いる場合に特有なのが、確定申告書付表です。ここでつまずく方も多いので、役割を押さえておきましょう。
確定申告書付表は、相続人が2人以上いる場合に、相続人全員の氏名・住所・マイナンバー・相続分などを記載する書類です。誰がどれだけ相続するか(相続分)に応じて、納める税額や還付される金額を按分するために使われます。
なお、準確定申告は、相続人が複数いても各相続人が単独で提出することもできます。付表に全員が連署することが常に必須というわけではありませんが、実務では代表者がまとめて手続きを進めることが多く、その場合はほかの相続人の情報が必要になります。
代表者がまとめて申告する場合、付表にほかの相続人の氏名・マイナンバー・相続分などの情報を記載する必要があります。そのため、ほかの相続人から情報を提供してもらう協力が欠かせません。書類の具体的な書き方は、税務署が公表している記載例や、税理士に確認しながら進めると確実です。
準確定申告では、税金を納めるだけでなく、払いすぎた税金が戻ってくる(還付される)こともあります。この還付金の受け取り方に、注意が必要です。
還付金は、本来は各相続人が相続分に応じて受け取ります。しかし、代表者が相続人全員分の還付金をまとめて受け取る場合には、ほかの相続人からの委任状が必要です。委任状には、ほかの相続人が「代表者に還付金の受け取りを委任する」旨を記載します。
還付金を受け取るには、受取口座の情報も必要です。代表者がまとめて受け取る場合は代表者の口座、各自が受け取る場合はそれぞれの口座の情報を用意します。委任状や口座情報の準備には、やはりほかの相続人の協力が必要になります。
書類がそろったら、税務署に提出します。提出先を間違えないよう注意しましょう。
準確定申告書の提出先は、亡くなった人(被相続人)の死亡時の住所地を管轄する税務署です。相続人自身の住所地の税務署ではない点に注意しましょう。相続人が遠方に住んでいる場合でも、亡くなった人の住所地の税務署に提出します。
準確定申告書は、税務署の窓口や郵送による書面での提出が一般的です。注意したいのは、国税庁の「確定申告書等作成コーナー」では、準確定申告書を作成できないとされている点です。通常の確定申告のつもりで作成コーナーに進むと途中でつまずくため、様式(確定申告書・付表)をダウンロードまたは税務署で入手して作成します。
e-Tax(電子申告)を利用できる場合もありますが、相続人が複数いるケースでは、付表に代えて「準確定申告の確認書」を準備するなどの条件があるとされています。利用を考えている場合は、事前に方法を確認しておきましょう。納税が必要な場合は、納付書などを使って期限内に納めます。
納税が必要なのに期限(相続開始を知った日の翌日から4か月以内)までに申告しなかった場合、無申告加算税や延滞税が課されることがあります。税務調査を受ける前に自主的に期限後申告をすれば、加算税が軽減される場合もあるため、期限を過ぎてしまっても放置せず、早めに申告することが大切です。
一方、払いすぎた税金の還付を受けるための申告(還付申告)であれば、期限を過ぎてもペナルティはなく、5年間は提出できるとされています。ただし、後述のとおり還付金は相続税にも関係するため、還付だからといって後回しにせず、相続税の申告期限(10か月)も見すえて早めに手続きするのがおすすめです。
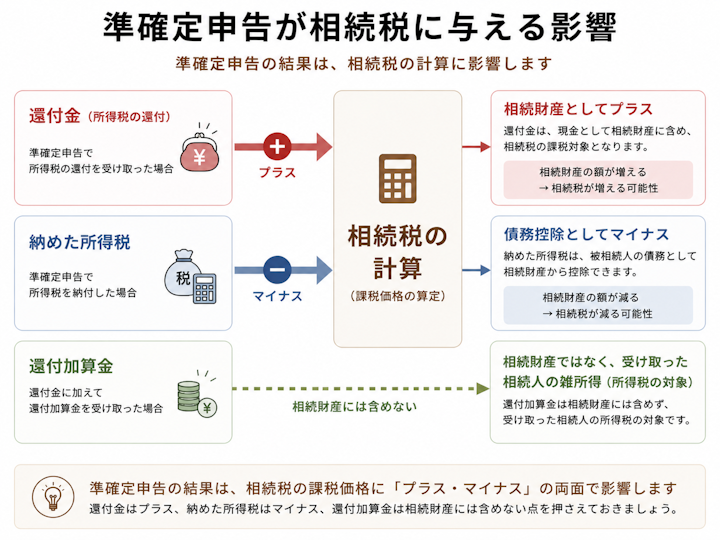
準確定申告は所得税の手続きですが、実は相続税の計算にも影響します。見落としやすいポイントなので、あわせて押さえておきましょう。
準確定申告で戻ってくる還付金は、亡くなった人の相続財産にあたり、相続税の課税対象になるとされています。「申告して受け取って終わり」ではなく、相続税の申告が必要なケースでは、還付金も相続財産に含めて計算する必要があります。うっかり計上を忘れると申告漏れになるため注意しましょう。
また、還付金を誰が受け取るかをめぐって、後から相続人の間で認識がずれることもあります。遺産分割協議書に還付金の扱いを記載しておくと、トラブルの防止につながります。
逆に、準確定申告で納めた所得税は、亡くなった人の債務として相続財産から差し引く(債務控除)ことができます。その分、相続税の負担が軽くなるため、相続税の申告をする際は忘れずに反映しましょう。
なお、還付金に利息のような形で付く「還付加算金」は、相続財産ではなく、受け取った相続人の雑所得として扱われます。還付金と還付加算金で税務上の扱いが異なる点は、間違えやすいポイントです。金額が大きい場合や判断に迷う場合は、税理士に確認すると安心です。
これまで見てきたように、準確定申告にはほかの相続人の協力が必要になる場面が少なくありません。
代表者がまとめて申告する場合、付表にはほかの相続人の氏名・マイナンバー・相続分などの情報が必要です。また、亡くなった人の源泉徴収票や控除の資料を、一部の相続人が持っていることもあります。相続人同士が対立していると、こうした情報や資料の提供という協力が得られず、準備が進まないことがあります。
もっとも、準確定申告そのものは、各相続人が単独で提出することも可能です。「もめていると一切申告できない」わけではありませんが、代表者がまとめて手続きを進めたり、還付金を集約したりするには、やはり全員の協力が必要になります。
とくに、還付金を代表者がまとめて受け取るには、ほかの相続人からの委任状が必要です。対立していると、この委任状が得られず、還付の手続きがスムーズに進まないことがあります。書類そのものは税務の問題ですが、その背後には「相続人同士が協力できるかどうか」という、遺産分割にもつながる問題があるのです。
書類が集まらない、協力が得られないといった背景に、遺産の分け方をめぐる対立がある場合は、早めに弁護士に相談することをおすすめします。準確定申告や相続税の申告は税理士、遺産の分け方の対立は弁護士、と役割を分けて考えると進めやすくなります。
弁護士が間に入ることで、感情的な対立を避けながら、手続きに必要な協力を得やすくなることもあります。話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
誰にどの相続手続きを頼めばよいか迷ったときは、次の記事も参考になります。
準確定申告とは、亡くなった人のその年(1月1日から亡くなった日まで)の所得について、相続人が代わりに行う所得税の確定申告です。期限は、相続の開始を知った日の翌日から4か月以内です。準確定申告とはどんな手続きか、必要な人・不要な人や期限のくわしい内容は、別の記事で解説していますので、あわせてご覧ください。
確定申告の時期(翌年3月15日まで)より前に、前年分の申告をしないまま亡くなった場合は、前年分と本年分(1月1日〜死亡日)の2回分の準確定申告が必要になります。この場合、前年分の申告期限も、通常の3月15日ではなく、相続の開始を知った日の翌日から4か月以内とされています。2回分の書類(前年分の源泉徴収票や控除証明書など)が必要になるため、早めに準備を始めましょう。
相続放棄をして、はじめから相続人でなかったことになる人は、原則として準確定申告の義務を負いません。付表にも、放棄した人を除いた相続人で記載することになります。ただし、相続放棄をするかどうかを検討している段階では判断が難しいこともあります。放棄を考えている場合は、放棄の期限(自分が相続人だと知ってから原則3か月)と準確定申告の期限(4か月)の関係もふまえ、早めに専門家に相談するとよいでしょう。
まず、取り寄せに時間のかかる書類(年金の源泉徴収票など)から早めに動くことが大切です。どうしても代表者がまとめて申告する準備が整わない場合でも、各相続人は単独で準確定申告書を提出することができます。期限を過ぎると無申告加算税や延滞税がかかることがあるため、そろう範囲で早めに申告することを検討しましょう。判断に迷うときは、税務署や税理士に相談してください。
準確定申告に必要なのは、確定申告書と、相続人が2人以上なら付表、亡くなった人の源泉徴収票、医療費や保険料などの控除の証明書類です。還付金を代表者がまとめて受け取るときは、ほかの相続人の委任状も要ります。
提出先は亡くなった人の住所地の税務署です。年金の源泉徴収票など取り寄せに時間がかかるものもあるため、4か月の期限に間に合うよう早めに動きましょう。
書類集めが進まない背景に遺産の分け方をめぐる対立があるなら、申告は税理士、分け方は弁護士と相談先を分け、まずは弁護士の初回相談で進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索