月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

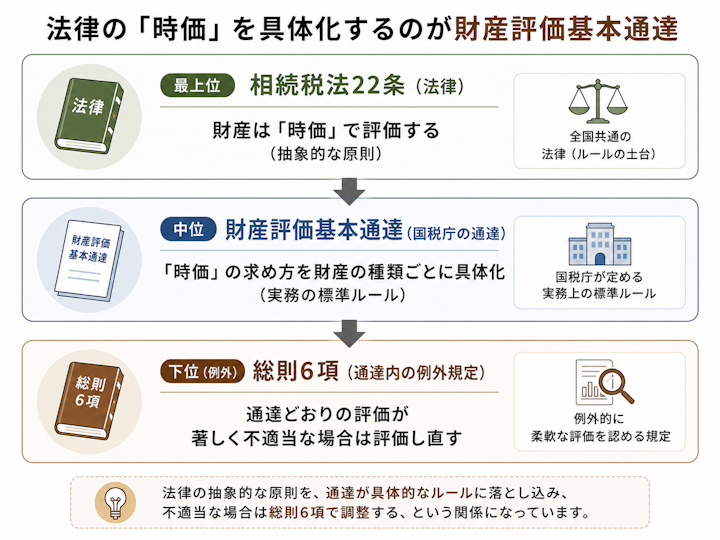
相続税の申告では、亡くなった人(被相続人)が残した土地や株式などの財産を、それぞれ金額に置きかえて計算します。このときのものさしになるのが「財産評価基本通達」です。名前は難しく聞こえますが、まずは「相続財産をいくらと見るかを決めるためのルールブックのようなもの」とイメージすると分かりやすいでしょう。ここでは、その正体と位置づけを整理します。
意外に思われるかもしれませんが、財産評価基本通達は法律そのものではありません。国税庁が、財産の評価方法について税務署ごとに判断がばらつかないよう、取扱いを統一するために定めた「通達」とされています。通達とは、行政の内部で「こう取り扱いましょう」と示すための指針のようなものです。
もっとも、法律ではないとはいえ、実際の相続税の実務は原則としてこの通達にそって行われます。全国どの税務署でも同じものさしで評価されるようにするための共通ルールであり、納税者にとっても評価額の見通しを立てやすくする役割を持っていると考えられます。「法律ではないが、実務上の標準となっている基準」と押さえておくとよいでしょう。
そもそも相続税は、財産をいくらと見て計算するのでしょうか。この点について相続税法22条は、財産の価額は原則として「取得の時における時価」による、と定めているとされています。ここでいう時価とは、一般に「不特定多数の当事者間で自由な取引が行われる場合に通常成立する価額」と説明されます。かみくだくと「当事者どうしが自由に取引したときに、通常つくであろう値段」ということです。
ただ、「時価で評価しなさい」と言われても、土地や非上場株式のように売買がひんぱんに行われない財産は、そのつど正確な時価を出すのが簡単ではありません。そこで、時価を実務で具体的に求めるための方法をまとめたのが財産評価基本通達という位置づけになります。「法律(相続税法22条)が時価という抽象的な基準を示し、通達がその求め方を具体化している」という関係を押さえておきましょう。
では、通達には何が書かれているのでしょうか。中心となるのは、財産の種類ごとの評価方法です。土地、家屋、株式、預貯金など、財産の性質はさまざまです。同じものさしでは測れないため、種類ごとに求め方が定められています。
たとえば土地は路線価方式または倍率方式、家屋は固定資産税評価額をもとに評価し、上場株式や取引相場のない株式(非上場株式)にはそれぞれ専用の計算方法が用意されている、といった具合です。次の章で、代表的な財産の評価方法を全体像として見ていきます。なお、個々の財産の具体的な計算は専門性が高いため、複雑なケースでは相続に強い税理士に確認するのが安心です。
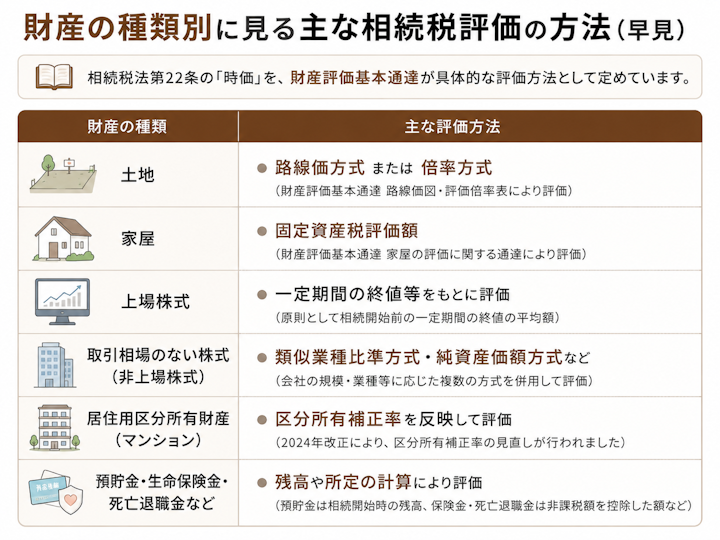
ここからは、主な財産がどのように評価されるかを大づかみに確認します。細かい計算方法よりも、「種類ごとに求め方が違う」という全体像をつかむことを目的に読み進めてください。財産の種類別の評価方法は、次の図でも整理しています。
土地は、多くの相続で財産の大きな割合を占め、評価が税額を大きく左右します。評価方法は大きく「路線価方式」と「倍率方式」の2つがあり、その土地がある地域によってどちらを使うかが決まっているとされています。
道路ごとに1㎡あたりの価額(路線価)が定められている市街地は路線価方式、路線価が定められていない郊外などは倍率方式(固定資産税評価額に一定の倍率をかける方法)で評価するのが基本です。さらに土地は、形がいびつ、間口が狭いといった使いにくさに応じて評価額を調整する補正もあり、評価が複雑になりやすい財産です。
土地の評価額の求め方や路線価図の見方は、土地の相続税評価をくわしく解説した記事もあわせてご覧ください。
家屋(建物)は、土地に比べると評価がシンプルです。自宅など自分で使っている家屋は、原則として固定資産税評価額がそのまま相続税評価額になるとされています。固定資産税評価額は、毎年市区町村から届く固定資産税の課税明細書などで確認できます。
なお、人に貸している家屋(貸家)は、借りている人の権利があるぶん評価額が下がる調整が行われます。具体的には、「固定資産税評価額 ×(1−借家権割合30%×賃貸割合)」で評価するとされており、全室を貸しているアパートなら自用の場合より30%低い評価になる計算です。賃貸物件がある場合は評価が複雑になりやすいため、税理士に相談するとよいでしょう。
株式は、上場しているかどうかで評価の考え方が大きく変わります。証券取引所に上場している上場株式は市場価格があるため、次の4つの価額のうち、もっとも低い金額で評価するとされています。
相続開始日の株価が一時的に高くても、過去3か月の平均と比べて低いほうを選べる仕組みで、納税者に不利になりにくい設計といえます。
一方、市場で売買されていない取引相場のない株式(非上場株式)は、はっきりした市場価格がありません。そこで、事業内容が似た上場企業と比べる「類似業種比準方式」や、会社の純資産をもとにする「純資産価額方式」などを、会社の規模などに応じて用いるとされています。非上場株式の評価はとりわけ専門性が高く、金額も大きくなりがちなため、税理士による評価が欠かせない分野といえます。
分譲マンション(居住用の区分所有財産)は、2024年(令和6年)1月1日以後の相続・贈与から評価方法が改正されました。従来の評価額が市場価格と大きくかけ離れるケースがあったことをふまえ、一定の補正率(区分所有補正率)を用いて調整する考え方が導入されたとされています。改正の背景や具体的な計算は専門的なため、詳細はマンションの相続税評価をくわしく解説した記事に譲ります。
このほか、預貯金は原則として残高で評価します。普通預金は相続開始日の残高がそのまま評価額になるのが基本ですが、定期預金などは、残高に「その時点で解約したら受け取れる利子(既経過利子。源泉徴収分を差し引いた額)」を加えて評価するとされています。生
命保険金や死亡退職金には、相続税の計算上「500万円×法定相続人の数」までの非課税枠が設けられているとされ、評価とあわせて確認が必要です。個別の取扱いはケースにより異なるため、迷ったら専門家に確認しましょう。
近年、財産評価基本通達の運用で大きな話題となったのが、分譲マンションの評価改正です。ここでは要点だけを押さえます。
改正の背景には、マンションの相続税評価額が、実際の市場価格(売買価格)より低く出やすい傾向があったことが挙げられます。とくに高層マンションの高層階などでは、評価額と市場価格の差が大きくなりやすく、これを利用した相続税の軽減が問題視されていたとされています。同じ価値の財産であれば評価も公平であるべき、という考え方から見直しが行われました。
改正後は、従来の評価額に「区分所有補正率」と呼ばれる補正を反映させ、市場価格との差を縮める方向で評価する考え方が導入されました。補正率は、築年数や階数などの要素をもとに算定される仕組みと説明されています。具体的な計算はやや複雑なため、詳細はマンションの評価をくわしく扱った記事をご確認ください。
この新しい評価方法は、2024年(令和6年)1月1日以後に発生した相続・贈与から適用されるとされています。マンションを相続財産に含む場合は、いつ相続が発生したかによって評価の考え方が変わる可能性があるため、税理士に確認しておくと安心です。
財産評価基本通達には、原則的な評価方法とは別に、例外的な取扱いを定めた規定があります。それが、いわゆる「総則6項」です。
総則6項は、この通達で評価することが「著しく不適当」と認められる場合には、国税庁長官の指示を受けて評価し直すという趣旨の定めとされています。つまり、通達どおりに計算した金額が実態とかけ離れて不適当だと判断されたときには、鑑定評価額など別の方法で評価が見直されることがある、という例外規定です。
総則6項は、めったに使われないものの、使われると影響が大きいことから、しばしば「伝家の宝刀」にたとえられます。主に、通達評価額と市場価格の差を意図的に利用した行き過ぎた節税を否認する場面で使われるとされています。ルールの抜け道をねらった極端な節税に対して、例外的に歯止めをかけるための規定と理解するとよいでしょう。
代表例として知られるのが、多額の借入をして不動産を購入し、相続税評価額を大きく圧縮した事案です。この事案では総則6項を適用した課税処分が争われ、最高裁は令和4年(2022年)4月19日の判決で、その適用を適法と判断したとされています。通達による評価額と実際の時価(鑑定評価額)に著しい乖離があり、通達評価では租税負担の公平に反する「合理的な理由」があると判断されたからです。
一般に、相続の直前に多額の借入で不動産を購入するなど、税負担の軽減が主な目的とみられるケースでは、総則6項が問題になりやすいと考えられます。もっとも、適用されるかどうかは個々の事情によって判断が分かれるため、線引きは単純ではありません。相続税対策を検討する際は、税理士など専門家に相談しながら慎重に進めることが大切です。
なお、令和4年の最高裁判決の後も、不動産以外の財産(非上場株式など)について総則6項の適用が争われた裁判例が続いており、どこまでが許容される対策でどこからが「行き過ぎ」なのか、実務の線引きはいまも動いているとされています。評価額の圧縮を主目的とするような対策は、否認されたときの追徴のリスクまで含めて、慎重に検討する必要があります。
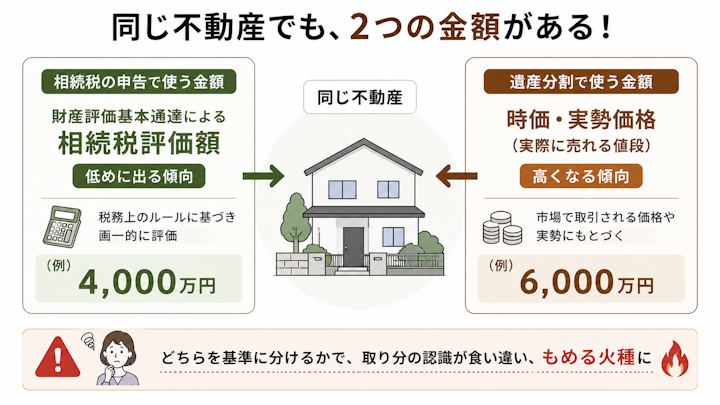
財産評価基本通達を理解するうえで見落とされがちなのが、相続税の申告で使う評価額と、遺産分割で使う価格は別物になりうるという点です。ここが相続人どうしのもめごとの火種になりやすいところです。
相続税を申告するときの財産の金額は、これまで見てきた通達にもとづく「相続税評価額」です。一方、相続人どうしで「誰が何をどれだけ受け継ぐか」を決める遺産分割では、原則としてその財産が実際にいくらで売れるかという「時価(実勢価格)」を基準に考えるのが一般的です。
同じ財産でも、この2つの金額は必ずしも一致しません。たとえば土地の場合、路線価をもとにした相続税評価額は、実勢価格より低めに出る傾向があるとされています。「税金の計算に使う金額」と「分けるときに使う金額」は目的が違うため、ズレることがあるという点をまず押さえておきましょう。
この金額のズレは、遺産分割の場面で対立を生みやすいポイントです。たとえば、不動産を取得して代わりに現金(代償金)を支払う人は「低めに出やすい相続税評価額を基準にしたい」と考え、代償金を受け取る側は「実勢価格を基準にしたい」と考えると、同じ不動産でも取り分の認識が食い違い、話し合いがこじれることがあります。金額が大きいだけに、この認識のずれは深刻な争いに発展しがちです。
こうした「分ける基準」をめぐる対立は、最終的に話し合いでまとまらなければ、家庭裁判所の遺産分割調停で解決を図ることになります。手続きの流れは次の記事もあわせてご覧ください。
役割の切り分けも押さえておきましょう。土地や非上場株式の評価、特例の適用、相続税の申告といった「評価・計算」は税理士の領域です。一方、財産をどう分けるか、相続人間の対立をどう解決するかという「分け方」は弁護士の領域です。
評価が複雑で税額に不安があるケースは税理士に、分ける基準や取得者をめぐって対立しそうなケースは弁護士に、と相談先を分けて考えると、それぞれの専門性を生かして無理なく進められます。
財産の種類はさまざまで、通達に個別の定めが見当たらない財産もありえます。その場合でも、相続税法22条の「時価」で評価するという原則は変わりません。通達に定めのない財産は、通達に定められた財産のうち、性質が似たものの評価方法に準じて評価するといった考え方がとられるとされています。判断が難しいケースが多いため、専門家への確認をおすすめします。
通達による相続税評価額は、あくまで税額計算のために全国共通のものさしで求めた金額です。実際の売買価格(時価・実勢価格)は、立地や需給、建物の状態など個別の事情で変動するため、両者が一致しないことは珍しくありません。とくに土地では、路線価をもとにした評価額が実勢価格より低めに出る傾向があるとされています。目的が異なる別々の金額だと理解しておくとよいでしょう。
通達どおりの評価が実態に合わないと考えられるケース(たとえば、いびつな形の土地や利用に制約のある土地など)では、補正の適用や、場合によっては不動産鑑定評価を用いて評価を検討できることがあるとされています。ただし、どの方法が適切かはケースごとに大きく異なり、判断には専門知識が必要です。相続税評価額そのものの見直しは税理士に、分割の場面での評価をめぐる対立は弁護士に相談するのが適切です。
財産評価基本通達は法律ではなく、相続税法22条の「時価」を具体化するために国税庁が定めた評価の統一基準です。土地は路線価方式・倍率方式、家屋は固定資産税評価額、株式は上場・非上場で異なる方法と、財産の種類ごとに評価方法が決められています。間違えやすいのは、相続税の評価額と遺産分割で使う時価(実勢価格)が必ずしも一致しない点です。評価が複雑で税額に不安があるときは、税理士に相談しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索