
 弁護士検索
 税理士検索
※利用規約・個人情報保護方針に同意の上、各税理士事務所にご連絡ください。
税理士法人コンパス・ロイヤーズ
7名
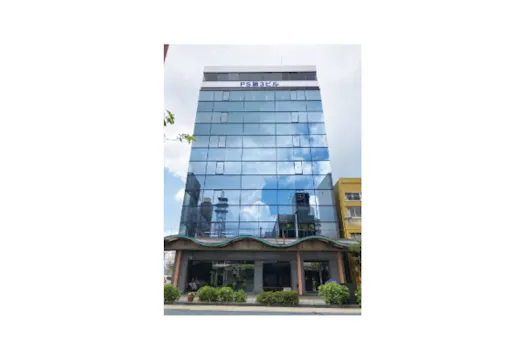
| 住所 | 茨城県水戸市南町3丁目3-33 PS第3ビル2F |
| 最寄駅 | 水戸オフィス:JR水戸駅より徒歩約15分/タクシー約5分(北口より大工町方面)/バスは北口より大工町方面に乗車し「南町3丁目」下車すぐ 東京オフィス:神田駅 徒歩7分 |
| 対応地域 | 関東全域(オンラインでは全国対応可能です) |
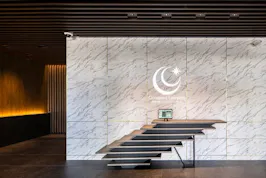
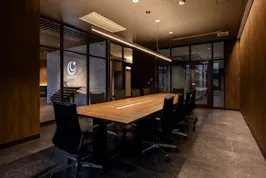
クリックすると大きく表示されます。
7名
| 住所 | 茨城県水戸市南町3丁目3-33 PS第3ビル2F |
| 最寄駅 | 水戸オフィス:JR水戸駅より徒歩約15分/タクシー約5分(北口より大工町方面)/バスは北口より大工町方面に乗車し「南町3丁目」下車すぐ 東京オフィス:神田駅 徒歩7分 |
| 対応地域 | 関東全域(オンラインでは全国対応可能です) |
- - 初回のご相談は無料
- - 国税局・税務署での勤務経験がある税理士が在籍
- - 税務調査の事前対策・調査対応もお任せください
- - 各士業との連携によるワンストップに近い支援体制
- - エリアを問わずご相談いただける柔軟性を兼ね備えていること
- - 駐車場あり
- - 東京オフィスでもご相談可能です
相続税対応サービス
◆経営者のための生前相続・事業承継対策
相続財産の大部分が土地や自社株などの事業用資産である場合、納税のための資産売却を余儀なくされたり、事業に関与しない親族へ株式が分散して経営の存続が危うくなったりするリスクがあります。こうした事態を防ぐため、当法人では相続税の試算や生前贈与、遺言書作成、納税資金対策まで幅広くお引き受けします。特に会社を経営されているお客様に対しては、事業・株主の現況や経営者の意向を把握し、後継者候補の有無や育成可能性を確認したうえで事業承継の目標や方法を検討・提案し、自社株式の評価や組織再編成にも対応します。相続税の節税対策や親族間での協議は計画性を持って中長期的に行う必要があるため、生前のうちから早めにご相談いただくことをおすすめします。
◆後継者不在に対応するM&Aと事業承継コンサルティング
後継者が決まらないまま相続を迎えると自社株式が意図しない形で相続財産として残ってしまうリスクがありますが、当法人では譲渡(M&A)を選択肢に含めた総合的な支援をお引き受けします。当法人は国が創設した「M&A支援機関登録制度」の登録を受けている支援機関であり、中小企業庁が定めた「中小M&Aガイドライン(第3版)」(令和6年8月)を遵守しています。企業価値の評価にあたっては手法や前提条件、想定価格帯を事前に丁寧に説明し、手数料についても成功報酬の基準や発生タイミングを書面で明確にお伝えしてから手続きを進めます。さらに、特例承継計画の提出や適用期限が定められている「事業承継税制」について、相談時点の取扱いを確認しながら活用を提案します。
◆10か月以内の相続税申告と納税を一括サポート
相続の開始を知った日の翌日から10か月以内という限られた期日の中で、当法人は資産の現状把握から遺産分割の方針決定、評価額の計算、申告書・納付書の作成、納税資金の準備まで一括でお引き受けします。土地評価においては形状や接道状況に応じた適正な評価を行い、二次相続シミュレーションにより将来の負担も見据えた遺産分割を提案します。なお、準確定申告(4か月以内)が必要なときもお受けできます(別料金)。
選ばれる理由
◆国税出身の専門家と他士業が連携
相続手続きでは、相続税の申告だけでなく故人の準確定申告や株式評価など多角的な知識が求められますが、当法人には国税局や税務署での勤務経験がある実務経験豊富な税理士が複数在籍しています。さらに、当法人が運営する相続相談センターを通じて、弁護士や司法書士、土地家屋調査士などの外部専門家と連携しており、不動産の相続登記や法的トラブル対応まで同じ窓口でご相談いただけます。紹介料や管理報酬はいただきません。これまでの相続税申告の実績は1,000件以上です。
◆明確な料金体制
当法人では初回相談を無料で承っており、費用が発生するときは事前にお示しします。お見積もりのみのご利用や一部作業のみのご依頼も可能で、正式ご依頼後の相談料はいただきません。お客様のご要望に合わせて、各種名義変更から財産集計まで全般を代行するフルサポートから、不動産限定、金融機関限定、戸籍収集などの部分的なサポートまで、また、必要に応じて相続税申告や準確定申告の追加対応も柔軟に承ります。
◆茨城・東京の2拠点から関東全域へ広がる柔軟なサポート体制
水戸オフィスはJR水戸駅から徒歩約15分(タクシー約5分・「南町3丁目」バス停すぐ)の場所にあり、事務所ビル裏手の専用駐車場や近隣パーキングの費用負担サービスも備えています。また、東京都千代田区にもオフィスを構えているため、茨城のご実家の相続について都内在住のご家族が相談されるなど、柔軟な連携が可能です。当法人では水戸市やつくば市をはじめとする茨城県内全域のほか、東京都、千葉県、神奈川県など関東エリア全般からのご相談に対応しています。東京オフィスでも相続のご面談をお受けしています。オンライン(Zoom)では全国対応可能です。
よくある質問
Q. 税務署から「相続税についてのお知らせ」が届きました。回答しなければいけませんか。
「相続税についてのお知らせ」は、故人が亡くなられてから半年ほど経った時期に、税務署が相続税の申告が必要と判断した方へ届く案内です。このお知らせ自体への回答義務はありませんが、実際に申告が必要かどうかを早期に確認しておくことをお勧めします。当法人では申告義務の有無に関する確認や診断だけのご相談も承りますので、届いた際はお気軽にお問い合わせください。
Q. 相続税はいくらから、いつまでに申告するのですか。
基礎控除額は3,000万円+(600万円×法定相続人の数)で計算します。相続財産が3,600万円を超えるときは、申告が必要かどうかを検討することになります。申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。相続放棄や限定承認の判断は3か月以内ですので、いつご相談いただいても早すぎるということはありません。
Q. 費用がいくらかかるのか分からないので、相談するのが不安です。
当法人では、初回のご相談を無料とし、費用が発生するときは事前にお示しします。相続税申告の報酬は「相続財産総額の1.1%(税込)〜」で、この金額には財産の評価をはじめ、申告書や納付書の作成、将来を見据えた二次相続シミュレーション、事業承継税制の活用提案までが含まれます。お見積もりのみのご利用やご検討も可能ですので、まずはお気軽にご相談ください。
Q. 父が会社をやっていましたが、継ぐ者がいません。
継ぐ方がいらっしゃらない場合でも、自社株式は相続財産として評価され、相続税の対象になります。取引相場のない株式は、類似業種比準方式や純資産価額方式などによって評価します。当法人は自社株式の評価を承りますので、まずは今おいくらになるのかを試算します。そのうえで、社内で継いでいただく道と、第三者へ譲る道の両方を並べてご検討いただきます。
Q. ほかの税理士に頼んだ申告書を見てもらうことはできますか。
当法人では、他の税理士が作成した相続税申告書の検証や見直しのご相談も承ります。申告期限前のご依頼であれば、財産の評価や申告書の計算方法のほか、適正な遺産分割案まで検証し、当法人としての意見をお伝えします。また、すでに申告を完了している場合でも、分割の仕方は訂正がきかないため評価方法を中心に検証し、税金の還付を受けられる可能性があるかを確認します。
Q. 税務署から相続税の税務調査の連絡が来ました。
当法人では、税務署から税務調査の連絡が入った際の立会いおよび対応サポートを承ります。他の税理士で申告された場合やご自身で手続きされた場合など、当法人で申告をお引き受けしていない案件であっても立会いのみのご依頼が可能です。当法人には、国税局及び税務署で主に資産税事務に従事し、税務調査対応を得意分野とする税理士が在籍しています。
料金表
相続税申告・相続対策の料金
相続税申告・相続対策:相続財産総額の1.1%(税込)〜
含まれる内容:相続税申告書作成/財産評価/事業承継税制の活用提案/二次相続シミュレーション/相続税納付書作成
最低報酬額の設定・加算報酬はありません
事業承継業務:お見積り(無料)
M&A対応:お見積り(無料)
相談料・そのほかの費用
初回相談:無料
費用が発生するときは、事前に金額をお示しします。
正式ご依頼後の相談料はいただきません。
紹介料・管理報酬:いただきません
| 住所 | 茨城県水戸市南町3丁目3-33 PS第3ビル2F |
| 最寄駅 | 水戸オフィス:JR水戸駅より徒歩約15分/タクシー約5分(北口より大工町方面)/バスは北口より大工町方面に乗車し「南町3丁目」下車すぐ 東京オフィス:神田駅 徒歩7分 |
- 事務所名
- 税理士法人コンパス・ロイヤーズ
- 税理士
- 井野 武士
- 税理士登録番号
- 125409
- 対応地域
- 関東全域(オンラインでは全国対応可能です)
- 定休日
- 土日祝日
- 営業時間備考
- 9:15〜18:15。電話でのご相談は土日祝日を除く9:15〜18:15。メールでのご相談は24時間受付
近くの市区町村を選び直す
近くの都道府県を選び直す
同じ市区町村で相談分野を選び直す
同じ都道府県で相談分野を選び直す