
 弁護士検索
 税理士検索
※利用規約・個人情報保護方針に同意の上、各税理士事務所にご連絡ください。
渡邉優税理士事務所
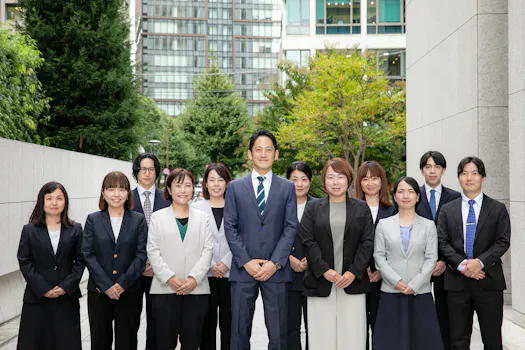
1名
| 住所 | 東京都千代田区平河町2-14-11HK平河町2F |
| 最寄駅 | 東京メトロ有楽町線/半蔵門線/南北線 永田町駅より徒歩4分 |
| 対応地域 | 全国対応 |
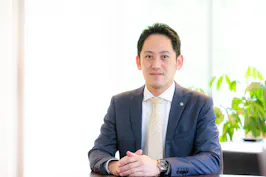
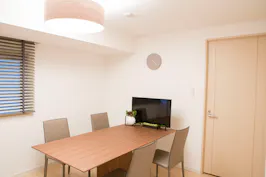
クリックすると大きく表示されます。
1名
| 住所 | 東京都千代田区平河町2-14-11HK平河町2F |
| 最寄駅 | 東京メトロ有楽町線/半蔵門線/南北線 永田町駅より徒歩4分 |
| 対応地域 | 全国対応 |
- - 不動産業界出身の税理士が、不動産のお困りごとを抱える相続を総合的にサポート
- - 税務署OBの監修による、万全の税務調査対策
- - 海外資産にも応える「国際相続」対応
- - 司法書士が所内に在籍|登記まで窓口ひとつで完結するワンストップ体制
- - 年間相談100件超・申告累計300件超の豊富な実績
- - 初回相談は無料、時間の制限もございません
相続税対応サービス
◆不動産の「その先」まで見据えた相続税申告
相続財産の中心が不動産の場合、申告書の作成が終わった時点でも「この先どのように活用・管理すべきか決まっていない土地や建物」がお手元に残ってしまうことが少なくありません。当事務所では、相続税申告書の作成・提出だけでなく、被相続人の財産把握から遺産分割・名義変更のお手伝いまでサポートします。不動産が関わる相続は、相続人同士で納得のいく分割が難しくなりがちなうえ、遺産の分け方次第で納める税額が変わることもあります。そのため、具体的な分割シミュレーションをお示ししたり、ご親族間でのお話し合いに同席したりしながら、遺産分割の場面でもしっかりお手伝いします。実際の進め方として、土地の評価においては現地調査や役所調査を丁寧に行い、財産目録を作成します。そのうえで、財産評価の具体的な内容と想定される相続税額のシミュレーションを中間報告としてわかりやすくお伝えします。さらに、引き継いだ不動産と今後どのように付き合っていくかについて、相続された方々と改めてご相談のお時間を設けています。申告と納税は相続発生から10ヶ月以内に行う必要があるため、その期限から逆算して余裕を持った日程を組み、計画的に手続きを進めます。
◆生前のうちに試算し、対策の実行までご一緒します
「事前に対策していれば揉めなかったのに」「もっと節税できたはず」——申告のお手伝いをしていると、そう悔やまれる相続に何度も出会います。特に不動産が関わる相続では、そうした問題が起こりやすい傾向があります。そのため、当事務所では生前対策に特に力を入れています。まずはご家族構成と財産の状況をお伺いします。事前にお持ちいただくのは、毎年届く「固定資産税の明細」だけで結構です。相続税の試算においては、将来の二次相続まで見据えた税額や、年月の経過に伴う財産の推移シミュレーションもお出しします。そのうえで「納税資金は十分か」「不動産をどのように分けるか」「相続人同士で揉めないか」といった問題点をクリアに整理し、取り得る具体的な対策を提案します。数字が多く難しくなりがちなシミュレーション資料も、分かりやすい提案書の形に整えて説明します。当事務所は、提案した対策の実行も、あわせてお引き受けします。対策が中長期に及ぶ場合であっても、完了までしっかりと並走します。
◆海外にお住まいの方の相続税申告も承ります
海外在住の相続人がいる相続や海外に財産がある相続では、日本国内で完結する相続と違う対応が必要になります。国際相続のご依頼は、代表税理士が直接お受けします。海外の不動産・預金・株式が含まれる場合は、財産評価の考え方、現地資料の取得・翻訳、二重課税の有無の確認など検討することが多くなりますので、まず全体像を整理し、優先順位を明確にしてから日本での申告を進めます。相続人の中に海外在住の方がいる場合は、印鑑証明書の代替として領事館や大使館などでのサイン証明の取得が必要になることがありますので、遺産分割協議書の作成から手続きの進め方までお伝えします。相続後の名義変更手続、口座解約、資金分配といった遺産整理業務の代行も承ります。国内の不動産を海外にいながら売却される場合は、不動産事業者・司法書士と連携し、帰国いただかずに手続きを進められる形を用意します。売却代金の代理受領口座も準備できます。
選ばれる理由
◆元・不動産営業の税理士が、中立な立場でお話しします
代表の渡邉は、慶応義塾大学理工学部を卒業後、リクルートグループの住宅会社に入社しました。そこで土地のリサーチや販売価格の見定めのほか、広告企画や営業といった「不動産を作って売るまで」の一連の実務をひと通り経験しています。5年間の実務を経て税理士業界へ転身し、2015年に当事務所を開業しました。不動産の利活用や整理には、賃貸アパートの建築、駐車場化、底地貸し、売却といった多様な選択肢が存在します。しかし、ご自身で特定の不動産事業者に相談された場合、どうしてもその事業者が得意とする提案や営業を受けがちになります。当事務所は営業色のない中立な立場でご相談に応じ、必要に応じて不動産会社を紹介しています。不動産営業に従事していた頃から、心がけていたのはお客様のお話を「聴く」ことでした。特に相続においては、立場や考え方の異なる複数のご親族が関わるため、言葉の奥にあるお気持ちにまで耳を傾けることが何より大切だと考えています。相談件数は年間100件超、相続税申告件数は累計300件超です。
◆税務署OBが監修し、司法書士も事務所に在籍
当事務所では、長年にわたり相続税の税務調査に携わってきた税務署OBが監修を担っています。申告の段階から税務上のリスクを慎重に検討することはもちろん、申告後に税務調査が行われる際も立会いまでお引き受けします。また、事務所内に司法書士が在籍しているほか、弁護士や土地家屋調査士、不動産鑑定士といった他士業との連携体制も整えています。そのため、すでに相続人同士でトラブルや交渉(係争)が発生している難易度の高い案件にも対応できます。不動産が関わる相続のお悩みは、税金の計算だけでは完結しないケースがほとんどです。当事務所をご相談の窓口としていただき、必要に応じて専門家を紹介します。さらに海外財産などが絡む「国際相続」につきましても、国際相続を扱う司法書士や弁護士と連携し、必要な国内手続きを窓口一つで進めることができます。
◆初回のご相談は無料で、時間制限もありません
当事務所では、初回のご相談を無料でお受けし、時間の制限も設けていません。まずはじっくりとご相談内容をお伺いしたうえで、お見積もりと具体的なサポートプランを事前にお示しします。ご不明な点を解消し、十分にご納得いただいたうえでのご契約となりますので、正式にご依頼いただくまで費用が発生することはありません。お見積もりについても透明性を重視しています。最初にお示しした金額から後から追加で費用を請求することは原則としてありません。前提となる遺産総額が大幅に変更された場合や特殊な事情が生じた場合など、例外的に追加費用が発生するケースにおきましても、事前にご相談のうえ説明します。初回のご相談時にご用意いただくのは、不動産をお持ちの方の「固定資産税の明細」のみで結構です。もしお手元にない場合でも、不動産の住所がわかる情報さえあればご相談いただけます。
◆売却後の確定申告まで、同じ窓口でお受けします
土地や建物を売却して譲渡所得が発生した場合は、その翌年の3月15日までに確定申告が必要です。購入時よりも値上がりしている場合や、相続した土地で取得費がわからない場合は多額の税金が発生しやすいため、売却前に把握しておくことが大切です。相続した不動産を相続発生から3年10ヶ月以内に売却した場合は、支払った相続税の一部を取得費に含められる特例があります。相続により空き家となったご自宅の売却では、どのように相続するかで控除額が変わってきますので、遺産分割協議の時点で考慮しておく必要があります。当事務所は特例の判定と税額の試算からお引き受けし、売却活動そのものの流れやかかる費用のご相談、不動産の種別に合わせた事業者の紹介にも対応します。不動産の査定は、当事務所が運営する「誠実不動産査定」でもご相談いただけます。
よくある質問
Q. 相談は予約制ですか。オンラインでもできますか。
事前にお電話・メール・お問い合わせフォームのいずれかでご予約をお願いします。面談は対面のほか、ご希望に応じてお電話やテレビ電話システム(Zoom等)でも承ります。オンライン面談は平日10:00〜18:00で承ります。初回面談のあとは、お電話やテレビ会議システムのやり取りのみで完了される方も多数いらっしゃいます。
Q. 土日祝日や平日の夜でも面談できますか。
対応しています。平日のお仕事後のご面談や、相続人の皆さまで予定を合わせやすい土日祝日のご面談も可能です。ご都合の良い日をお申しつけください。
Q. 遠方に住んでいますが、依頼できますか。
全国対応しています。現地調査については、ストリートビューやお電話での状況確認、場合によっては現地のお写真を相続人の方に送付していただくことでも対応します。遠隔地であっても土地の評価はもちろん、相続税申告のクオリティを落とさずに進めます。
Q. 相続税申告の報酬はいくらですか。
基本報酬は遺産総額に応じて段階的に定めており、4,000万円までが税込330,000円、1億円までが660,000円、3億円以上は遺産総額×0.55%からです。加算報酬として、土地は3区画目から1利用区分につき55,000円、非上場株式は1社につき165,000円から、相続人が2名以上の場合は基本報酬×10%×(相続人の数−1)、申告期限まで3ヶ月未満のご依頼は基本報酬の20〜50%を申し受けます。特例の適用で相続税が0円になる方には、条件を満たせば一律440,000円(税込)のプランもあります。ご依頼前に必ずお見積書をお出しします。
Q. 生前対策の料金はどうなりますか。
今相続が起きた場合の相続税を試算する「相続税の見える化レポート」は税込110,000円〜220,000円です。生前対策をすべてお任せいただく「相続パスポート」は、将来の相続税申告報酬(試算額)の30%〜100%を前払いいただく形で、前払い分は相続が起きたときの申告報酬に充てます。ご状況に応じて個別にお見積りすることもあります。
Q. すでに相続人同士で揉めていますが、相談できますか。
係争中の案件も対応できます。相続に強い弁護士や司法書士と連携していますので、一丸となって解決に向けてお手伝いします。ご相談内容に応じて、適切な専門家を紹介することもできます。財産規模にかかわらず対応しており、遺産整理業務も承ります。
Q. 不動産の処分や活用のことだけを相談してもよいですか。
差し支えありません。ご相談に対応する税理士は宅地建物取引士として不動産事業の実務経験もございますので、不動産のことだけでもお気軽にお聞かせください。営業色のない中立な立場から、ご相談者さま目線で提案し、必要に応じて提携の不動産事業者を紹介します。
料金表
金額はすべて税込です。遺産総額は、債務を差し引く前の金額です。ご依頼前に必ずお見積書をお出しします。初回のご相談は無料です(平日夜間・土日のご相談も無料)。
相続税申告(基本報酬)
〜4,000万円:330,000円
4,000万円〜6,000万円:440,000円
6,000万円〜8,000万円:550,000円
8,000万円〜1億円:660,000円
1億円〜1億5,000万円:770,000円
1億5,000万円〜2億円:990,000円
2億円〜2億5,000万円:1,210,000円
2億5,000万円〜3億円:1,540,000円
3億円〜:遺産総額×0.55%〜
基本報酬には、土地の現地調査、遺産分割協議書の作成、二次相続の試算、不動産の売却・活用に関するご相談(グループ会社の株式会社P-LINKSと連携)が含まれます。
加算報酬
土地(3区画目から/1利用区分につき):55,000円
非上場株式(1社につき):165,000円〜
相続人が2名以上の場合:基本報酬×10%×(相続人の数−1) ※相続人5名以上の場合も4名として計算
申告期限まで3ヶ月未満の場合:基本報酬×20%〜50% ※期限までの日数によります
書面添付制度の適用:55,000円
別途費用
税務調査の立会い(申告後に税務調査があった場合):55,000円/日
未分割で申告した後、修正申告書の作成が必要な場合:110,000円
準確定申告:別途お見積り
物納・延納・納税猶予の手続き:別途お見積り
特殊な事情により調査・検討が必要な場合:別途お見積り
特例の適用で相続税が0円になる方の申告プラン
一律440,000円(税込)
小規模宅地等の特例や配偶者の税額軽減の適用で相続税が0円になる方で、遺産分割に争いがない、申告期限まで6ヶ月以上ある、遺産総額が2億円以下で土地が5区画(利用区分)未満、過去の贈与(資金の移動)がなく預金の動きの調査が不要、税務上の複雑な事情がない、の条件すべてに当てはまる方が対象です。
生前対策コンサルティング
相続税の見える化レポート:110,000円〜220,000円
相続パスポート(生前対策サービス):将来の相続税申告報酬(試算額)の30%〜100%を前払い(前払い分は相続発生時の申告報酬に充当)
ご状況に応じて個別にお見積りすることもあります。
国際相続
相続税申告の基本報酬・加算報酬をもとに計算し、難易度に応じて加算する場合があります。最終的な金額は個別にお見積りします。
不動産売却の税務(譲渡所得税申告)
基本報酬:33,000円
譲渡所得計算報酬(譲渡所得の金額・特例適用前)
1,000万円以下:110,000円
1,000万円超3,000万円以下:譲渡所得の金額×1.1%(上限264,000円)
3,000万円超6,000万円以下:譲渡所得の金額×0.88%(上限396,000円)
6,000万円超1億円以下:譲渡所得の金額×0.66%(上限550,000円)
1億円超:譲渡所得の金額×0.55%
贈与税の申告(受贈者1人につき)
500万円未満:44,000円
500万円以上:55,000円
1,000万円以上:88,000円
1,500万円以上:132,000円
2,000万円以上:176,000円
以降、500万円増すごとに44,000円を加算
特例の適用(贈与税の配偶者控除/住宅取得等資金の非課税/相続時精算課税):55,000円
土地・借地権の評価(1利用区分につき):55,000円〜
非上場株式の評価(1社につき):165,000円〜
| 住所 | 東京都千代田区平河町2-14-11HK平河町2F |
| 最寄駅 | 東京メトロ有楽町線/半蔵門線/南北線 永田町駅より徒歩4分 |
- 事務所名
- 渡邉優税理士事務所
- 税理士
- 渡邉 優
- 税理士登録番号
- 129169
- 対応地域
- 全国対応
- 定休日
- 土日祝日
- 営業時間備考
- 電話受付 10:00〜18:00(月〜金)/お問い合わせフォームは24時間受付。夜間・土日祝日の面談は事前予約で対応


近くの市区町村を選び直す
近くの都道府県を選び直す
同じ市区町村で相談分野を選び直す
同じ都道府県で相談分野を選び直す