弁護士検索
 税理士検索
※利用規約・個人情報保護方針に同意の上、各税理士事務所にご連絡ください。
高橋周衛税理士事務所
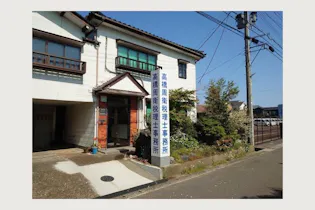
1名
| 住所 | 新潟県新潟市西蒲区 巻甲4140番地1 |
| 最寄駅 | 巻駅から徒歩5分 |
| 対応地域 | 新潟県 |
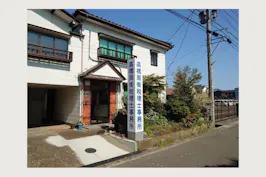
クリックすると大きく表示されます。
1名
| 住所 | 新潟県新潟市西蒲区 巻甲4140番地1 |
| 最寄駅 | 巻駅から徒歩5分 |
| 対応地域 | 新潟県 |
- - 相続税の相談を受け付けています
- - 申告が必要かどうかの判定から始めてきました
- - 相談から申告まで所長が担当します
- - 行政書士にも登録しています
- - 農業経営アドバイザーの資格を保有しています
- - 巻駅から歩いて5分の事務所です
- - 1998年に開業しました
- - 一般企業に20年勤めて税理士に転身しました
相続税対応サービス
◆1998年の開業から、相続税の申告とご相談を承ってきました
当事務所は1998年9月に新潟市西蒲区で開業して以来、企業の決算や確定申告とともに相続税の申告とご相談を承ってまいりました。相続税は遺産総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えた際に発生します。申告が必要かどうかの判断には、預貯金だけでなく土地建物や非上場株式、生命保険金等の各種みなし相続財産、一定期間内の生前贈与も含めた精査が必要です。土地の評価にあたっては所在地に応じて路線価方式または倍率方式を適用して算出します。
◆これまでの案件では、税額の概算を出してから分け方の相談にのりました
これまでお引き受けした案件では、まず遺産の総額をお聞きして申告が必要かどうかを判定し、相続税の概算を算出したうえで、相続人の間の遺産分割協議のご相談にのりました。事前に概算を把握することで、小規模宅地等の特例の適用対象や配偶者の税額軽減の活用範囲に応じた全体税額の変動を考慮できるようになります。相続税は金銭での一括納付が原則となるため、不動産の割合が高い場合、現金資産の少ない相続人に納税負担が偏るリスクが生じます。
◆10か月の期限から逆算して計画的に進めます
相続税の申告期限は、相続開始を知った日の翌日から10か月以内と定められています。この期間内に、戸籍謄本の取得による相続人確定をはじめ、預貯金の残高証明書、固定資産税評価証明書、生命保険金の支払通知といった各種資料の収集を行います。その上で遺産分割協議書の作成と申告書の調製を進めます。申告書の提出先は亡くなられた方の死亡時の住所地を所轄する税務署となり、相続人の居住地にかかわらず変更はありません。なお、亡くなられた方に事業所得や不動産所得、一定額以上の年金収入があった場合は、相続開始を知った翌日から4か月以内に準確定申告を行う必要があります。当事務所では、期限の異なる手続を計画的に進行します。
選ばれる理由
◆窓口も担当も、所長の税理士ひとりです
当事務所では代表税理士の高橋周衛が直接ご相談をお受けします。在籍する税理士は1名のため、ご相談から申告書の作成まで同じ税理士が通して担当します。途中で担当者が変わることがなく、継続してご相談いただけます。代表税理士は1996年に税理士試験に合格後、2年間の会計事務所勤務を経て、1998年9月に新潟市西蒲区で開業しました。相続開始を知った翌日から10か月以内という申告期間を通じ、手続の進捗状況を同じ税理士へ直接ご確認いただけます。
◆税理士と行政書士とCFPを兼ねています
代表税理士は1999年に行政書士登録を行い、2005年にはCFP資格を取得しました。相続税には、納税額がゼロになる場合であっても申告手続を経なければ適用できない規定が存在します。代表的な例である配偶者の税額軽減は、取得財産が1億6,000万円または法定相続分相当額のいずれか多い額まで非課税になりますが、申告が必須条件です。仮に申告期限までに遺産分割が完了しない場合、一度未適用の状態で申告し、分割決定後に再手続きを行うことで適用可能です。これまでの案件でも、こうした特例や相続税のしくみを分かりやすく説明するよう努めてきました。
◆事業に使ってきた土地も、特例の対象になることがあります
商売をされてきたご家庭や農家の相続では、遺産が預貯金や自宅のみにとどまらず、事業に用いてきた土地や建物、機械、在庫も相続財産に含まれます。事業用の宅地は一定の要件を満たすことで小規模宅地等の特例の対象となり、自宅の土地とは別枠で評価額の減額が可能です。適用先を自宅の土地にするか事業用の宅地にするかにより減額される金額は変動するため、適切な判断にはその土地での実態を把握しておく必要があります。
◆巻駅から歩いて5分の事務所です
当事務所は巻駅から徒歩5分の場所にあり、1998年9月に新潟市西蒲区で開業しました。代表税理士は2010年に農業経営アドバイザーを取得し、一般社団法人全国農業経営コンサルタント協会の会員になりました。農地は宅地とは異なる評価方法を用い、要件を満たせば納税猶予の適用を受けることが可能です。田畑が遺産に含まれる場合、申告内容や納付スケジュールの見通しも変化します。なお、申告書の提出先は亡くなった方の死亡時の住所地を所轄する税務署となり、相続人が遠方にお住まいの場合でも管轄は変わりません。
よくある質問
Q. 父が亡くなりましたが、うちに相続税がかかるのかどうかも分かりません。何から調べればいいですか。
お父さまの遺産の合計額が、基礎控除額を超えるかどうかを最初に確認します。基礎控除額は、3,000万円に600万円×法定相続人の数を足した金額です。この額を超えなければ、申告も納税も生じません。超えるかどうかは、預貯金だけでは決まりません。土地や建物、上場していない株式、生命保険金などのみなし相続財産、亡くなる前の一定期間に受けた贈与まで含めて判断します。
Q. 父の財産がどれだけあるのか、家族の誰も分かっていません。金額が分からない状態でも相談できますか。
お父さまの財産の全体が分からない段階でも、ご相談いただけます。これまでの案件でも、まず遺産の総額をお聞きして、相続税の申告が必要かどうかを判定してきました。総額は、預貯金の残高証明書や固定資産税の評価証明書を集めながら固めていきます。
Q. 相続税の申告はいつまでにすればいいですか。準確定申告というものもあると聞きましたが、こちらの期限も同じですか。
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。一方で準確定申告の期限は異なり、亡くなった方に事業所得や不動産所得、一定額以上の年金収入があった場合に該当し、相続開始を知った翌日から4か月以内です。準確定申告の方が先に期限を迎えるため、まずは各手続の期日を確認することが重要です。
Q. 兄弟で分け方の話がまとまりません。決まらないまま期限が来たらどうなりますか。
遺産の分け方が申告期限までに決まらない場合、小規模宅地等の特例と配偶者の税額軽減は、いったん使えない状態で申告することになります。その際は「申告期限後3年以内の分割見込書」を申告書に添えて提出します。分割が決まった時点で改めて手続をすれば、適用を受けられます。これまでの案件では、相続税の概算を算出したうえで、相続人の間の遺産分割協議の相談にのりました。
Q. 遺産は母が住んでいる自宅と、少しの預金だけです。それでも税金はかかりますか。
お母さまがお住まいのご自宅の土地は、要件を満たせば小規模宅地等の特例対象となり、一定面積まで評価額の減額が可能です。ただし、本特例の適用により相続税がゼロになる場合であっても、税務署への申告手続が必要です。土地の評価額は実売価格とは異なり、路線価方式または倍率方式を用いて計算します。まずは正確な財産評価額を算出したうえで、申告の要否を判断します。
Q. 母が全部相続すれば税金はかからないと聞きました。そうしておけばいいのでしょうか。
お母さまが取得した財産については、1億6,000万円または法定相続分相当額のいずれか多い額まで「配偶者の税額軽減」により相続税がかかりません。ただし、遺産の分け方によって特例の適用関係や相続人全体の納税額が変動します。また、相続税は原則として金銭一括納付のため、該当者が納税資金を準備できるかも考慮が必要です。これまでの案件でも、相続税の概算を出してから分け方の相談に進みました。
Q. 父が農業をしていました。田んぼや畑も相続税の対象になりますか。
お父さまの田んぼや畑も相続財産に含まれます。農地は、相続税では宅地と別の方法で評価します。要件を満たす場合には相続税の納税猶予を受けられますが、農業経営をやめるなど要件を欠いた場合には猶予が打ち切られます。当事務所の代表税理士は2010年に農業経営アドバイザーを取得し、一般社団法人全国農業経営コンサルタント協会の会員です。
| 住所 | 新潟県新潟市西蒲区 巻甲4140番地1 |
| 最寄駅 | 巻駅から徒歩5分 |
- 事務所名
- 高橋周衛税理士事務所
- 税理士
- 高橋 周衛
- 税理士登録番号
- 86936
- 対応地域
- 新潟県
- 営業時間備考
- 8:30〜17:00