
 弁護士検索
 税理士検索
※利用規約・個人情報保護方針に同意の上、各税理士事務所にご連絡ください。
アクティベートジャパン税理士法人
29年
9名
| 住所 | 東京都新宿区神楽坂3-2 神楽坂Kビル7階 |
| 最寄駅 | 東京事務所:飯田橋駅(JR総武線 西口より徒歩3分/東京メトロ有楽町線・東西線・南北線・都営大江戸線 B3出口より徒歩3分)/横浜事務所:横浜駅西口徒歩8分/さいたま事務所:南浦和駅徒歩2分 |
| 対応地域 | 1都6県(東京都・神奈川県・埼玉県・千葉県・茨城県・栃木県・群馬県)に対応。それ以外の地域もオンライン等で対応可能です |
クリックすると大きく表示されます。
29年
9名
| 住所 | 東京都新宿区神楽坂3-2 神楽坂Kビル7階 |
| 最寄駅 | 東京事務所:飯田橋駅(JR総武線 西口より徒歩3分/東京メトロ有楽町線・東西線・南北線・都営大江戸線 B3出口より徒歩3分)/横浜事務所:横浜駅西口徒歩8分/さいたま事務所:南浦和駅徒歩2分 |
| 対応地域 | 1都6県(東京都・神奈川県・埼玉県・千葉県・茨城県・栃木県・群馬県)に対応。それ以外の地域もオンライン等で対応可能です |
- - 東京・横浜・埼玉に拠点があります
- - 相続税のご相談を承ります
- - 代表は公認会計士資格も保有しています
- - 相続と不動産の本を多数執筆しています
- - 税理士が9名在籍しています(2026年7月現在)
- - 遺言書の作成を支援します
- - 自社株の評価もお引き受けします
- - 土地の活用もあわせて提案します
相続税対応サービス
◆失敗例から学ぶ、相続・事業承継で後悔しないための予防策
代表の尾﨑は、2025年10月に開催された一般社団法人不動産ビジネス専門家協会主催の勉強会にて、「相続や事業承継での残念な事例や意外な盲点」をテーマに講演しました。本講演では、遺言書作成や贈与、貸付事業用宅地の特例適用、二世帯住宅の建築など、対策を講じた後に発覚しやすい具体的な失敗事例を紹介しました。相続トラブルがなぜ発生するのかを知っておけば、前もって対処しやすくなります。たとえば、遺言書を用意していても、遺留分を侵害された相続人から金銭の支払いを請求されるケースがあります(この請求権は、相続開始および遺留分侵害の事実を知った時から1年、または相続開始から10年で時効となります)。当法人では、お客様が希望される遺産分割案をお聞きしたうえで、その方針によって生じる可能性のある請求権のリスクを事前に分かりやすくお示しします。
◆「建てる・貸す・売る」を、相続税対策まで見据えて提案
当法人では、事業用定期借地や信託などを活用した不動産の有効活用をサポートし、固定資産税等のコストを超える収益を上げられるか具体的に助言します。十分な収益が見込めない場合は、売却や他の運用方法も含めて一緒に検討します。不動産活用では、相続税評価への影響も見過ごせません。たとえば、貸付事業用宅地の特例(200㎡まで50%減額)は相続前3年以内の新規貸付だと適用外となる場合があり、二世帯住宅も区分所有登記されていると特定居住用宅地等の特例(330㎡まで80%減額)が使えません。建物を貸した敷地(貸家建付地)の評価減なども含め、相続等の対策まで将来を見通したうえで提案します。
◆経営権と資産の承継を一体でサポート
事業承継では、経営権と財産双方の承継が柱となります。当法人では相続税対策だけでなく、会社の永続的発展を見据えた経営権の承継まで総合的に支援します。取引相場のない株式の評価(類似業種比準方式・純資産価額方式・配当還元方式など)や営業権の評価を行い、「相続税節税」「自社株対策」の観点から助言します。そのうえで、遺言書の作成支援や公正証書の作成立ち合いなどの諸手続きもお引き受けします。
選ばれる理由
◆著書・セミナーの実績をもとに、相続・事業承継を支援
代表社員の尾﨑充は、公認会計士・税理士・行政書士・宅地建物取引士・AFPの資格を有し、不動産と相続の領域で多数の執筆を手掛けてきました。長年改訂を重ねた『スッキリわかる不動産の税金ガイドブック』(清文社)をはじめ、『図解でわかる 家族信託を使った相続対策超入門』(あさ出版)、『これから大きく変わる「相続税と法律」』(明日香出版社)、『不動産相続と事業承継の悩みに答える本』(文彩堂出版・共著)など、専門書から実践的な解説書まで幅広く刊行しています。また、日興証券の取引顧客や株式会社キタセツの取引先個人顧客に向けた相続対策のセミナーで講師を務めています。
◆首都圏3拠点からサポートをお届け
当法人は、東京(JR総武線・地下鉄「飯田橋駅」徒歩3分)、横浜、さいたまの3拠点に事務所を構えています。お電話(03-6261-1180)をお掛けいただくと音声ガイダンスが流れますので、ご希望の事務所を選択してご連絡ください。事務所内には、公認会計士や税理士、行政書士、社会保険労務士をはじめ、国税局の法人課税部門統括国税調査官OBや資産税OBなど、多様な分野の専門スタッフが総勢56名(2026年7月現在)在籍しています。お客様とのコミュニケーションを重視し、代表・管理職・担当者間で情報を共有することで、個人のノウハウに依存しない組織的なサービス体制を築いています。相続のご相談は、東京・横浜・さいたまのいずれの拠点でも承ります。相続案件には資産税専門の税理士と国税局資産税OBが関与し、申告書には書面添付を行っています。生前贈与・贈与税の申告、準確定申告、相続した不動産を売却したときの譲渡所得の申告もお引き受けします。遺産分割協議書の作成などはグループの行政書士事務所が対応し、連携する弁護士・司法書士もいます。また、2025年10月に、情報セキュリティ管理システムについてISMS認証を取得しました。ISO9001の品質マネジメントシステム認証も取得しており、業務品質の向上に組織として取り組んでいます。
◆まずは概算の税額を把握することから、適切な相続対策を
相続税の目安は、正味の相続財産総額(債務控除後)と法定相続人の数によって決まります。当法人のウェブサイトでは、遺産額や家族構成からおおよその税額を確認できる早見表(基礎控除前・法定相続分分割・配偶者控除適用を前提とした概算額)を用意しています。実際の税額を正しく算出するには、土地や株式などの正確な財産評価をはじめ、各種特例の適用判断といった専門知識が不可欠です。また、財産の額が多いほど、長期的な視点に立った相続対策が有効になります。当法人では相続税の税務相談、申告書の作成、税務調査立会をお引き受けしますので、まずは概算を把握されたうえで今後の進め方をご相談ください。
よくある質問
Q. うちに相続税がかかるかどうか、まだ分かりません。
遺産に係る基礎控除額は3,000万円に600万円×法定相続人の数を加えた額で、正味の遺産額がこれを超えなければ相続税の申告は不要です。当法人のサイトには、相続財産の総額と法定相続人の数からおおよその税額が分かる早見表を用意しています。まず概算をご確認ください。
Q. アパートを建てれば相続税が下がると聞きました。
貸した建物の敷地は貸家建付地となり、自用地としての価額から借地権割合・借家権割合・賃貸割合を掛けた額を差し引いて評価します。ただし、相続開始前3年以内に新たに貸付事業の用に供された宅地等は、事業的規模の貸付けを3年超続けていた場合を除き、貸付事業用宅地等の特例の対象から外れます。収益を上げられるかどうかも含めて助言します。
Q. 二世帯住宅にしておけば安心でしょうか。
二世帯住宅であっても、建物の登記形態が「区分所有建物」として登記されている場合、敷地全体について「特定居住用宅地等」の特例(330㎡まで80%減額)の適用を受けられなくなります。一棟の建物として登記(共有または単独所有)されているか、区分所有登記されているかによって、相続税上の評価減特例の適否や節税効果が大きく変動します。建築・登記を行ってしまう前に、将来の相続税への影響を踏まえてご相談ください。
Q. 遺言を書けば、もめずに済みますか。
遺言書があっても、他の相続人の「遺留分(最低限の取り分)」を侵害している場合、金銭の支払いを請求(遺留分侵害額請求)されてトラブルになることがあります(請求権の時効は知った時から1年、相続開始から10年)。当法人では、遺言書の作成支援や公正証書の作成立ち合いなどの諸手続きをお引き受けします。
Q. 生前に贈与しておくのはどうでしょうか。
生前贈与による対策は最新の税制を踏まえる必要があります。暦年課税では、2024年1月以降の贈与について相続前の加算(持ち戻し)期間が3年から最長7年へと段階的に順次延長されています(延長された4年分は計100万円まで加算対象外)。一方、相続時精算課税制度には2024年1月以降、新たに年110万円の基礎控除が創設され、範囲内であれば申告不要かつ加算もされません。どちらの制度が有利かは、財産構成やご状況により異なります。
Q. 会社の株はどう評価されるのですか。
取引相場のない株式(非上場株式)を同族株主等が取得した場合、会社規模等に応じて「類似業種比準方式」「純資産価額方式」またはその併用により評価します(それ以外の株主は配当還元方式)。自社株が高額で資産の大半を占める場合、納税資金の確保が重要です。相続税は金銭一括納付が原則ですが、困難な場合は「延納(分割納付)」、さらに難しい場合は「物納」も検討されます。当法人では、相続税法上の株価算定を含む株式等の評価をお引き受けします。
Q. 分け方が決まらないまま申告期限が来そうです。
相続税の申告および納税の期限は、相続の開始を知った日の翌日から10か月以内と定められています。期限までに遺産分割がまとまっていない場合、原則として「配偶者の税額軽減」や「小規模宅地等の特例」といった主要な軽減措置を適用せずに申告・納税を行わなければなりません。ただし、申告時に「申告期限後3年以内の分割見込書」を添付して提出しておくことで、期限後に分割が成立した際、更正の請求を行って特例の適用を受け、納め過ぎた税金の還付を受けることが可能です。当法人では、相続税の税務相談と申告書の作成をお引き受けします。
| 住所 | 東京都新宿区神楽坂3-2 神楽坂Kビル7階 |
| 最寄駅 | 東京事務所:飯田橋駅(JR総武線 西口より徒歩3分/東京メトロ有楽町線・東西線・南北線・都営大江戸線 B3出口より徒歩3分)/横浜事務所:横浜駅西口徒歩8分/さいたま事務所:南浦和駅徒歩2分 |
- 事務所名
- アクティベートジャパン税理士法人
- 税理士
- 尾﨑 充
- 税理士登録番号
- 85023
- 所属税理士会
- 東京税理士会
- 対応地域
- 1都6県(東京都・神奈川県・埼玉県・千葉県・茨城県・栃木県・群馬県)に対応。それ以外の地域もオンライン等で対応可能です
- 定休日
- 土日祝日(相談は対応可能)
- 営業時間備考
- 平日9時~18時(土日祝日の相談も可能)
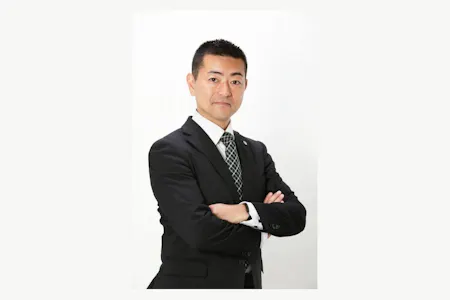
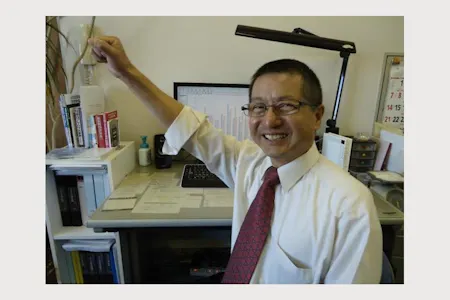
- - 税理士2名が直接対応します
- - 相続税と贈与税の申告を承ります
- - 相続財産2億〜3億円規模のご家庭のサポートが得意です
- - 土地の評価もお引き受けします
- - 生前対策と遺言もご相談ください
- - 東京23区全域に対応しています
- - 税務調査を前提としない、正確な申告を行います
- - 初回のご相談は2時間まで無料です
近くの市区町村を選び直す
近くの都道府県を選び直す
同じ市区町村で相談分野を選び直す
同じ都道府県で相談分野を選び直す